Puntos clave
- Un crédito se entiende por cinco elementos: monto, tasa, plazo, moneda y tipo de tasa (fija o variable).
- Para comparar entidades se usan tasas efectivas anuales: 24% EA y 20% EA son comparables directamente.
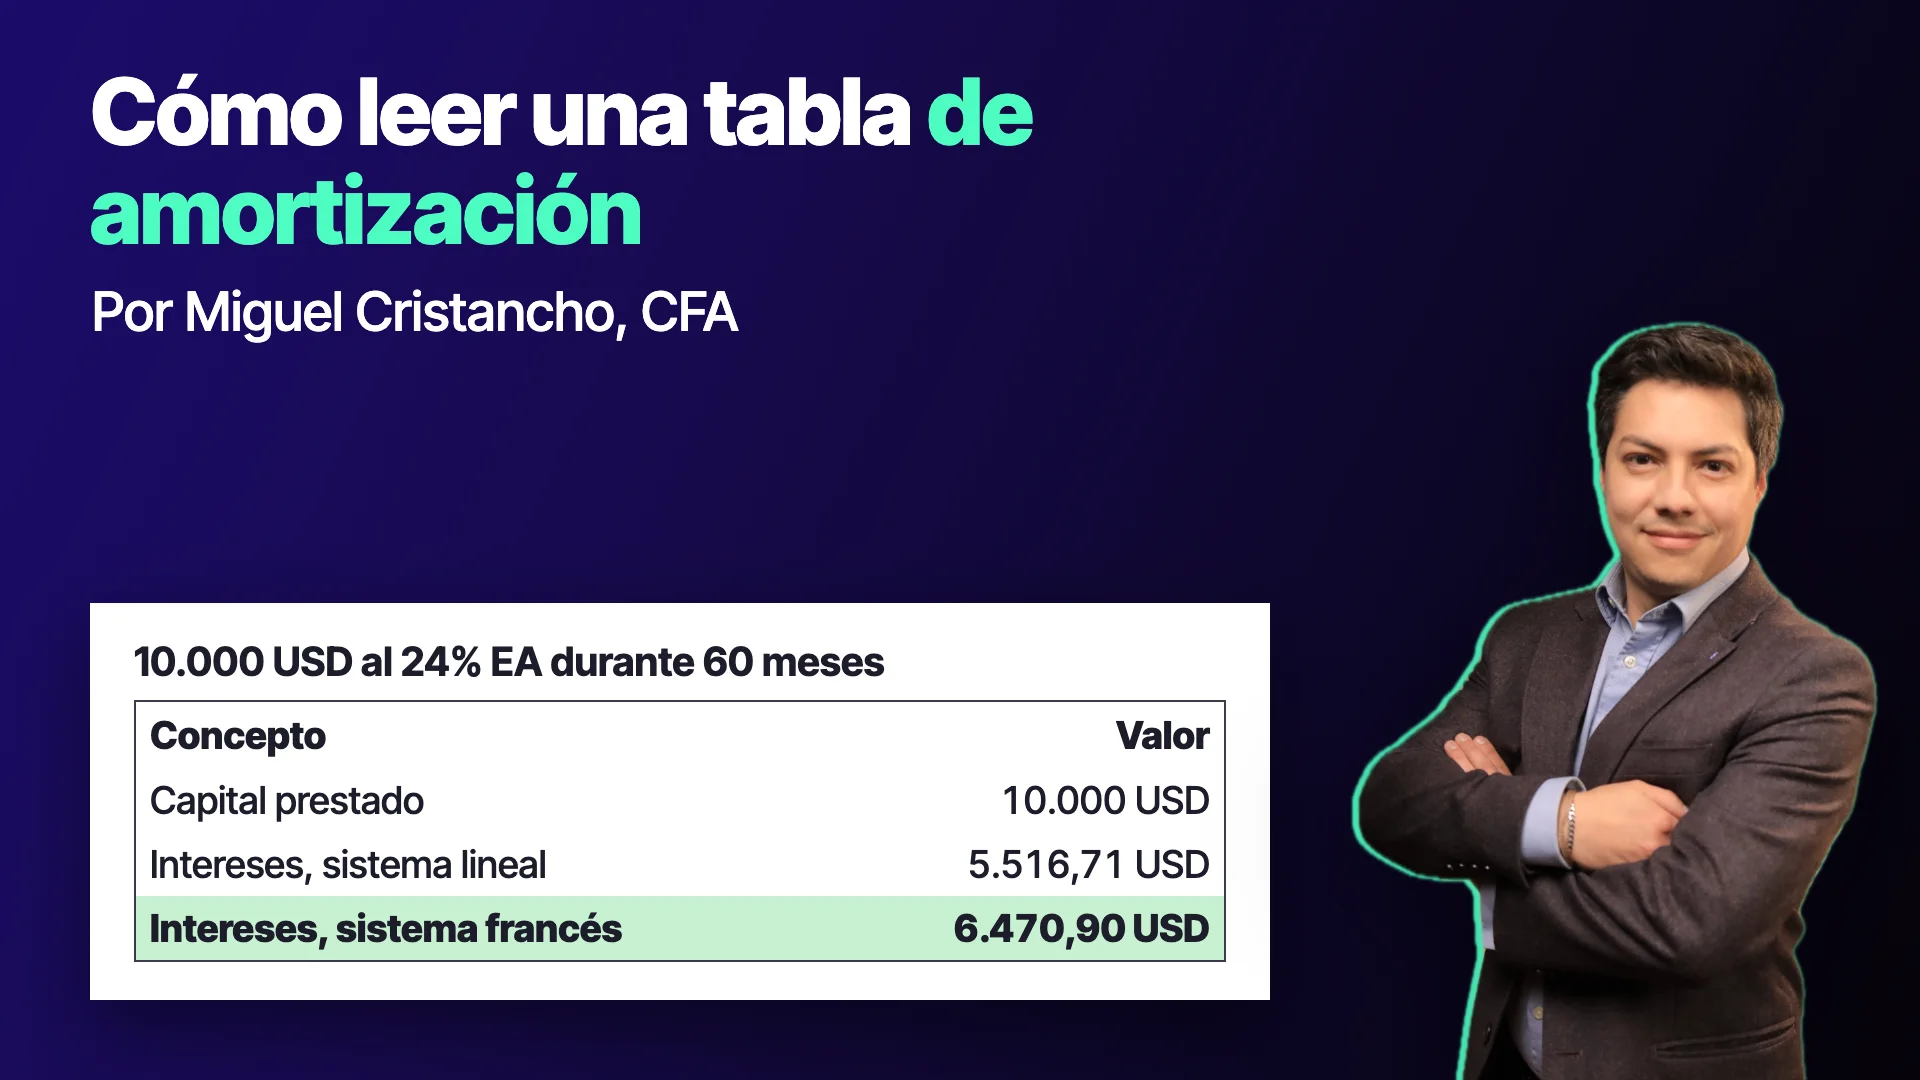
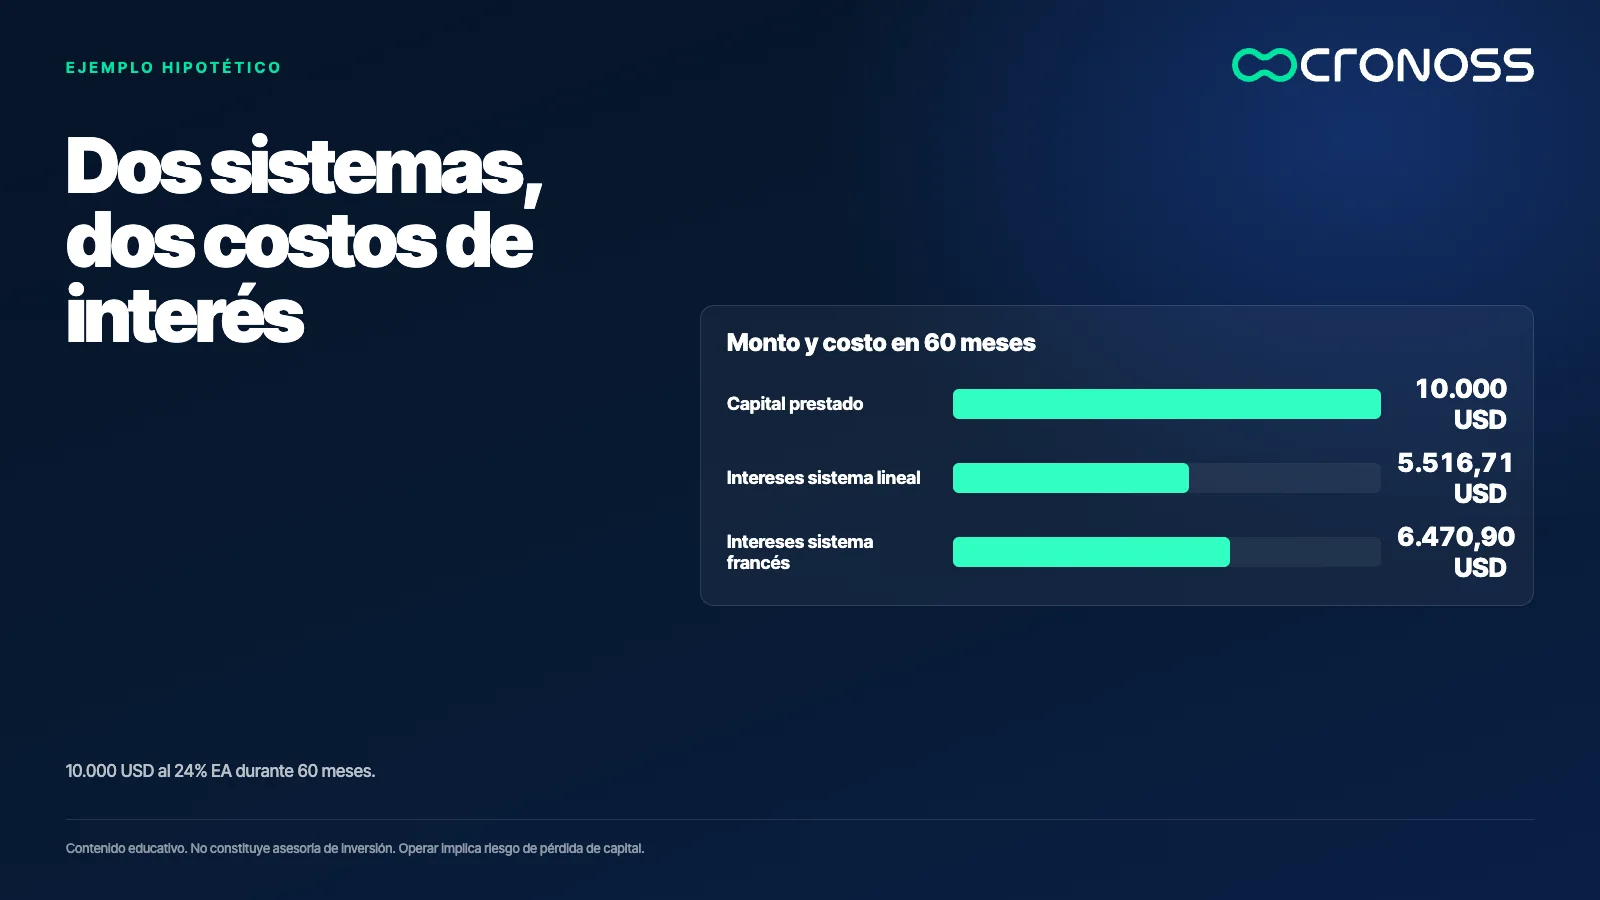
- En el sistema francés la cuota es constante, pero primero se paga más interés; en el ejemplo suma 6.470,90 USD de intereses.
- En el sistema lineal el capital es constante y los intereses totales son 5.516,71 USD, unos 954 USD menos con el mismo monto, tasa y plazo.
- Un abono extra reduce los intereses futuros, siempre que la entidad lo aplique a capital y el ritmo sea sostenible.
Dos personas piden el mismo préstamo: 10.000 USD, misma tasa, mismo plazo. Una termina pagando casi 1.000 USD más en intereses que la otra. No hubo trampa ni letra pequeña escondida. Cambió una sola cosa: la forma en que cada una devolvía el capital.
Esa diferencia está en un documento que casi nadie mira, la tabla de amortización. Los bancos la usan todos los días. Saber leerla permite comparar ofertas, entender una compra de cartera y decidir si un crédito ayuda o perjudica.
Un crédito se entiende por su estructura (monto, tasa, plazo, moneda y forma de amortizar), y esa estructura, no solo la tasa, decide cuánto interés pagas.
El crédito no es bueno ni malo: es una herramienta con costo
Mucha gente asocia el crédito con una mala decisión, o hereda de su familia una mala experiencia con él. El crédito mal usado, en efecto, causa problemas. Pero también hace dos cosas útiles.
La primera es anticipar consumo. Un ejemplo ilustrativo: unos tiquetes cuestan hoy 1.500 USD y, cerca de la fecha del viaje, costarían 1.700 USD. Pagarlos hoy a cuotas puede salir más barato que esperar, aunque se paguen intereses. La segunda es amplificar el recurso propio, lo que se conoce como apalancamiento: con 20.000 USD propios y un préstamo de 80.000 USD, se puede comprar una casa de 100.000 USD.
Ambas cosas tienen un costo de oportunidad. Anticipar consumo hoy es renunciar a parte del de mañana, como quien se come toda la merienda de la semana el lunes. Y apalancarse multiplica el riesgo: si una cuenta de 10.000 USD opera como si fuera de 100.000 USD y la pérdida máxima por operación se fijó en 1%, esa pérdida deja de ser 100 USD y pasa a ser 1.000 USD, es decir, 10% de la cuenta.
Los componentes de un crédito
Cinco elementos explican casi todo lo que pasa en un crédito.
- Monto. Lo que se pidió prestado. Disminuye con cada abono a capital y llega a cero con la última cuota.
- Tasa de interés. El precio por usar el dinero de otro. Se cobra sobre el saldo que aún no se ha devuelto.
- Plazo. A mayor plazo, cuota más baja pero más intereses en total. A menor plazo, cuota más alta y menos intereses.
- Moneda. Normalmente la misma en la que se generan los ingresos.
- Tipo de tasa. Una tasa fija se mantiene durante todo el crédito. Una variable sube o baja cuando cambian las tasas de la economía.
Sobre la tasa conviene saber leer los "apellidos". La tasa efectiva anual (EA) es el costo del año completo, con intereses compuestos, y por eso es la que permite comparar entre entidades: 24% EA contra 20% EA se compara directamente. La tasa mes vencido (MV) es la que se aplica en cada periodo. Si una entidad muestra una tasa nominal, pide siempre su equivalente efectivo anual. La Superintendencia Financiera ofrece un simulador de conversión de tasas.
La tabla de amortización: por qué la cuota no es solo interés
Una tabla de amortización tiene cinco columnas por periodo: saldo inicial, pago de interés, pago a capital, cuota y saldo final. La cuota es la suma del interés (el costo de usar el dinero) y el pago a capital (la devolución del dinero prestado). El interés de cada mes se calcula sobre el saldo inicial de ese mes.
El ejemplo de trabajo: 10.000 USD, 24% EA, 60 meses. Una tasa de 24% EA equivale a 1,81% mensual. En el primer mes, el interés es 10.000 por 1,81% = 180,88 USD. Si la cuota fuera solo de 180,88 USD, no se abonaría nada a capital y la deuda seguiría en 10.000 USD. Ahí está la clave: cómo se reparte la cuota entre interés y capital cambia el costo total.
Sistema francés: cuota constante, capital que llega tarde
En el sistema francés, el más común en créditos hipotecarios y de consumo, la cuota es la misma todos los meses. En el ejemplo, 274,52 USD. Lo que cambia es la composición. En el primer mes, 180,88 USD son interés y solo 93,64 USD son capital. En el último mes, el interés es 4,88 USD y el capital 269,64 USD.
Primero se paga más interés y menos capital, y al final lo contrario. Sumando los 60 meses, los intereses totales son 6.470,90 USD, el 64,7% del monto prestado.
Sistema lineal: más cuota al inicio, menos interés en total
En el sistema lineal, el abono a capital es el mismo todos los meses: 10.000 / 60 = 166,67 USD. Como el saldo baja más rápido, el interés baja más rápido. La cuota empieza en 347,54 USD y termina en 169,68 USD.
Los intereses totales son 5.516,71 USD. Con el mismo monto, la misma tasa y el mismo plazo, el sistema lineal cuesta 954,19 USD menos en intereses que el francés. La contrapartida es la caja: la primera cuota lineal es unos 73 USD más alta que la francesa. Pagar más al inicio reduce el costo total, pero exige más flujo de caja desde el primer mes.
Una pregunta práctica al recibir una oferta de compra de cartera: ¿qué tipo de amortización tiene? El extracto del crédito actual lo dice. Si la cuota es siempre igual, es francés. Si baja mes a mes, es lineal.
Los abonos extra a capital
Hay otra palanca. Cada abono extra reduce el saldo y, con él, los intereses futuros. Un ejemplo ilustrativo con el sistema lineal: un abono de 1.000 USD al final del mes 12 reduce los intereses totales de 5.516,71 a unos 4.694 USD, un ahorro de cerca de 823 USD. El cálculo supone que se mantiene el pago fijo de capital y que el crédito termina antes.
Hay dos cuidados. El primero es de forma: algunas entidades toman el abono como adelanto de cuota y no como abono a capital, y entonces cobran el interés por adelantado. Hay que indicar de manera explícita que es un abono a capital. El segundo es de sostenibilidad: pagar demasiado rápido y quedarse sin margen para el resto de la vida puede ser insostenible, como una dieta tan estricta que se abandona a las pocas semanas. Es mejor un ritmo razonable, aunque dure más años.
Cuándo el crédito juega a favor
Volvamos a los tiquetes. Hoy cuestan 1.500 USD y más adelante 1.700 USD. Se pagan en 6 cuotas mensuales iguales con la misma tasa de 24% EA. La cuota es de 266,06 USD y los intereses totales suman 96,38 USD. El ahorro bruto es de 200 USD y el neto, después de intereses, es de 103,62 USD.
Mismo razonamiento con las tarjetas de marca propia que ofrecen descuentos: el descuento puede superar el costo del interés, pero hay que sumar las cuotas de manejo y otros cargos antes de decidir. Cuando el descuento es menor que el costo financiero, el crédito deja de ser una ventaja.
Qué revisar antes de firmar
- Compara tasas efectivas anuales. Pide el equivalente EA de cualquier tasa nominal antes de comparar entidades.
- Pide la tabla de amortización y mira el sistema. Identifica si la cuota es constante o decreciente, y cuánto del primer pago es capital.
- Calcula el costo total y tu flujo. Suma los intereses de toda la vida del crédito y verifica que la cuota deje intacto tu gasto esencial.
Entender la estructura quita el miedo
El crédito no es un enemigo ni un truco. Es una herramienta que cobra por su uso y cuyo costo se puede calcular antes de firmar. Quien entiende la estructura puede decir que no con argumentos, o decir que sí sabiendo cuánto va a pagar.
Si quieres seguir construyendo estas bases, el programa Gestión y Planificación Financiera Personal las desarrolla paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es una tabla de amortización?
Es el detalle periodo a periodo de un crédito: saldo inicial, pago de interés, pago a capital, cuota y saldo final. Muestra cuánto de cada cuota es costo del dinero y cuánto es devolución de lo prestado.
¿Qué diferencia hay entre amortización francesa y lineal?
En la francesa la cuota es constante y al inicio se paga más interés que capital. En la lineal el abono a capital es constante, la cuota baja con el tiempo y el interés total es menor, pero la primera cuota es más alta.
¿Cómo comparo la tasa de dos entidades?
Compara tasas efectivas anuales (EA) con EA. Si una entidad muestra una tasa nominal, pide su equivalente efectivo anual, porque solo así las dos están expresadas en las mismas condiciones.
¿Conviene hacer abonos extra a un crédito?
Reducen los intereses futuros si la entidad los aplica a capital y no como adelanto de cuotas. Pero no conviene un ritmo tan exigente que sea insostenible y termine obligando a endeudarse otra vez.