Puntos clave
- El ingreso del trading es probabilístico: no llega igual cada mes, pero puede ser relativamente predecible en promedio.
- Separar el capital de trading del capital de vida evita que los retiros distorsionen la medición de la estrategia.
- Un fondo de distribución absorbe la variabilidad y permite gastar una cantidad estable, incluso en meses negativos.
- Solo se ahorra lo que sobra: fijar el presupuesto sobre el promedio y no sobre el mejor mes protege el excedente.
- El fondo de emergencia cubre entre tres y seis meses de gastos esenciales, y con ingreso variable suele necesitar más meses.
Un trader cierra un mes en negativo y, al día siguiente, tiene que pagar el arriendo. Otro cierra tres meses en positivo y sube su nivel de vida de golpe. Los dos cometen el mismo error de fondo: tratan un ingreso variable como si fuera un salario.
El problema rara vez está en la estrategia. Está en la estructura financiera que rodea a la estrategia.
Quien opera en los mercados tiene un ingreso probabilístico, y su vida financiera tiene que construirse para absorber esa variabilidad, no para ignorarla.
¿Por qué el trading no es un salario?
En un empleo, un contrato define cuánto recibes por cada mes trabajado, sin importar si a la empresa le va bien o mal. En el trading no hay contrato: tú mismo defines las reglas, asumes todo el riesgo y eres responsable de gestionarlo. Se parece mucho más a tener un negocio propio que a tener un empleo.
Además, el ingreso es probabilístico. No llega igual cada mes, pero sí puede ser relativamente predecible en promedio. Puedes tener dos meses positivos, tres negativos y uno positivo, e incluso más meses negativos que positivos, y terminar el ciclo con un resultado acumulado a favor. Esperar un monto fijo cada mes es lo que convierte esa variabilidad en un problema.
Los meses buenos también son un riesgo
La variabilidad no duele solo en las rachas malas. Una racha positiva puede generar exceso de confianza y llevar a un estilo de vida que todavía no se puede sostener. Cuando llega el mes malo, los gastos ya subieron y la presión recae sobre la operativa.
Por eso la regla de fondo es esta: el nivel de gasto se fija con el promedio esperado, no con el mejor mes.
Separa el capital de trading del capital de vida
Si pagar el arriendo depende de que el próximo trade salga bien, la estructura ya está mal. Cuando el capital de trabajo se mezcla con el dinero de los gastos fijos, el valor de la cuenta pasa a depender de dos variables al mismo tiempo: el resultado de la operativa y los retiros para vivir.
Ese ruido genera tres daños:
- Es más difícil medir la estrategia. No sabes si la cuenta cayó por pérdidas o por retiros.
- La cuenta se descapitaliza antes de tiempo. Si la operativa aún no es consistente, es como sacar dinero de un negocio que todavía no madura.
- Aparece el sesgo. La operativa empieza a responder a la necesidad de retirar, y una buena estrategia puede descartarse solo porque no alcanza para el ingreso que esperabas.
La solución es una muralla: una cuenta para operar y otra, separada, para vivir.
Un fondo que absorbe la variabilidad
Separar no basta si todo lo que ganas pasa directo a los gastos. Una herramienta práctica es el fondo de distribución: una tercera cuenta, ni la de operar ni la de vivir, que se alimenta cuando hay resultados positivos y reparte una cantidad ordenada para complementar tus gastos.
Un ejemplo con números inventados, solo para ilustrar el mecanismo y sin que represente resultados esperables. Imagina 12 meses con estos resultados en USD: +900, -400, +1.500, -700, +600, +1.200, -300, +800, -500, +1.100, +400 y +200. El acumulado es USD 4.800, un promedio de USD 400 por mes, con cuatro meses negativos.
Las reglas del fondo: se parte con USD 1.000, cada mes positivo se transfiere el 50% de la utilidad al fondo y cada mes se distribuyen USD 300 para tus gastos, un valor por debajo del promedio. Resultado: aportes por USD 3.350, distribuciones por USD 3.600 y un fondo que termina en USD 750, sin bajar nunca de ese nivel. Los gastos personales fueron los mismos USD 300 todos los meses, incluso en los cuatro meses en que la operativa perdió.
Gastos flexibles e inflexibles
El segundo ajuste es en los gastos. Si no puedes cambiar la naturaleza variable del ingreso, sí puedes hacer flexible parte de lo que gastas. Clasifica tus gastos en dos grupos:
- Inflexibles: arriendo o cuota de vivienda, servicios, alimentación básica, deudas. Se mantienen con una regla fija.
- Flexibles: salidas, viajes, compras no urgentes. Pueden adelantarse o aplazarse según cómo va el ciclo.
Mientras más gastos inflexibles tengas, menos margen tendrá tu operativa y más robustos deben ser los controles. Un presupuesto fijado sobre el promedio, y no sobre los meses buenos, es lo que mantiene esa presión baja.
Ahorrar viene antes que invertir, y requiere un excedente
Ahorrar es posponer un gasto para acumular dinero líquido con un objetivo concreto. No es lo mismo que invertir, que persigue otro fin. Y tiene una condición simple: solo se ahorra lo que sobra. Si ganas 100 y gastas 90, ahorras 10. Si ganas 100 y gastas 100, no queda nada que ahorrar.
Para quien tiene ingreso variable, esto refuerza la regla del promedio. Un presupuesto fijado sobre el mejor mes agota el excedente justo cuando más hace falta. Uno fijado sobre el promedio, o por debajo, garantiza que cada mes algo quede disponible para la siguiente capa de protección.
El fondo de emergencia: la reserva para lo imprevisto
No confundas el fondo de distribución con el fondo de emergencia. El primero suaviza el flujo mensual de la operativa. El segundo es una reserva para eventos inesperados, como una enfermedad, una reparación grande o un periodo sin ingresos. Se construye en tres pasos:
- Calcula tus gastos esenciales: vivienda, alimentación y un mínimo de bienestar que incluya la salud.
- Define la meta: lo habitual es entre tres y seis meses de esos gastos, ajustados según la estabilidad de tus ingresos y tu perfil de riesgo. Con ingreso variable, la meta suele ser de más meses que la de un empleado con ingreso fijo.
- Planea cómo llenarlo: con el excedente mensual, con ingresos extra y, solo como último recurso, con crédito.
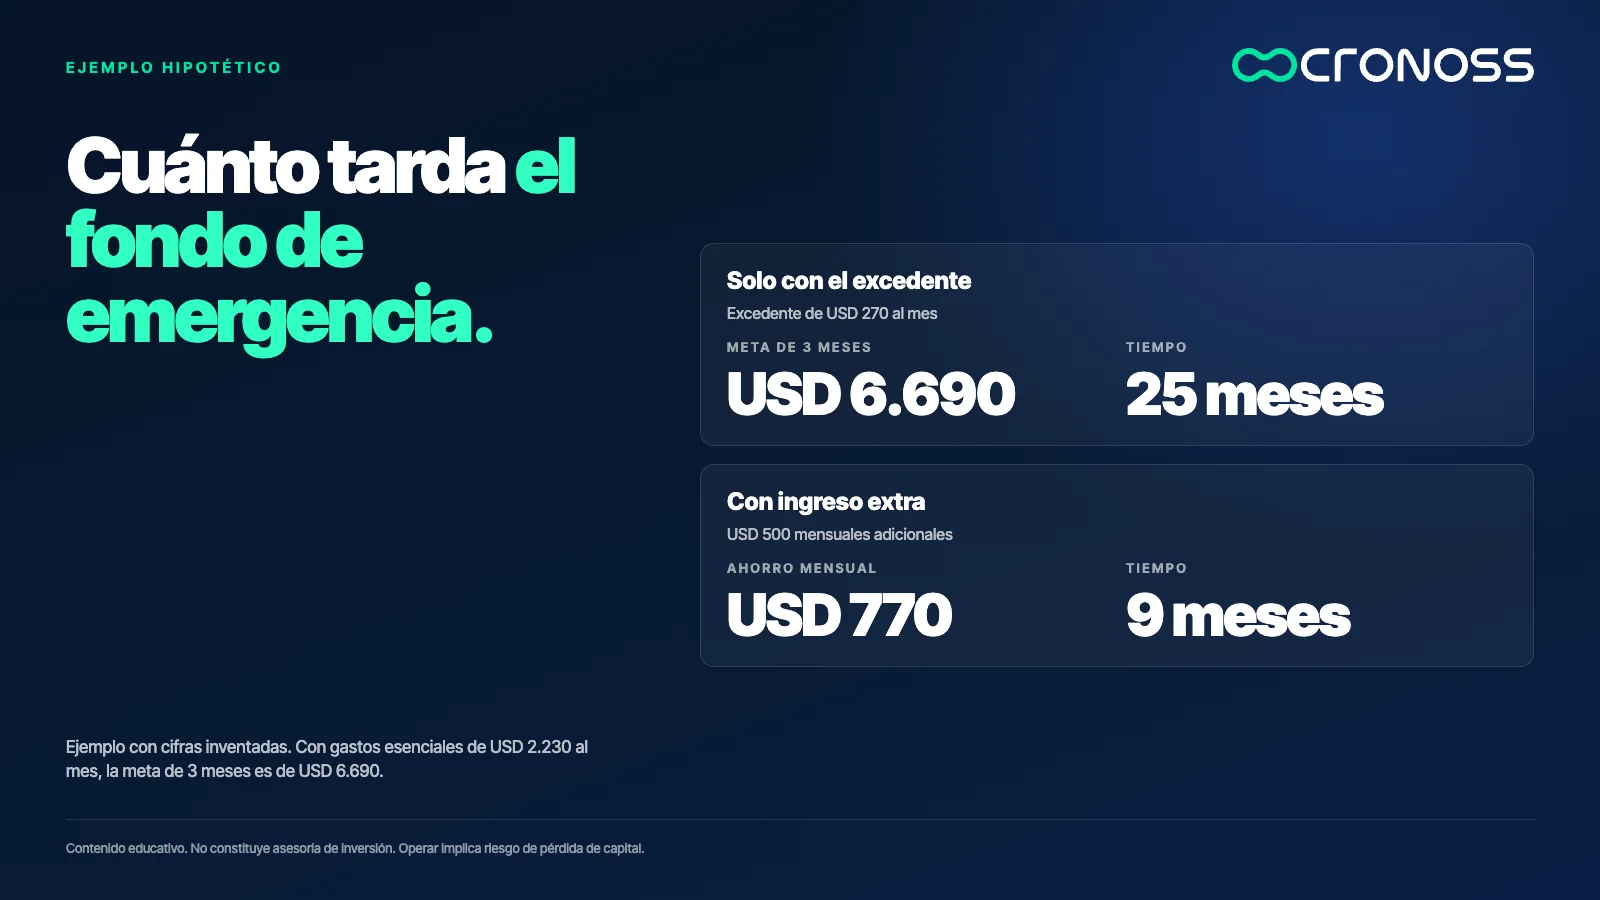
Un ejemplo con números inventados: gastos esenciales de USD 2.230 al mes implican una meta de USD 6.690 para tres meses y USD 13.380 para seis. Si el excedente es de USD 270 al mes, llegar a la meta de tres meses tomaría cerca de 25 meses. Si además se destinan USD 500 mensuales de ingresos extra, el ahorro sube a USD 770 al mes y el plazo baja a cerca de 9 meses. La reserva debe mantenerse en algo líquido y de bajo riesgo, porque su función es estar disponible cuando se necesite.
Primero el diagnóstico, luego las metas
Antes de armar los fondos o el presupuesto necesitas saber desde dónde partes. Tres preguntas ordenan el diagnóstico: qué tienes y qué debes, cuánta capacidad de ahorro tienes y cuánto efectivo tienes disponible. Los tres estados financieros (situación, resultados y flujo de caja) se pueden adaptar a las finanzas personales para responderlas.
Importa más mirar las proporciones que los montos absolutos: cuánto de tu ingreso se va en gastos, cuánto en deudas, cuánto queda para ahorrar. Y el diagnóstico no es un juicio sobre lo que hiciste antes. Es un punto de partida.
Qué revisar esta semana
- Calcula tu promedio. Toma tus resultados de los últimos 12 meses y saca el promedio mensual, sin tener en cuenta tu mejor mes.
- Clasifica tus gastos. Divide lo que gastas en flexibles e inflexibles y mira qué proporción representa cada grupo.
- Separa las cuentas. Define cuánto capital es de trading y cuánto es para vivir, y fija una regla de cuándo y cuánto se retira.
- Calcula tu meta de emergencia. Multiplica tus gastos esenciales por los meses que necesitas cubrir y divídela por tu excedente mensual.
Estructura primero, resultados después
La disciplina de una estrategia empieza fuera del gráfico: en cómo recibes, repartes y gastas lo que genera. Nada de esto garantiza resultados en la operativa, que siempre implica riesgo de pérdida. Pero una estructura sólida evita que un mal mes se convierta en una mala decisión.
Operar sin presión de caja no te hace ganar más. Te hace pensar mejor.
Si quieres armar esta estructura con plantillas y un diagnóstico guiado, revisa el programa Finanzas Personales para Traders Profesionales.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué el ingreso del trading no es como un salario?
Porque no existe un contrato que defina cuánto recibes cada mes: tú defines las reglas, asumes el riesgo y los resultados varían. Es un ingreso probabilístico, parecido al de un negocio propio. Esperar un monto fijo es lo que convierte la variabilidad en un problema.
¿Qué es un fondo de distribución?
Es una tercera cuenta, separada de la de operar y la de vivir, que se alimenta con una parte de las utilidades y reparte una cantidad estable para tus gastos. Funciona como un colchón que absorbe la variabilidad del trading sin que se note en tu día a día.
¿Cuál es la diferencia entre el fondo de distribución y el fondo de emergencia?
El fondo de distribución suaviza el flujo mensual de la operativa. El fondo de emergencia es una reserva para eventos inesperados, y suele cubrir entre tres y seis meses de gastos esenciales. Con ingreso variable, la meta suele necesitar más meses.
¿Cuánto debería gastar si mi ingreso es variable?
Fija el presupuesto sobre el promedio esperado y no sobre tus mejores meses, y deja la mayor parte de los gastos discrecionales como flexibles. Esto no garantiza resultados, pero reduce la presión sobre la operativa cuando llegan los meses negativos.