Puntos clave
- Una inversión es defendible cuando su peor pérdida razonable se puede pagar sin comprometer la estabilidad del patrimonio.
- La pérdida pagable es la menor entre la capacidad (objetiva) y la tolerancia (subjetiva) de cada persona.
- Mayor rentabilidad esperada implica mayor variabilidad; una promesa de alto rendimiento sin riesgo visible esconde el riesgo.
- Se puede medir el riesgo con datos, pero para lo no medible hay que limitar la exposición y tener un plan de contingencia.
- Prevenir, proteger, diversificar y planear la contingencia son las cuatro respuestas básicas, proporcionales al riesgo.
- Tras una pérdida planeada, el plan sigue mandando: un límite diario de pérdidas y un protocolo posterior evitan decisiones con el ánimo alterado.
Una tienda de limonada en la entrada de la casa es el ejercicio de emprendimiento más pequeño que existe. Cuesta unos limones, azúcar y agua, y si nadie compra, lo peor que pasa es que la familia toma limonada. Nadie pierde la casa por un puesto de limonada.
Las decisiones de inversión casi nunca se parecen a eso. Se toman con el ahorro completo, con dinero prestado o con la convicción de que esta vez sí va a salir bien. Y cuando algo falla, la pregunta ya no es si la inversión fue buena, sino si la persona puede seguir viviendo como vivía.
Una inversión es defendible cuando su peor pérdida razonable se puede pagar sin tocar la estabilidad del patrimonio, y gestionar el riesgo consiste en lograrlo antes de que la pérdida ocurra.
Qué significa que una pérdida sea pagable
En emprendimiento se conoce como affordable loss o pérdida asumible: en lugar de preguntar cuánto se puede ganar, se pregunta cuánto se está dispuesto a perder sin que el resto de la vida se desorganice. La diferencia parece pequeña, pero cambia el orden de las decisiones. Primero se fija el techo de la pérdida y después se evalúa la oportunidad.
Pagable no significa "dinero que no me importa". Y tampoco tiene una sola medida, porque el perfil de riesgo de una persona combina dos preguntas distintas:
- Capacidad: cuánto riesgo puedo asumir. Es objetiva y se verifica con cifras: cuántos meses de gastos cubre el fondo de emergencia, qué tan estable es el ingreso, cuánto del patrimonio es líquido, cuántas obligaciones hay.
- Tolerancia: cuánto riesgo estoy dispuesto a soportar. Es subjetiva y depende de la personalidad: cómo se siente la persona cuando la cuenta cae, y si puede dormir tranquila.
Las dos ponen un límite y la pérdida pagable es el menor de los dos. Con una capacidad enorme y una tolerancia mínima, usar toda la capacidad produce angustia y termina en abandonar las inversiones. Con una tolerancia enorme y una capacidad limitada, el perfil deja de ser dinámico y pasa a ser imprudente, porque pone en riesgo la estabilidad del hogar.
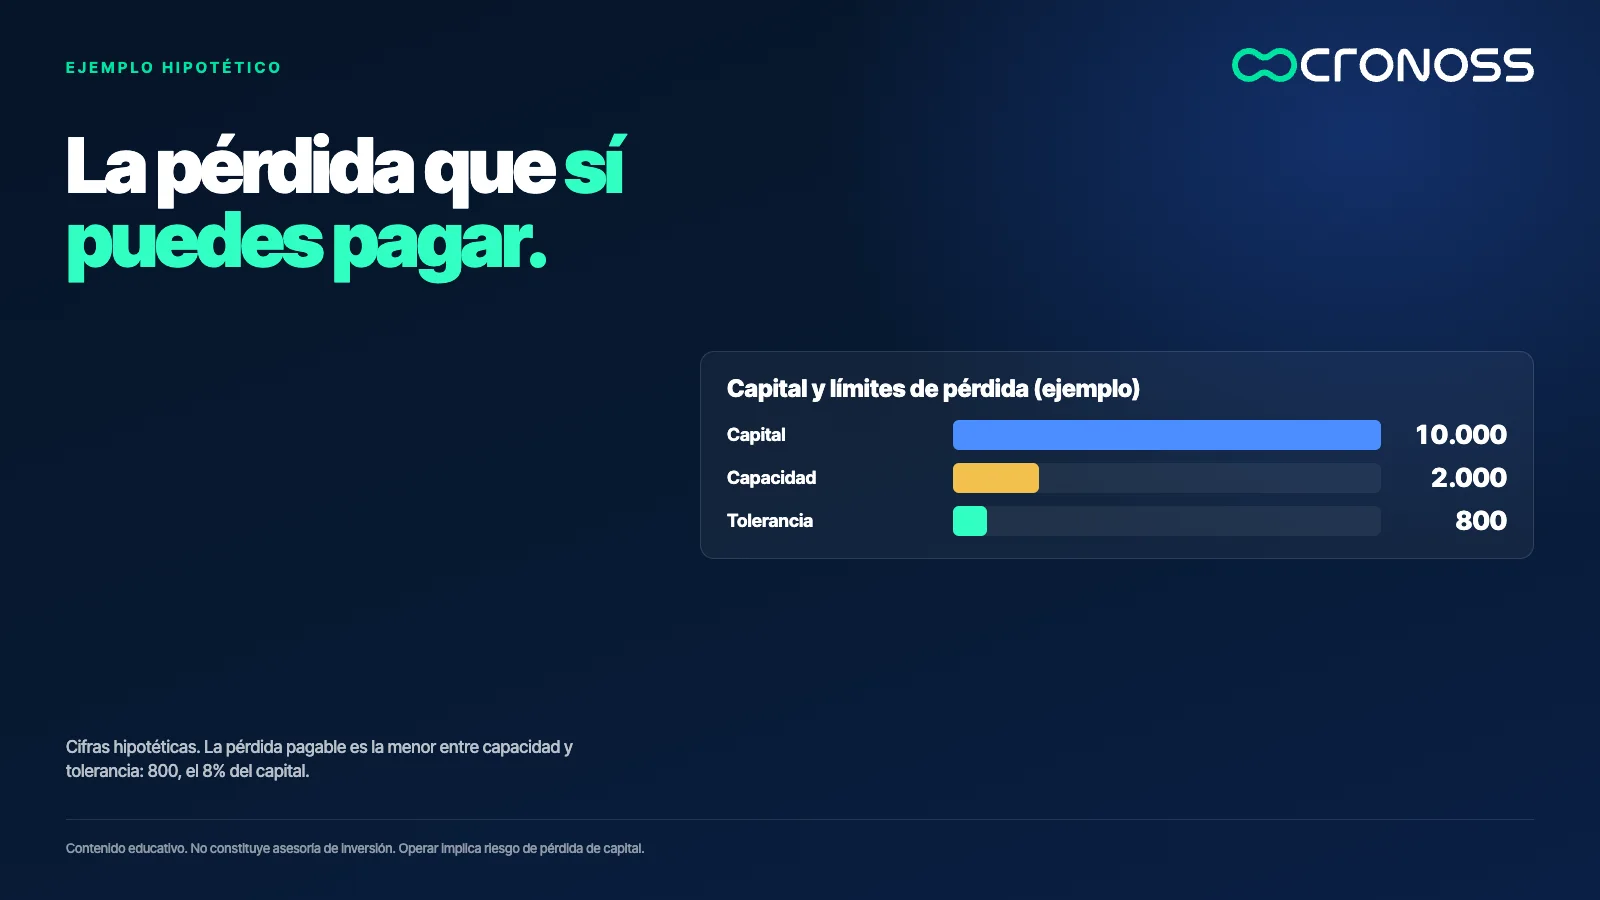
Un ejemplo hipotético. Una persona tiene $10.000 USD invertibles y un fondo de emergencia de tres meses por separado. Su capacidad le permite perder hasta $2.000 USD sin tocar lo esencial, pero empieza a perder el sueño con una pérdida de $800 USD. Su pérdida pagable para todo el portafolio es $800 USD, 8% del capital, no $2.000 USD.
Invertir por fe es la forma más cara de no medir
Cuando una decisión de inversión se apoya en la confianza y en las creencias más que en variables de riesgo, el terreno queda fértil para los esquemas piramidales: cuando la conversación gira alrededor de que "esta gente sí está pagando a tiempo", nadie se pregunta de dónde sale la rentabilidad.
Los esquemas Ponzi comparten un patrón: prometen rendimientos altos y constantes, pagan a los primeros inversionistas con el dinero de los nuevos y se caen cuando dejan de entrar aportes. Que el pago llegue puntual no prueba que el negocio exista. Prueba que todavía entra dinero.
La salida no es desconfiar de todo, sino cambiar la pregunta de "¿me va a ir bien?" a "¿qué pasa si me va mal y cuánto me cuesta?".
Una rentabilidad mayor siempre trae un riesgo mayor
Si alguien ofrece duplicar el capital en un año, la pregunta honesta es si esa oferta describe un negocio seguro o uno muy riesgoso. La relación entre rentabilidad esperada y riesgo es creciente: para aspirar a más hay que aceptar más variabilidad en los resultados. Una promesa de alto rendimiento sin riesgo visible no es una excepción a esa regla, es una señal de que el riesgo está escondido.
Por eso conviene desconfiar de las cifras espectaculares y mirar con más atención los resultados modestos que se repiten durante décadas. La consistencia se construye con reglas sencillas aplicadas muchas veces, no con aciertos extraordinarios.
Riesgo que se puede medir y riesgo que no
No todo lo que puede salir mal se puede calcular. El economista Frank Knight distinguió hace un siglo entre riesgo, donde existen datos para estimar probabilidades, e incertidumbre, donde no hay referencias suficientes para asignarlas.
- Riesgo cuantificable. La volatilidad de un activo, la caída máxima histórica de un portafolio o la distancia entre el precio de compra y el de salida se pueden medir con datos.
- Riesgo no cuantificable. Un cambio regulatorio, una decisión geopolítica o una tecnología nueva no tienen un historial que permita estimar su probabilidad con precisión.
La práctica profesional hace dos cosas: mide lo que se puede medir y, para lo que no, limita la exposición para que un evento extremo no destruya el patrimonio. Medir no elimina el riesgo. Evita descubrirlo por sorpresa.
Un mapa para ordenar lo que puede salir mal
El riesgo financiero (precios, tasas, crédito, liquidez) es solo una de las categorías. El riesgo operativo cubre errores humanos y fallas de sistemas, y el riesgo estratégico, decisiones que restan competitividad con los años. Un mismo evento puede activar varios a la vez: una caída del sistema es operativa, pero también puede impedir cerrar una posición a tiempo.
Una matriz de impacto y probabilidad ayuda a priorizar. Se ubica cada riesgo según qué tan probable es y cuánto costaría, y se separan cuatro zonas:
- Alta probabilidad y alto impacto: se evita.
- Alto impacto y baja probabilidad, como mantener posiciones apalancadas durante un fin de semana: se limita o se transfiere.
- Bajo impacto y alta probabilidad, como los pequeños errores recurrentes: se controlan para que no desgasten la cuenta.
- Bajo impacto y baja probabilidad: se acepta y se monitorea.
Cuatro respuestas para un riesgo crítico
Mitigar no es eliminar. Es hacer el riesgo manejable con una de cuatro estrategias: prevención (no operar justo antes de una noticia o en activos que no se conocen), protección (un stop loss definido de antemano), diversificación (no depender de una sola fuente de riesgo) y plan de contingencia (saber qué hacer el día que el riesgo se materializa).
La respuesta debe ser proporcional. Un riesgo menor pide monitoreo; uno crítico, varias capas. Y la mitigación no puede costar más que el daño que evita.
Siguiendo el ejemplo anterior, con una pérdida pagable de $800 USD sobre $10.000 USD, la persona decide arriesgar 1% por operación, es decir, $100 USD. Si su punto de salida queda a 5% del precio de entrada, la posición máxima es $100 / 0,05 = $2.000 USD. Ocho operaciones perdedoras seguidas ($800 USD) agotarían el límite, y ahí el plan dice parar. Sin esa cuenta, la misma operación con $10.000 USD expuestos habría costado $500 USD de una vez.
Después de una pérdida planeada, el plan sigue mandando
Fijar un límite por operación no basta si no se define qué pasa después de una pérdida. Una pérdida dentro del plan es información normal del sistema, no una deuda con el mercado. Lo que más daño hace es la decisión siguiente, tomada con el ánimo alterado y sin reglas: más tamaño de lo habitual, otro activo que no se opera, una salida sin definir. Con números hipotéticos, una pérdida planeada de $100 USD puede convertirse en una de $300 USD.
La mitigación también se escribe como regla antes de operar:
- Un límite diario de pérdidas. Si el plan permite ocho pérdidas seguidas, puede fijar un límite diario más corto, por ejemplo tres ($300 USD, 3% del capital), después del cual se cierra la plataforma.
- Un protocolo posterior a la pérdida. Hacer una pausa, no cambiar el tamaño, el activo ni la salida, y anotar qué pasó antes de volver a mirar el gráfico.
- Aceptar el día en blanco. Si no hay señal dentro del plan, no operar es una jornada válida, y cerrar en cero es mejor que una pérdida adicional innecesaria.
La disciplina tiene además un efecto estadístico: cada operación fuera del plan contamina los registros, y entonces ya no se puede saber si la estrategia funciona.
Qué observar antes de invertir
La siguiente prueba funciona para una compra de vivienda, un fondo o una operación de trading:
- Escribe tu capacidad y tu tolerancia. La primera en cifras (meses de gastos cubiertos, liquidez, ingresos estables) y la segunda en la pérdida con la que aún podrías dormir. Tu pérdida pagable es la menor.
- Compárala con tu patrimonio líquido y tus compromisos mensuales. Si pagarla te obliga a vender otros activos o a endeudarte, no es pagable.
- Define de antemano cómo sales, cuánto puedes perder en un día y qué harás después de una pérdida. El plan debe responder antes de que aparezca la emoción.
También sirve recordar la aritmética de las caídas: perder el 50% de un capital exige ganar el 100% para volver al punto de partida. Un capital de $10.000 USD que cae a $5.000 USD necesita duplicarse, y la pérdida pagable existe precisamente para no quedar en esa posición.
No se elige si hay riesgo, se elige cuánto
Invertir no consiste en adivinar el futuro. Consiste en decidir con reglas qué tanto riesgo se acepta y qué se hace cuando el resultado es adverso. Quien trabaja con esa lógica deja de depender de la corazonada, del consejo aislado o de la fe, y empieza a comportarse como una mesa de inversión pequeña pero disciplinada.
La pregunta que ordena todo lo anterior cabe en una línea: antes de preguntar cuánto puede rendir una inversión, pregunta cuánto puedes perder y si puedes pagarlo.
Si quieres aprender a clasificar riesgos, construir una matriz propia y aplicar estrategias de mitigación paso a paso, el programa Fundamentos de Riesgo en las Inversiones recorre ese camino con ejercicios aplicados.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es una pérdida pagable en inversión?
Es una pérdida que puedes asumir sin comprometer tus gastos básicos, tus deudas ni tu fondo de emergencia, y que además puedes soportar sin perder el sueño. Se define antes de invertir, en dinero y no en porcentaje. Es el menor valor entre tu capacidad y tu tolerancia al riesgo.
¿Cuál es la diferencia entre capacidad y tolerancia al riesgo?
La capacidad es objetiva: cuánto riesgo puedes asumir según tu fondo de emergencia, tus ingresos y tu liquidez. La tolerancia es subjetiva: cuánto riesgo estás dispuesto a soportar emocionalmente. Si una supera a la otra, el límite lo marca la menor, porque excederla genera imprudencia o angustia.
¿Cuál es la diferencia entre riesgo e incertidumbre?
El riesgo es lo que se puede estimar con datos y probabilidades; la incertidumbre es lo que no tiene referencias suficientes para calcularse. La volatilidad de un activo es riesgo medible. Un cambio regulatorio inesperado se acerca más a la incertidumbre.
¿Cómo reduzco el riesgo de una inversión sin eliminarlo?
Combinando cuatro respuestas: prevenir, proteger, diversificar y tener un plan de contingencia. La intensidad debe ser proporcional al riesgo y no costar más que el daño que evita. Es un proceso que se revisa de forma continua.
¿Qué debo hacer después de una pérdida dentro de mi plan?
Seguir el plan: hacer una pausa, no cambiar el tamaño, el activo ni la salida, y anotar qué pasó. Un límite diario de pérdidas, por ejemplo tres operaciones, indica cuándo cerrar la plataforma. Si no hay señal, no operar es una jornada válida.
¿Cómo calculo cuánto invertir en una operación?
Divide la pérdida que asumes por operación en dinero entre la distancia porcentual al punto de salida. Con $100 USD de pérdida por operación y una salida a 5%, la posición máxima es $2.000 USD. Es una ilustración del cálculo, no una recomendación.