Puntos clave
- La tasa de intervención funciona como piso del mercado y como referencia para poner precio a los demás activos.
- Cada activo exige una prima de riesgo sobre ese piso, proporcional al riesgo que implica.
- El piso puede moverse: si las finanzas públicas se deterioran, el gobierno paga más por endeudarse y arrastra el costo de todo el crédito.
- Cuando suben las tasas, los precios de los activos tienden a ajustarse a la baja: la relación es inversa.
- El mercado reacciona a la diferencia entre el dato y el consenso, y los índices resumen el clima mejor que un solo activo.
Cuando un banco central sube o baja su tasa de interés, lo que se mueve en teoría es el costo del crédito. Pero las noticias hablan de otra cosa: caen las acciones, se mueven las monedas, cambia el precio de los bonos. La pregunta de quien empieza es natural: ¿qué tiene que ver una tasa con el precio de un activo?
La respuesta es una de las ideas más útiles para entender los mercados desde cero.
La tasa de interés es la vara de medir del retorno mínimo: cuando sube, todos los activos tienen que compensar más, y por eso sus precios se ajustan.
¿Qué tiene que ver una tasa con el precio de una acción?
Todo activo financiero promete, o se espera que genere, un retorno. Y todo inversionista tiene un retorno mínimo en mente por asumir un riesgo. Esa vara no la fija cada persona: la marca, en buena medida, la tasa de interés.
Por eso el mercado de bonos, el de divisas y el de acciones se mueven cuando se mueve una decisión de política monetaria. Aunque parezcan mundos distintos, comparten la misma referencia.
La tasa de intervención es el piso
La tasa de intervención es el tipo al que el banco central presta recursos al sistema financiero. Es la interacción más básica entre bancos, el préstamo de un día para otro, y por eso es la tasa más baja de la economía. Se parece mucho a la tasa de los bonos de gobierno de plazo más corto, y se la toma como referencia de tasa libre de riesgo.
Cuando las finanzas públicas están sanas, esa tasa corta del gobierno funciona como el piso de toda la deuda: una empresa o una persona deben pagar más que ella para endeudarse, porque asumen un riesgo mayor. Como es el punto de partida del crédito en la economía, sirve de módulo para poner precio a los demás activos.
Cada activo exige una prima sobre ese piso
Piensa en una competencia de salto alto en la que los jueces suben la vara: algunos atletas quedan fuera porque ya no la superan. Con los activos pasa algo parecido. A partir de la tasa base, cada activo exige una prima de riesgo proporcional a lo riesgoso que sea.
Un ejemplo con números inventados: si la tasa de intervención es 3% y un bono ofrece 10%, la compensación sobre el piso es de 7 puntos. Si una acción esperara solo 8%, la compensación sería de 5 puntos, menor, por asumir más riesgo. Esa comparación es la que lleva a revisar precios cuando la vara cambia.
Cuando el piso mismo se mueve
El piso no es fijo. Si las finanzas de un gobierno se deterioran y no hay una fuente clara para financiar el gasto, el gobierno tiene que pagar más por endeudarse. Sus bonos rinden más, el piso sube y arrastra el costo de todo el crédito de esa economía: empresas, hipotecas, consumo.
Además, las expectativas sobre la política monetaria se ajustan con cada dato que sale. No basta con conocer la tasa de hoy: importa hacia dónde se espera que vaya y cómo cada cifra nueva cambia esa expectativa. Por eso los mercados siguen de cerca tres frentes: inflación, crecimiento y desempleo, y por eso existe el calendario económico.
Cuando suben las tasas, los precios bajan
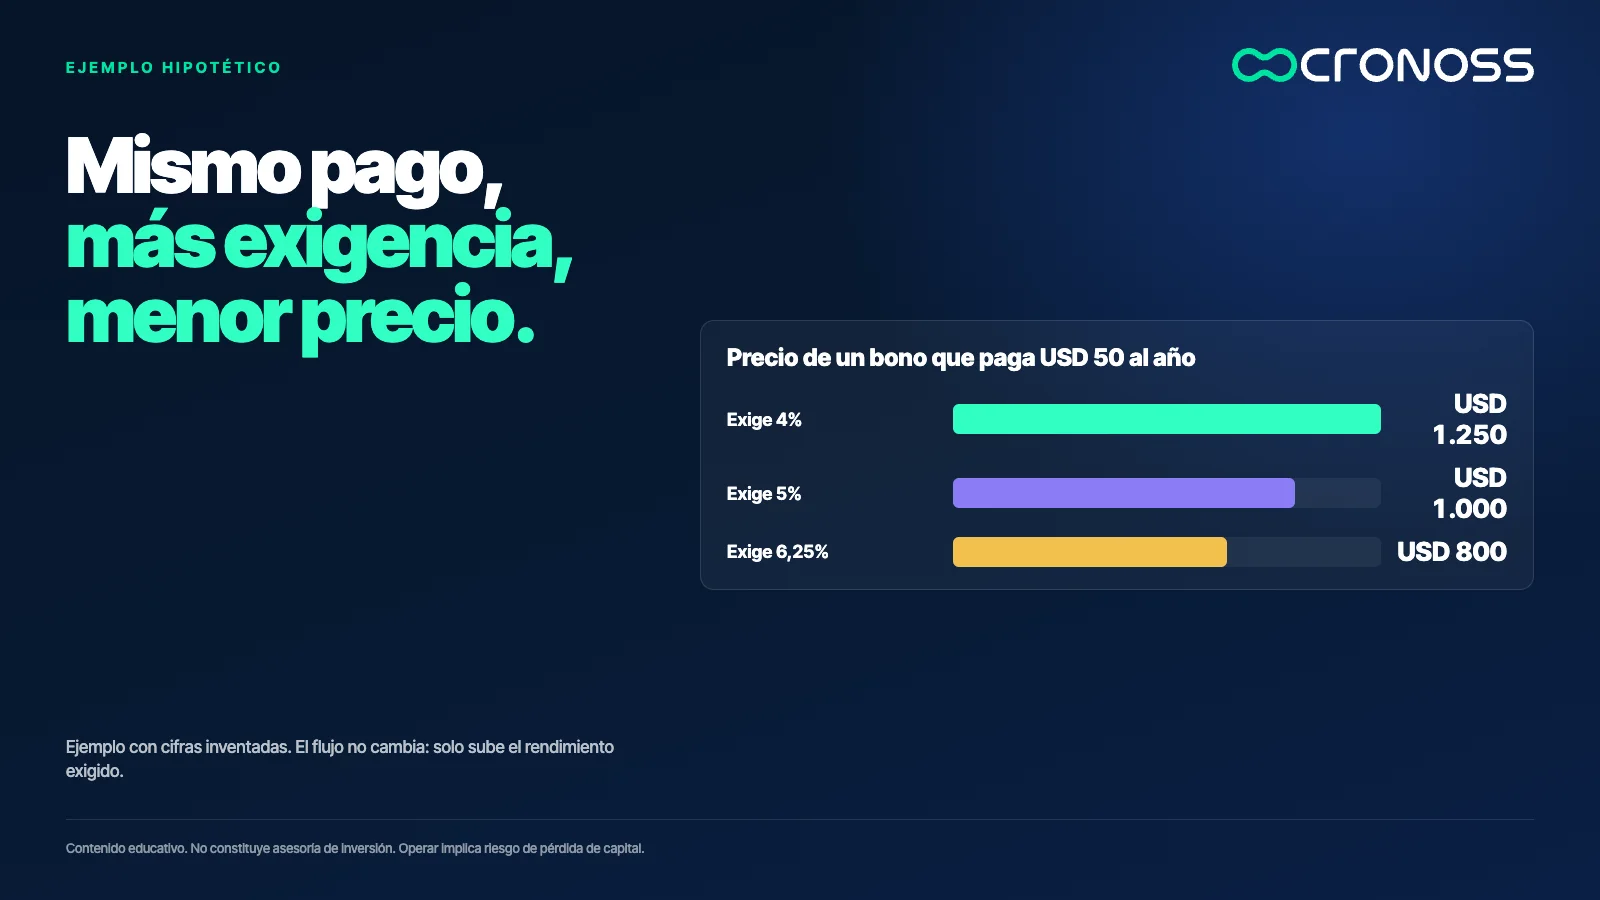
La relación es inversa. Una simplificación sirve para verla: un bono que paga USD 50 al año de forma indefinida vale USD 1.000 si el rendimiento exigido es 5% (50 ÷ 0,05). Si el rendimiento exigido sube a 6,25%, el mismo flujo vale USD 800 (50 ÷ 0,0625). Si baja a 4%, vale USD 1.250 (50 ÷ 0,04).
El flujo no cambió. Cambió la vara. Los bonos reales tienen vencimiento y condiciones propias, por lo que sus movimientos son menos extremos, pero la dirección es la misma.
El mercado reacciona a la sorpresa, no al dato
Navegar sin indicadores es como conducir con niebla. Algunos datos, como el crecimiento, salen con rezago, y los inversionistas no pueden esperar tanto. Por eso se siguen indicadores de inflación, empleo y actividad, que además influyen en las decisiones del banco central. Su mandato incluye estabilidad de precios y máximo empleo, de modo que los datos de ambos frentes se miran con atención.
Los analistas estiman cada dato y de ahí sale un consenso: lo que el mercado espera. Si el dato coincide con el consenso, el precio apenas se mueve, porque todos lo esperaban. Si se aleja, hay una sorpresa, y esa diferencia es la que genera volatilidad.
Los índices son el clima del mercado
Un solo activo no dice cómo está el mercado, igual que un solo precio no dice cómo está el mercado de las frutas. Para eso existen los índices, canastas que resumen el comportamiento agregado:
- S&P 500: las 500 mayores empresas por capitalización de Estados Unidos.
- Nasdaq: principales acciones tecnológicas.
- Dow Jones: empresas industriales consolidadas.
- Russell: empresas de baja capitalización.
- VIX: no mide si los precios suben o bajan, sino cuánta incertidumbre hay.
Hay equivalentes en otros países, como el DAX alemán, el CAC 40 francés o el IBEX español.
Qué mirar antes de interpretar una noticia
- Identifica la tasa de referencia. Pregunta en qué nivel está y en qué dirección se espera que vaya.
- Compara dato y consenso. Un número solo no dice nada: importa cuánto se aleja de lo esperado.
- Mira el índice, no un solo activo. Revisa cómo se comporta la canasta antes de sacar conclusiones.
Nada de esto predice qué hará un mercado mañana. Es un método para entender por qué se mueve lo que se mueve, y todo mercado implica riesgo de pérdida.
Entender el piso cambia cómo lees todo lo demás
Quien conoce la relación entre tasas y precios deja de ver las noticias como hechos aislados. Empieza a verlas como variaciones de una misma vara.
Si mueven la vara, se mueve todo lo que se mide con ella.
Si quieres seguir con este mapa, desde los participantes del mercado hasta tu primera orden coherente, revisa el programa Introducción Práctica a los Mercados Financieros.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué las tasas de interés afectan el precio de las acciones y los bonos?
Porque la tasa de referencia marca el retorno mínimo que se exige a cualquier activo. Si sube, los activos deben compensar más y sus precios se ajustan. Por eso mercados distintos reaccionan a la misma decisión de un banco central.
¿Qué es la tasa libre de riesgo y por qué se llama piso?
Es la tasa de referencia a la que se presta con el menor riesgo, muy cercana a la de los bonos de gobierno de plazo corto cuando las finanzas públicas están sanas. Se llama piso porque el resto de la deuda debe pagar más que ella.
¿Qué es el consenso del mercado y por qué importa?
Es lo que los analistas esperan que muestre un dato económico. El precio suele reaccionar a la diferencia entre el dato real y el consenso, porque esa sorpresa cambia las expectativas.
¿Para qué sirven los índices bursátiles?
Resumen el comportamiento de una canasta de activos y muestran el clima del mercado. Ejemplos son el S&P 500, el Nasdaq, el Dow Jones, el Russell y el VIX, que mide incertidumbre.