Puntos clave
- El profit factor es el cociente entre las ganancias brutas y las pérdidas brutas de una estrategia.
- Un profit factor de 1 pierde dinero en la práctica, porque comisiones, spread, deslizamiento y swaps restan en cada operación.
- El profit factor, el win rate y el risk reward están atados: win rate = PF ÷ (PF + RR).
- La mayoría de las estrategias robustas tienen un profit factor entre 1,5 y 2,5.
- Para medirlo bien, el backtest debe incluir costos y usar lotaje fijo o resultados en pips.
Una estrategia con profit factor de 1 gana lo mismo que pierde. Después de comisiones y spread, pierde dinero. El profit factor es el cociente entre las ganancias brutas y las pérdidas brutas de una estrategia.
Indica cuántas unidades gana una estrategia por cada unidad que pierde. Ese número revela si una estrategia es rentable y cuánto margen tiene frente a los costos, y una sola ecuación lo ata al porcentaje de acierto y al tamaño de las ganancias.
¿Qué mide exactamente el profit factor?
El profit factor mide cuánto dinero gana una estrategia en bruto por cada unidad de dinero que pierde en bruto. Su fórmula es directa:
PF = ganancia bruta ÷ pérdida bruta
La ganancia bruta suma el resultado de todas las operaciones ganadoras. La pérdida bruta suma, en valor absoluto, el de todas las perdedoras. Con un profit factor de 1,5, la estrategia ganó 1,5 dólares por cada dólar que perdió.
El valor 1 marca la frontera teórica. Por encima, la estrategia acumula más de lo que cede. Por debajo, cede más de lo que acumula.
Su ventaja es la lectura inmediata: un solo cociente dice si la estrategia suma o resta. Su debilidad aparece cuando alguien lo lee aislado, porque el mismo profit factor puede salir de estructuras de operación muy diferentes.
¿Cómo se relaciona con el win rate y el risk reward?
El profit factor se puede escribir por completo en función del win rate y del risk reward. Esa equivalencia explica casi todo lo que la métrica dice de una estrategia.
El win rate es la proporción de operaciones que cierran en ganancia. Su complemento, el loss rate, equivale a 1 menos el win rate. El risk reward, en esta métrica, es la ganancia promedio dividida entre la pérdida promedio.
La ganancia bruta equivale al número de operaciones ganadoras multiplicado por la ganancia promedio. La pérdida bruta sigue la misma lógica con las perdedoras. Al dividir ambas cantidades entre el total de operaciones, el profit factor queda así:
PF = (win rate × ganancia promedio) ÷ ((1 − win rate) × pérdida promedio)
Los dos promedios se agrupan en el risk reward, y la expresión se simplifica:
PF = (win rate × RR) ÷ (1 − win rate)
Al despejar el win rate aparece la relación más útil en la práctica:
win rate = PF ÷ (PF + RR)
Los tres números están atados: si uno cambia y otro se mantiene fijo, el tercero se mueve sí o sí. Con un profit factor constante, subir el win rate obliga a aceptar un risk reward menor. Con un risk reward constante, el win rate solo sube si sube el profit factor.
La ecuación tiene una traducción operativa. Un objetivo de ganancia más lejano aumenta el risk reward, pero el precio lo alcanza con menos frecuencia. Un objetivo más cercano se cumple más veces y deja menos por operación. Ningún ajuste de salida escapa a esa compensación.
¿Qué muestra la curva de equilibrio?
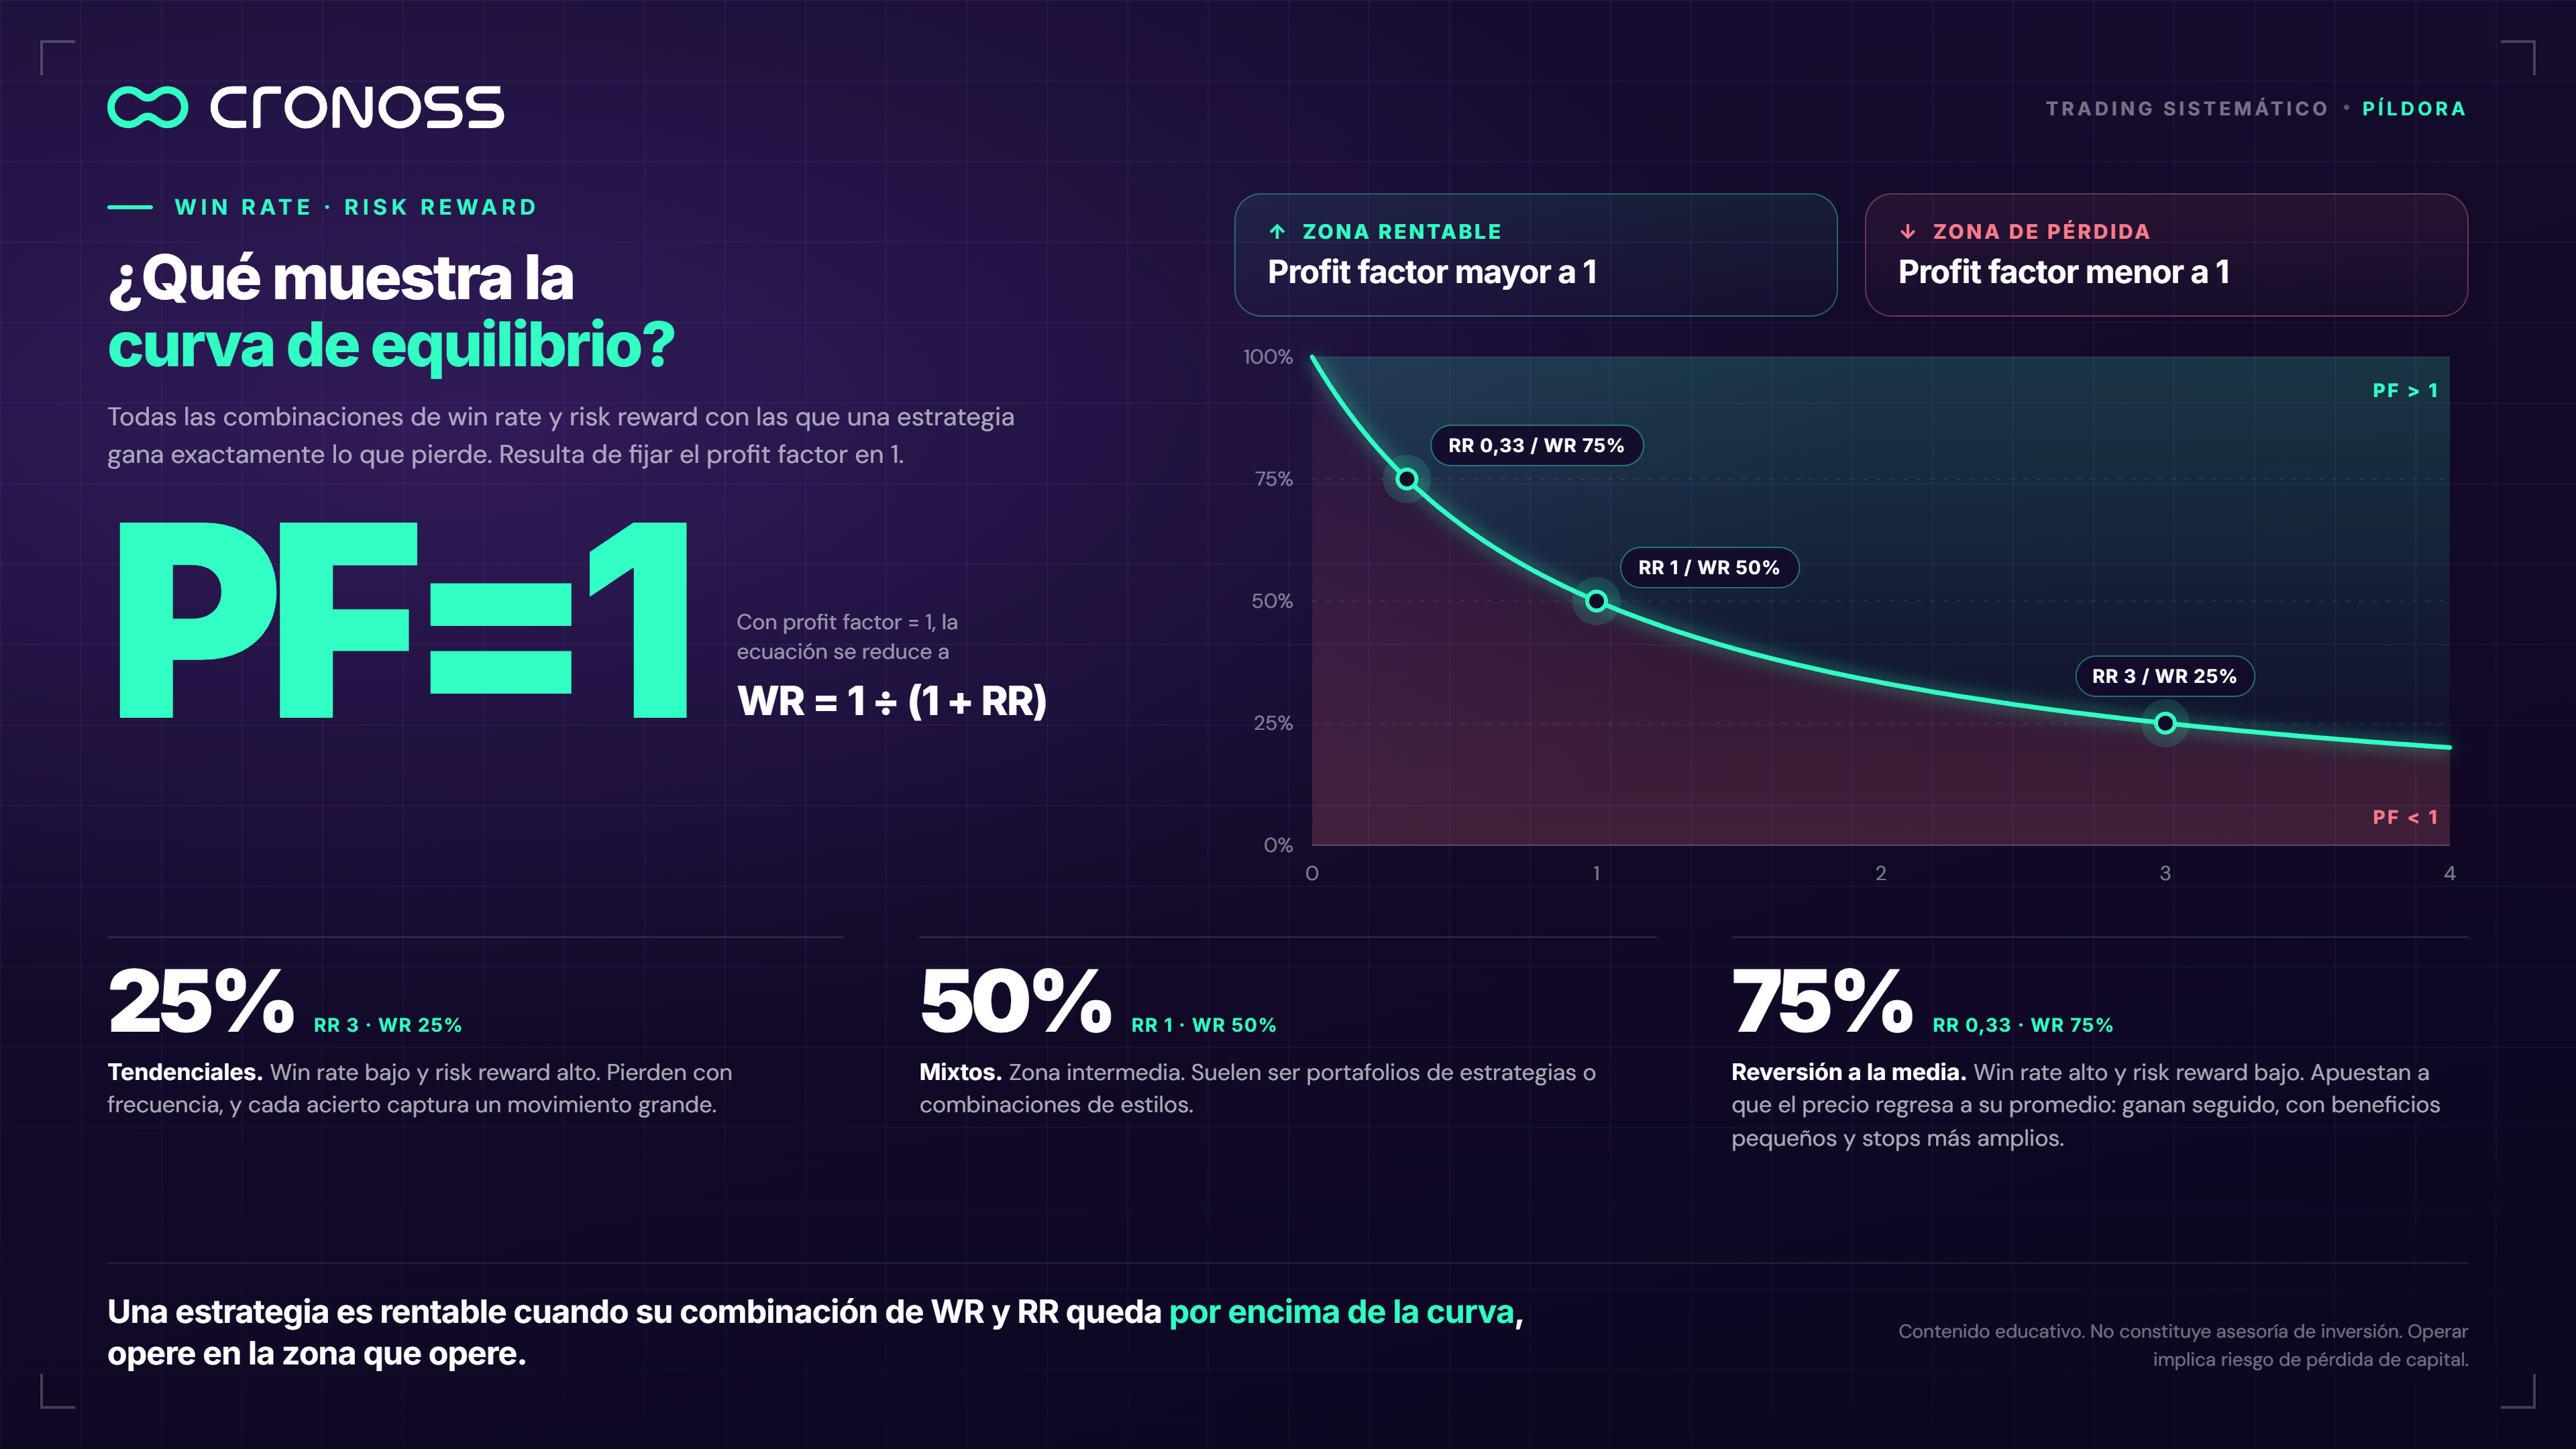
La curva de equilibrio muestra todas las combinaciones de win rate y risk reward con las que una estrategia gana exactamente lo que pierde. Resulta de fijar el profit factor en 1, lo que reduce la ecuación a win rate = 1 ÷ (1 + RR).
Con un risk reward de 3, el equilibrio está en un win rate del 25%. Con un risk reward de 1, sube al 50%. Con un risk reward de 0,33, la estrategia necesita acertar el 75% de las veces.
Cada zona de la curva corresponde a un estilo de estrategia:
- Win rate bajo y risk reward alto. Es la zona de las estrategias tendenciales. Pierden con frecuencia, pero cada acierto captura un movimiento grande.
- Zona intermedia. Aquí están los sistemas mixtos. Suelen ser portafolios de estrategias o combinaciones de estilos.
- Win rate alto y risk reward bajo. Es la zona de la reversión a la media, que apuesta a que el precio regresa a su promedio. Estas estrategias ganan seguido, con beneficios pequeños y stops más amplios.
La curva traza la misma frontera para los tres estilos. Una estrategia es rentable cuando su combinación de win rate y risk reward queda por encima de esa línea, opere en la zona que opere.
¿Por qué un profit factor de 1 pierde dinero?
Un profit factor de 1 pierde dinero porque los costos de ejecución restan en cada operación y empujan el punto de equilibrio real por encima de 1. Esos costos incluyen comisiones, spread, deslizamiento y swaps.
El spread es la diferencia entre el precio de compra y el de venta. El deslizamiento es la distancia entre el precio esperado y el ejecutado. El swap es el costo de mantener una posición abierta de un día a otro. Los cuatro reducen a las ganadoras y agrandan a las perdedoras.
Un ejemplo hipotético muestra la escala del efecto. La estrategia A cierra 100 operaciones: 40 ganadoras de 150 dólares en promedio y 60 perdedoras de 80 dólares. Su ganancia bruta suma 6.000 dólares y su pérdida bruta, 4.800. El profit factor resulta de 1,25.
La ecuación se cumple con estos datos. El risk reward de A es 150 ÷ 80 = 1,875. El cálculo 1,25 ÷ (1,25 + 1,875) devuelve un win rate de 0,40, el mismo 40% observado.
Ahora la estrategia A paga un costo de 10 dólares por operación. Cada ganadora deja 140 dólares y cada perdedora cuesta 90. La ganancia bruta baja a 5.600, la pérdida bruta sube a 5.400 y el profit factor cae a 1,04.
La estrategia B también cierra 100 operaciones: 50 ganadoras de 160 dólares y 50 perdedoras de 80. Su profit factor es 2. Con el mismo costo de 10 dólares, queda en 7.500 contra 4.500, es decir, 1,67.
Ambas estrategias pagan 1.000 dólares en costos. A cae de 1,25 a 1,04 y queda al borde del equilibrio; B baja de 2 a 1,67 y conserva un margen holgado. La diferencia está en el margen con el que cada una partía.
¿Qué valor de profit factor es bueno?
Según la escala de la clase, la mayoría de las estrategias robustas se ubica entre 1,5 y 2,5. La escala completa se lee así:
- PF menor o igual a 1: perdedora. La estrategia no funciona.
- Entre 1 y 1,5: marginal. Puede ganar, pero es frágil y cualquier cambio la rompe.
- Entre 1,5 y 2,5: sólida.
- Mayor a 3: muy alto. Puede ser real, pero exige escepticismo, porque es difícil de sostener en el tiempo.
La estrategia A del ejemplo cae en la zona marginal incluso antes de costos. Ahí se ve la fragilidad que describe la escala: 10 dólares por operación casi borran su ventaja.
Un profit factor alto también hace a la estrategia más estable y más fácil de combinar con otras.
¿Cuáles son los dos errores más frecuentes al usarlo?
El primer error es leer el profit factor de un backtest sin costos como si fuera el real. El segundo es calcularlo con un tamaño de posición que cambia con el tiempo.
El primer error sobrestima la ventaja. Un backtest es una simulación de la estrategia sobre datos históricos, y muchas veces corre sin comisiones ni spread. El resultado describe un mercado sin fricción que nadie opera. La estrategia A muestra cuánto puede cambiar la lectura.
El segundo error distorsiona el peso de cada operación. Con interés compuesto o lotaje variable, el volumen crece con la cuenta, y las operaciones recientes mueven más dinero que las antiguas. En dólares, el tramo final del historial termina dominando el profit factor.
La clase propone dos correctivos. El primero es correr el backtest con lotaje fijo, es decir, con el mismo volumen en cada operación. El segundo es medir los resultados en pips o puntos, las unidades mínimas de variación del precio, en lugar de dinero.
¿Qué puedes revisar en tu propio historial?
Tres comprobaciones bastan para poner a prueba el profit factor de cualquier registro de operaciones:
- Calcula el profit factor en dinero y en pips. Si los dos valores se separan mucho, el tamaño de posición está distorsionando la métrica.
- Recalcúlalo descontando los costos reales de cada operación. Si cae por debajo de 1,5, el registro entra en la zona marginal de la escala.
- Calcula por separado el win rate, el risk reward y el profit factor, y comprueba que win rate = PF ÷ (PF + RR). Si la igualdad falla, hay un error en los datos o la plataforma define alguna métrica de otra forma.
La tercera prueba es la más exigente. Si los tres números no cuadran, ningún análisis construido sobre ellos es confiable.
¿Qué deja sin responder el profit factor?
El profit factor deja sin responder cómo fue el camino. Dos estrategias con el mismo valor pueden atravesar caídas muy distintas antes de llegar al mismo resultado.
El criterio razonable es usarlo como primer filtro: descarta lo frágil, señala lo sospechoso y deja a otras métricas la pregunta por el riesgo del trayecto.
Esa pregunta ordena el resto del programa Métricas de Performance y Evaluación de Estrategias de Trading de Cronoss. La clase Profit Factor desarrolla esta ecuación y la curva de equilibrio paso a paso. La clase siguiente, Recovery Factor, mide la capacidad de una estrategia para recuperarse de su peor caída. Conoce el programa Métricas de Performance y Evaluación de Estrategias de Trading.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el profit factor?
Es el cociente entre la ganancia bruta y la pérdida bruta de una estrategia. Indica cuántas unidades gana por cada unidad que pierde: con un profit factor de 1,5, la estrategia ganó 1,5 dólares por cada dólar que perdió.
¿Qué valor de profit factor es bueno?
Igual o menor a 1 es una estrategia perdedora. Entre 1 y 1,5 es marginal y frágil. Entre 1,5 y 2,5 es sólida. Por encima de 3 es muy alto y exige escepticismo, porque es difícil de sostener en el tiempo.
¿Por qué un profit factor de 1 pierde dinero?
Porque los costos de ejecución (comisiones, spread, deslizamiento y swaps) reducen las ganadoras y agrandan las perdedoras en cada operación, lo que empuja el punto de equilibrio real por encima de 1.
¿Cómo se relaciona el profit factor con el win rate y el risk reward?
Se cumple que win rate = PF ÷ (PF + RR). Si el profit factor se mantiene fijo, subir el win rate obliga a aceptar un risk reward menor, y viceversa.