Puntos clave
- Un portafolio está bien integrado cuando cada clase de activo cumple una función que las demás no cubren.
- Las acciones aportan crecimiento, los bonos estabilidad, el oro refugio y los activos alternativos un motor propio.
- La función de cada clase la define el factor que mueve su precio, no el nombre del activo.
- La integración reduce la dependencia de un solo escenario y la paga con menos avance en los escenarios favorables.
- Las funciones no son fijas: con inflación alta, bonos y acciones pueden caer juntos.
Cuatro activos distintos pueden cumplir una sola función en un portafolio.
Ocurre cuando todos dependen del mismo motor económico. Una cartera con acciones de cuatro sectores luce variada en el papel, pero sus cuatro posiciones caen juntas cuando las empresas ganan menos.
Un portafolio está bien integrado cuando cada clase de activo cumple una función que las demás no cubren. Esa asignación de funciones viene antes que cualquier porcentaje.
¿Qué define la función de una clase de activo?
Una clase de activo es un grupo de inversiones movidas por los mismos factores económicos. La clase Integración trabaja con cuatro: acciones, bonos, oro y activos alternativos.
La función de cada clase la define el factor que mueve su precio. El nombre del activo dice poco. Dos posiciones con nombres distintos pueden responder al mismo factor y, en la práctica, ocupar el mismo lugar.
Un equipo de fútbol ayuda a ver el mecanismo. Con once delanteros, el equipo ataca bien, pero nadie cubre el arco cuando el rival recupera la pelota. Cada posición existe porque cubre una situación que las otras dejan abierta.
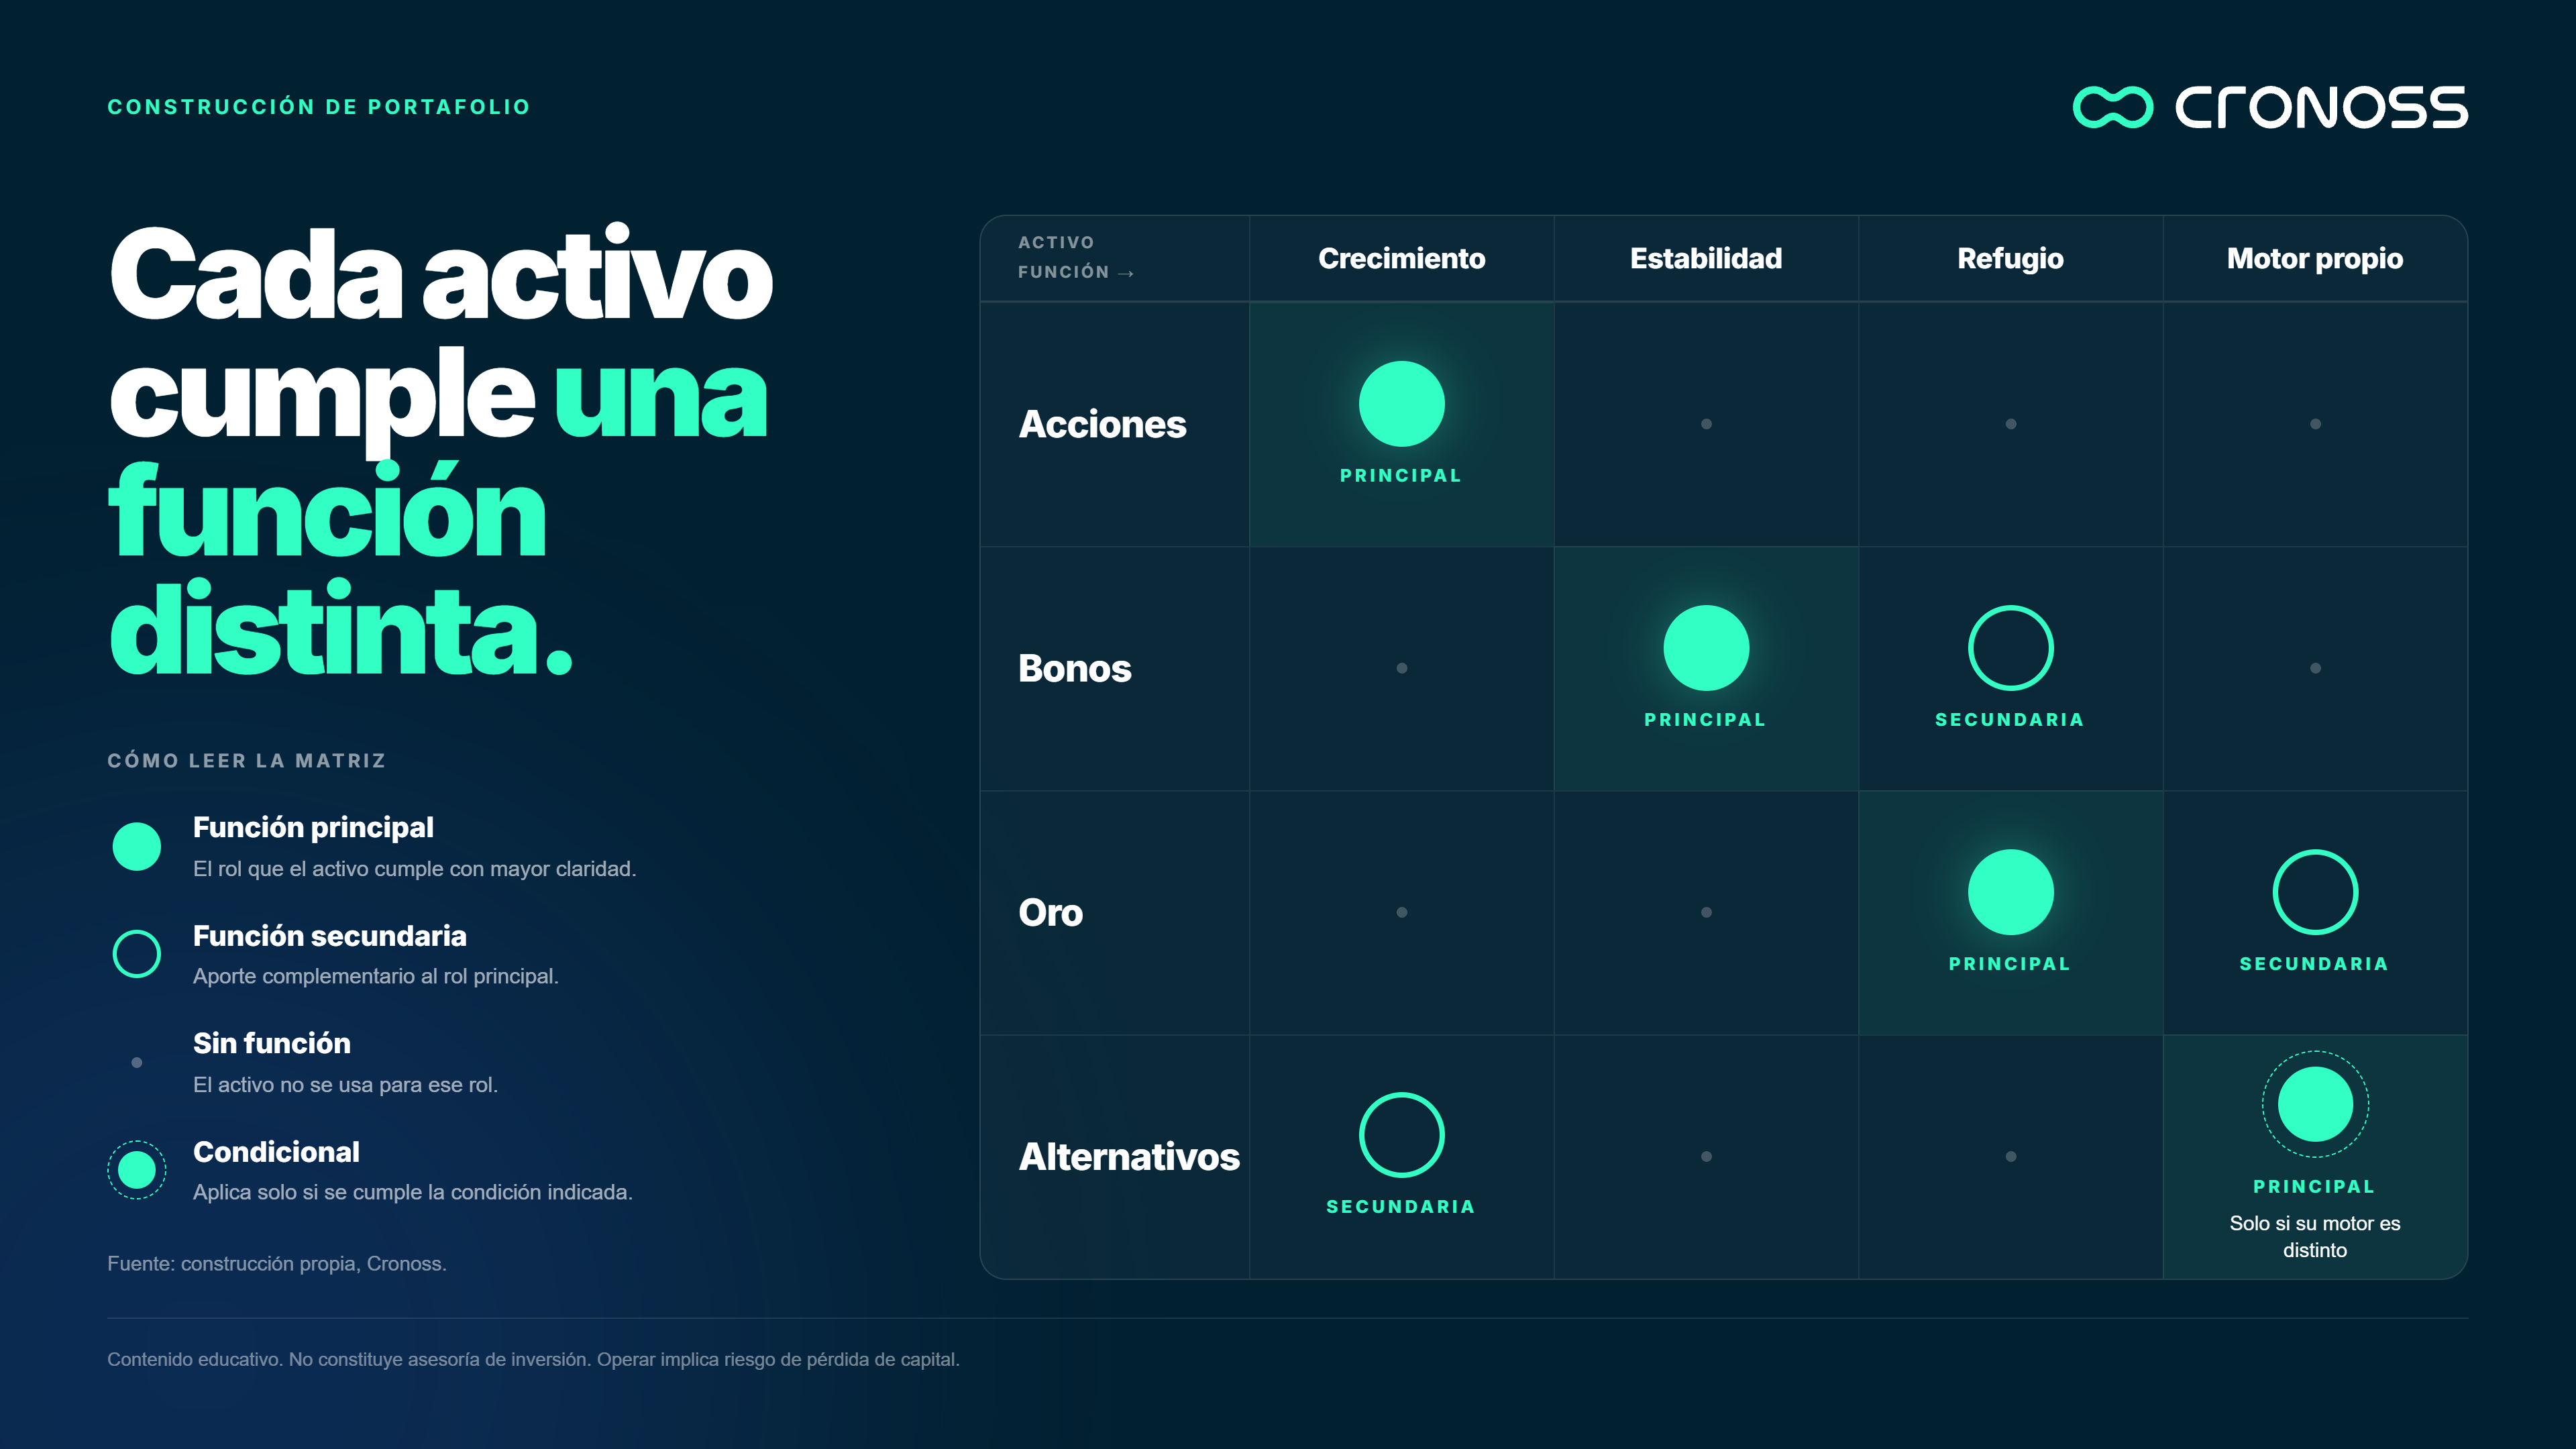
El gráfico ordena esa lógica en una matriz. Las filas son las cuatro clases de activos. Las columnas son cuatro funciones: crecimiento, estabilidad, refugio y motor propio.
Las acciones aportan el crecimiento
Una acción es una fracción de propiedad de una empresa. Su precio sigue las ganancias de esa empresa y lo que el mercado espera de ellas.
Por eso las acciones ocupan la casilla principal de crecimiento en la matriz. Cuando la economía se expande y las empresas venden más, esta clase captura ese avance con más fuerza que las otras tres.
El mismo mecanismo explica su punto débil. Si las ganancias caen en una recesión, las acciones absorben el golpe primero. En la columna de refugio, su casilla queda vacía.
Los bonos aportan estabilidad y flujos previsibles
Un bono es un préstamo que el inversionista hace a un gobierno o empresa a cambio de intereses (como lo vemos en el explainer de bonos, de nuestro programa Fundamentos de las Finanzas). Los pagos quedan pactados de antemano, y esa previsibilidad hace que su precio oscile menos que el de una acción.
Los bonos tienen además un mecanismo de compensación. Cuando la economía se enfría, los bancos centrales suelen bajar las tasas de interés. Un bono emitido antes, con un interés más alto, gana atractivo y su precio tiende a subir.
Esa relación inversa con las tasas sostiene su función de estabilizador. También marca su límite, que aparece más abajo entre los errores frecuentes.
El oro funciona como refugio cuando cae la confianza
Un activo refugio es una inversión que tiende a conservar valor en momentos de tensión. El oro ocupa ese lugar en la matriz.
El oro no paga intereses ni reparte dividendos. Su precio depende de cuánta gente busca resguardo en él, y esa demanda tiende a crecer en episodios de desconfianza sobre la economía o el sistema financiero.
El oro aporta protección a cambio de crecimiento. Una posición grande en oro reduce la sensibilidad del portafolio a las crisis, y también le resta participación cuando la economía avanza.
¿Qué aportan los activos alternativos?
Los activos alternativos aportan un motor propio cuando dependen de factores distintos a los de las otras tres clases. Son inversiones fuera de acciones, bonos y efectivo, como bienes raíces o materias primas.
El rótulo de alternativo no garantiza esa función. Algunos activos de esta categoría dependen del mismo ciclo económico que las acciones. Un alternativo suma al portafolio solo si su motor es realmente distinto.
Cómo se combinan las cuatro funciones
La matriz se lee primero por filas y después por columnas. Cada fila muestra qué aporta una clase de activo. Cada columna muestra qué escenario queda cubierto y qué clase lo cubre.
Un portafolio integrado tiene al menos una casilla principal ocupada en cada columna. Una columna vacía deja un escenario sin respuesta dentro de la cartera. Una columna que concentra todas las posiciones revela dependencia de un solo motor.
La combinación funciona porque los motores fallan en momentos distintos. Cuando caen las ganancias empresariales, el refugio y la estabilidad sostienen parte del valor. Cuando la economía crece, las acciones compensan el menor avance del oro.
La misma cartera en tres escenarios
Un ejemplo hipotético muestra el mecanismo con números. Las cifras son ilustrativas: no provienen de datos de mercado ni representan una distribución recomendada.
La cartera A pone 100 unidades en acciones de cuatro sectores. La cartera B reparte las mismas 100 unidades en 40 de acciones, 30 de bonos, 15 de oro y 15 de alternativos. Cada escenario aplica a cada clase un movimiento supuesto.
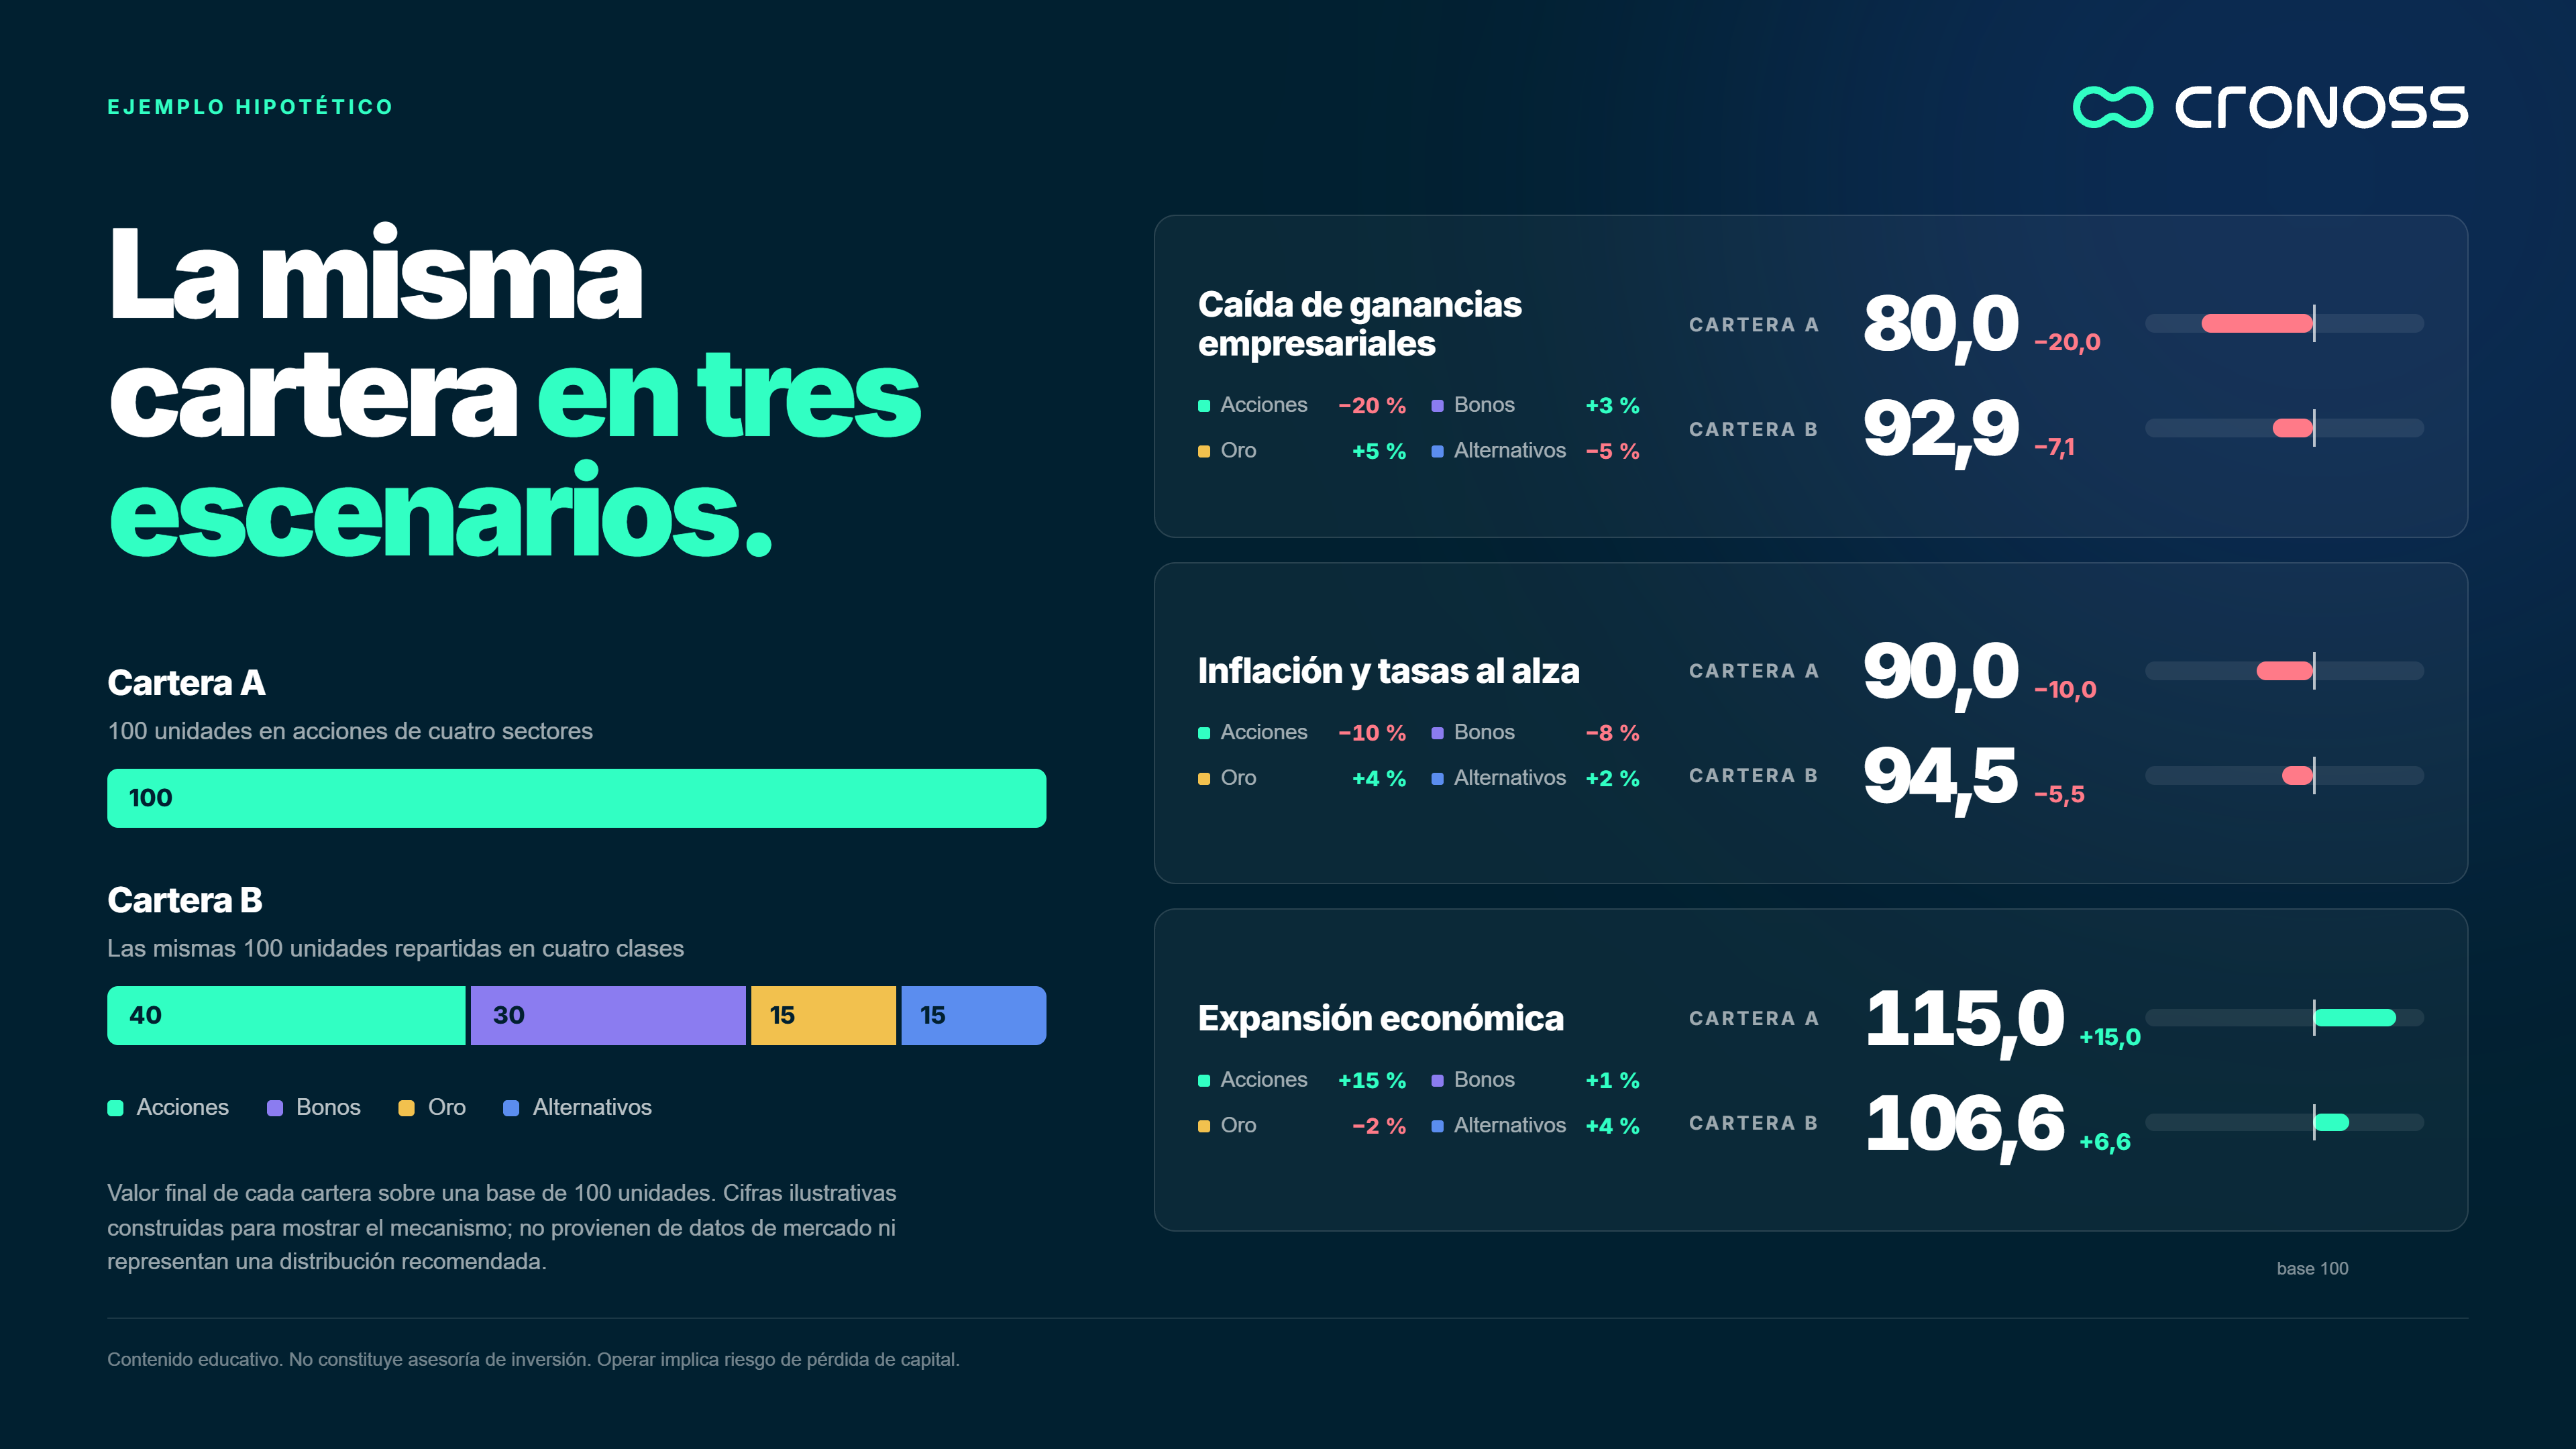
En la caída de ganancias, la cartera A pierde 20 unidades porque sus cuatro posiciones responden al mismo factor. La cartera B pierde 7,1, porque bonos y oro compensan parte de la caída de las acciones.
En la expansión, el resultado se invierte. La cartera A sube a 115 y la B a 106,6. La integración reduce la dependencia de un solo escenario y la paga con menos avance en los escenarios favorables.
Ese costo corresponde al trade-off entre riesgo y retorno que el programa estudia en la clase Balance.
¿Dónde fallan las funciones asignadas?
Dos errores aparecen con frecuencia al aplicar la matriz.
El primero consiste en tratar las funciones como fijas. En el segundo escenario del ejemplo, los bonos caen 8 % junto con las acciones.
El mecanismo es concreto: la inflación empuja las tasas al alza, el precio de los bonos baja y las valoraciones de las empresas se reducen al mismo tiempo. El estabilizador puede fallar justo en el escenario que lo pone a prueba.
El segundo error consiste en sumar activos sin preguntar qué función cubren. Una quinta acción que depende de las ganancias empresariales agrega un nombre a la lista y deja vacías las mismas casillas de la matriz.
Ese tipo de redundancia es la que enseña a detectar la clase Optimización, en el último módulo del programa.
Una prueba que cualquier portafolio puede pasar
La matriz también sirve como herramienta de revisión. Cualquier lector puede aplicarla a un portafolio real o hipotético con estos pasos:
- Listar cada posición del portafolio.
- Escribir al lado el factor que mueve su precio: ganancias empresariales, tasas de interés, demanda de resguardo u otro.
- Ubicar cada posición en la casilla de la matriz que corresponde a ese factor.
- Revisar qué columnas quedaron vacías y qué factor se repite en la mayoría de las filas.
La prueba además es falsable. En el próximo episodio de tensión de mercado, basta comparar el movimiento de la posición marcada como refugio con el de las acciones. Si ambas cayeron en la misma dirección y con fuerza parecida, la etiqueta estaba equivocada y la matriz necesita corregirse.
La integración se decide antes que los porcentajes
Elegir porcentajes sin funciones asignadas produce carteras que lucen equilibradas y dependen de un solo motor. El orden útil empieza por preguntar qué escenario cubre cada pieza, y deja los pesos para después.
La clase Integración cierra el módulo 3 de Gestión Aplicada de Riesgo y Diversificación de Capital con esta misma matriz aplicada a acciones, bonos, oro y alternativos. El programa recorre en 5 módulos y 20 clases, con Rafael Gómez, PhD, el camino que va del diagnóstico de exposición a un portafolio final con estrategia de riesgo. Conoce el programa Gestión Aplicada de Riesgo y Diversificación de Capital.
Preguntas frecuentes
¿Qué función cumplen las acciones, los bonos y el oro en un portafolio?
Las acciones aportan crecimiento porque siguen las ganancias de las empresas. Los bonos aportan estabilidad y flujos previsibles. El oro funciona como refugio cuando cae la confianza. Los activos alternativos aportan un motor propio solo si dependen de factores distintos.
¿Tener muchas acciones distintas es diversificar?
No necesariamente. Si todas dependen de las ganancias empresariales, cumplen una sola función y caen juntas cuando las empresas ganan menos. Diversificar es cubrir funciones distintas, no sumar nombres.
¿Los bonos siempre protegen cuando caen las acciones?
No. Cuando la inflación empuja las tasas al alza, el precio de los bonos baja al mismo tiempo que las valoraciones de las empresas, así que el estabilizador puede fallar justo en ese escenario.
¿Cómo reviso si mi portafolio está bien integrado?
Lista cada posición, escribe el factor que mueve su precio, ubícala en la función que le corresponde y revisa qué funciones quedaron vacías y qué factor se repite en la mayoría de las posiciones.