Puntos clave
- La correlación entre activos mide con qué regularidad dos precios se mueven en la misma dirección.
- En trading se calcula con el coeficiente de Pearson, un número entre −1 y +1.
- El coeficiente mide sincronía de dirección, no el tamaño del movimiento.
- En el efecto líder-rezagado, un activo anticipa a otro, y la brecha solo tiene lectura mientras la correlación siga firme.
- La correlación cambia con cada vela: hay que medirla en el momento de decidir y con una ventana ajustada a la temporalidad.
Dos índices pueden marcar una correlación de 0,90 y moverse a destiempo.
La correlación entre activos mide con qué regularidad dos precios se mueven en la misma dirección. En trading se calcula con el coeficiente de Pearson, un número entre −1 y +1 que resume esa relación. Un valor cercano a +1 indica que los dos activos suben y bajan juntos. Uno cercano a −1 indica que se mueven en espejo.
Para quien opera en plazos cortos, la correlación vale sobre todo por los momentos en que se desajusta. Ese desfase entre un activo y su par concentra la información útil. Este artículo explica cómo se mide la correlación, por qué aparece el rezago y cómo comprobar por cuenta propia si existe.
¿Qué mide el coeficiente de Pearson?
El coeficiente de Pearson mide la fuerza de la relación lineal entre dos series de precios. Responde a una pregunta concreta: cuando un activo se mueve, ¿con qué regularidad el otro se mueve hacia el mismo lado?
El cálculo compara los movimientos de ambos activos periodo a periodo. Si las subidas de uno coinciden casi siempre con subidas del otro, el resultado se acerca a +1. Si las subidas de uno coinciden con bajadas del otro, se acerca a −1. Sin patrón, el valor ronda el cero.
El coeficiente mide sincronía de dirección y deja fuera el tamaño del movimiento. Dos activos pueden mostrar una correlación de 0,95 aunque uno suba el doble que el otro en cada vela. Este detalle pesa más adelante, cuando haya que proyectar hasta dónde puede llegar el activo que va atrás.
La clase de Cronoss sobre este tema usa como pareja de referencia los futuros del Nasdaq y del S&P 500. Para el scalping, que consiste en operar movimientos de segundos o pocos minutos, el instructor Yecid Fuentes solo considera pares con un coeficiente superior a 0,85 o 0,90. Por debajo de 0,80, da el vínculo por roto.
¿Por qué un activo se mueve antes que su par?
Un activo se adelanta a su par porque los dos mercados no procesan la misma información al mismo ritmo. Aunque compartan impulsores, cada activo tiene sus propios participantes, su propia liquidez y sus propias órdenes pendientes. Uno reacciona primero. El otro tarda.
Ese desfase recibe el nombre de efecto líder-rezagado, el patrón en que un activo anticipa a otro. El líder marca la dirección. El rezagado la sigue con unos segundos o minutos de retraso.
La clase lo explica con una correa elástica. Una persona pasea a su perro con una correa que estira. Cuando la persona arranca, el perro tarda un instante en reaccionar, pero la tensión de la correa lo arrastra hacia el mismo lado.
En esa imagen, el coeficiente de correlación mide qué tan firme está la correa. Mientras la correa aguanta, la distancia que abre el líder tiende a cerrarse. Si la correa se rompe, cada uno sigue su camino y la distancia deja de significar algo.
La lógica también funciona con correlación negativa. La clase incluye los casos en que la línea del indicador se pega a −1. Ahí la brecha se lee al revés, y una subida del líder anticipa una bajada del rezagado.
El rezago solo tiene lectura mientras el coeficiente confirme que el vínculo sigue firme. Esa condición ordena todo lo demás.
¿Qué ventana de tiempo conviene para medir la correlación?
La ventana de cálculo debe ajustarse a la temporalidad que se opera. El coeficiente se calcula sobre un número fijo de velas pasadas, y ese número decide qué tan rápido refleja los cambios en la relación.
Una ventana de 50 periodos en un gráfico de un minuto describe la relación promedio de casi una hora. Para una decisión que se toma y se resuelve en pocos minutos, ese promedio llega tarde. Una ventana corta capta la relación del momento, a cambio de más ruido en la lectura.
La clase propone una ventana corta para gráficos de uno a cinco minutos. El valor que trae por defecto la plataforma rara vez coincide con la temporalidad de quien hace scalping.
Ningún ajuste de fábrica sirve para todas las temporalidades. Quien mide la correlación debe decidir la ventana antes de leer el número.
¿Cómo se ve el efecto líder-rezagado con cifras?
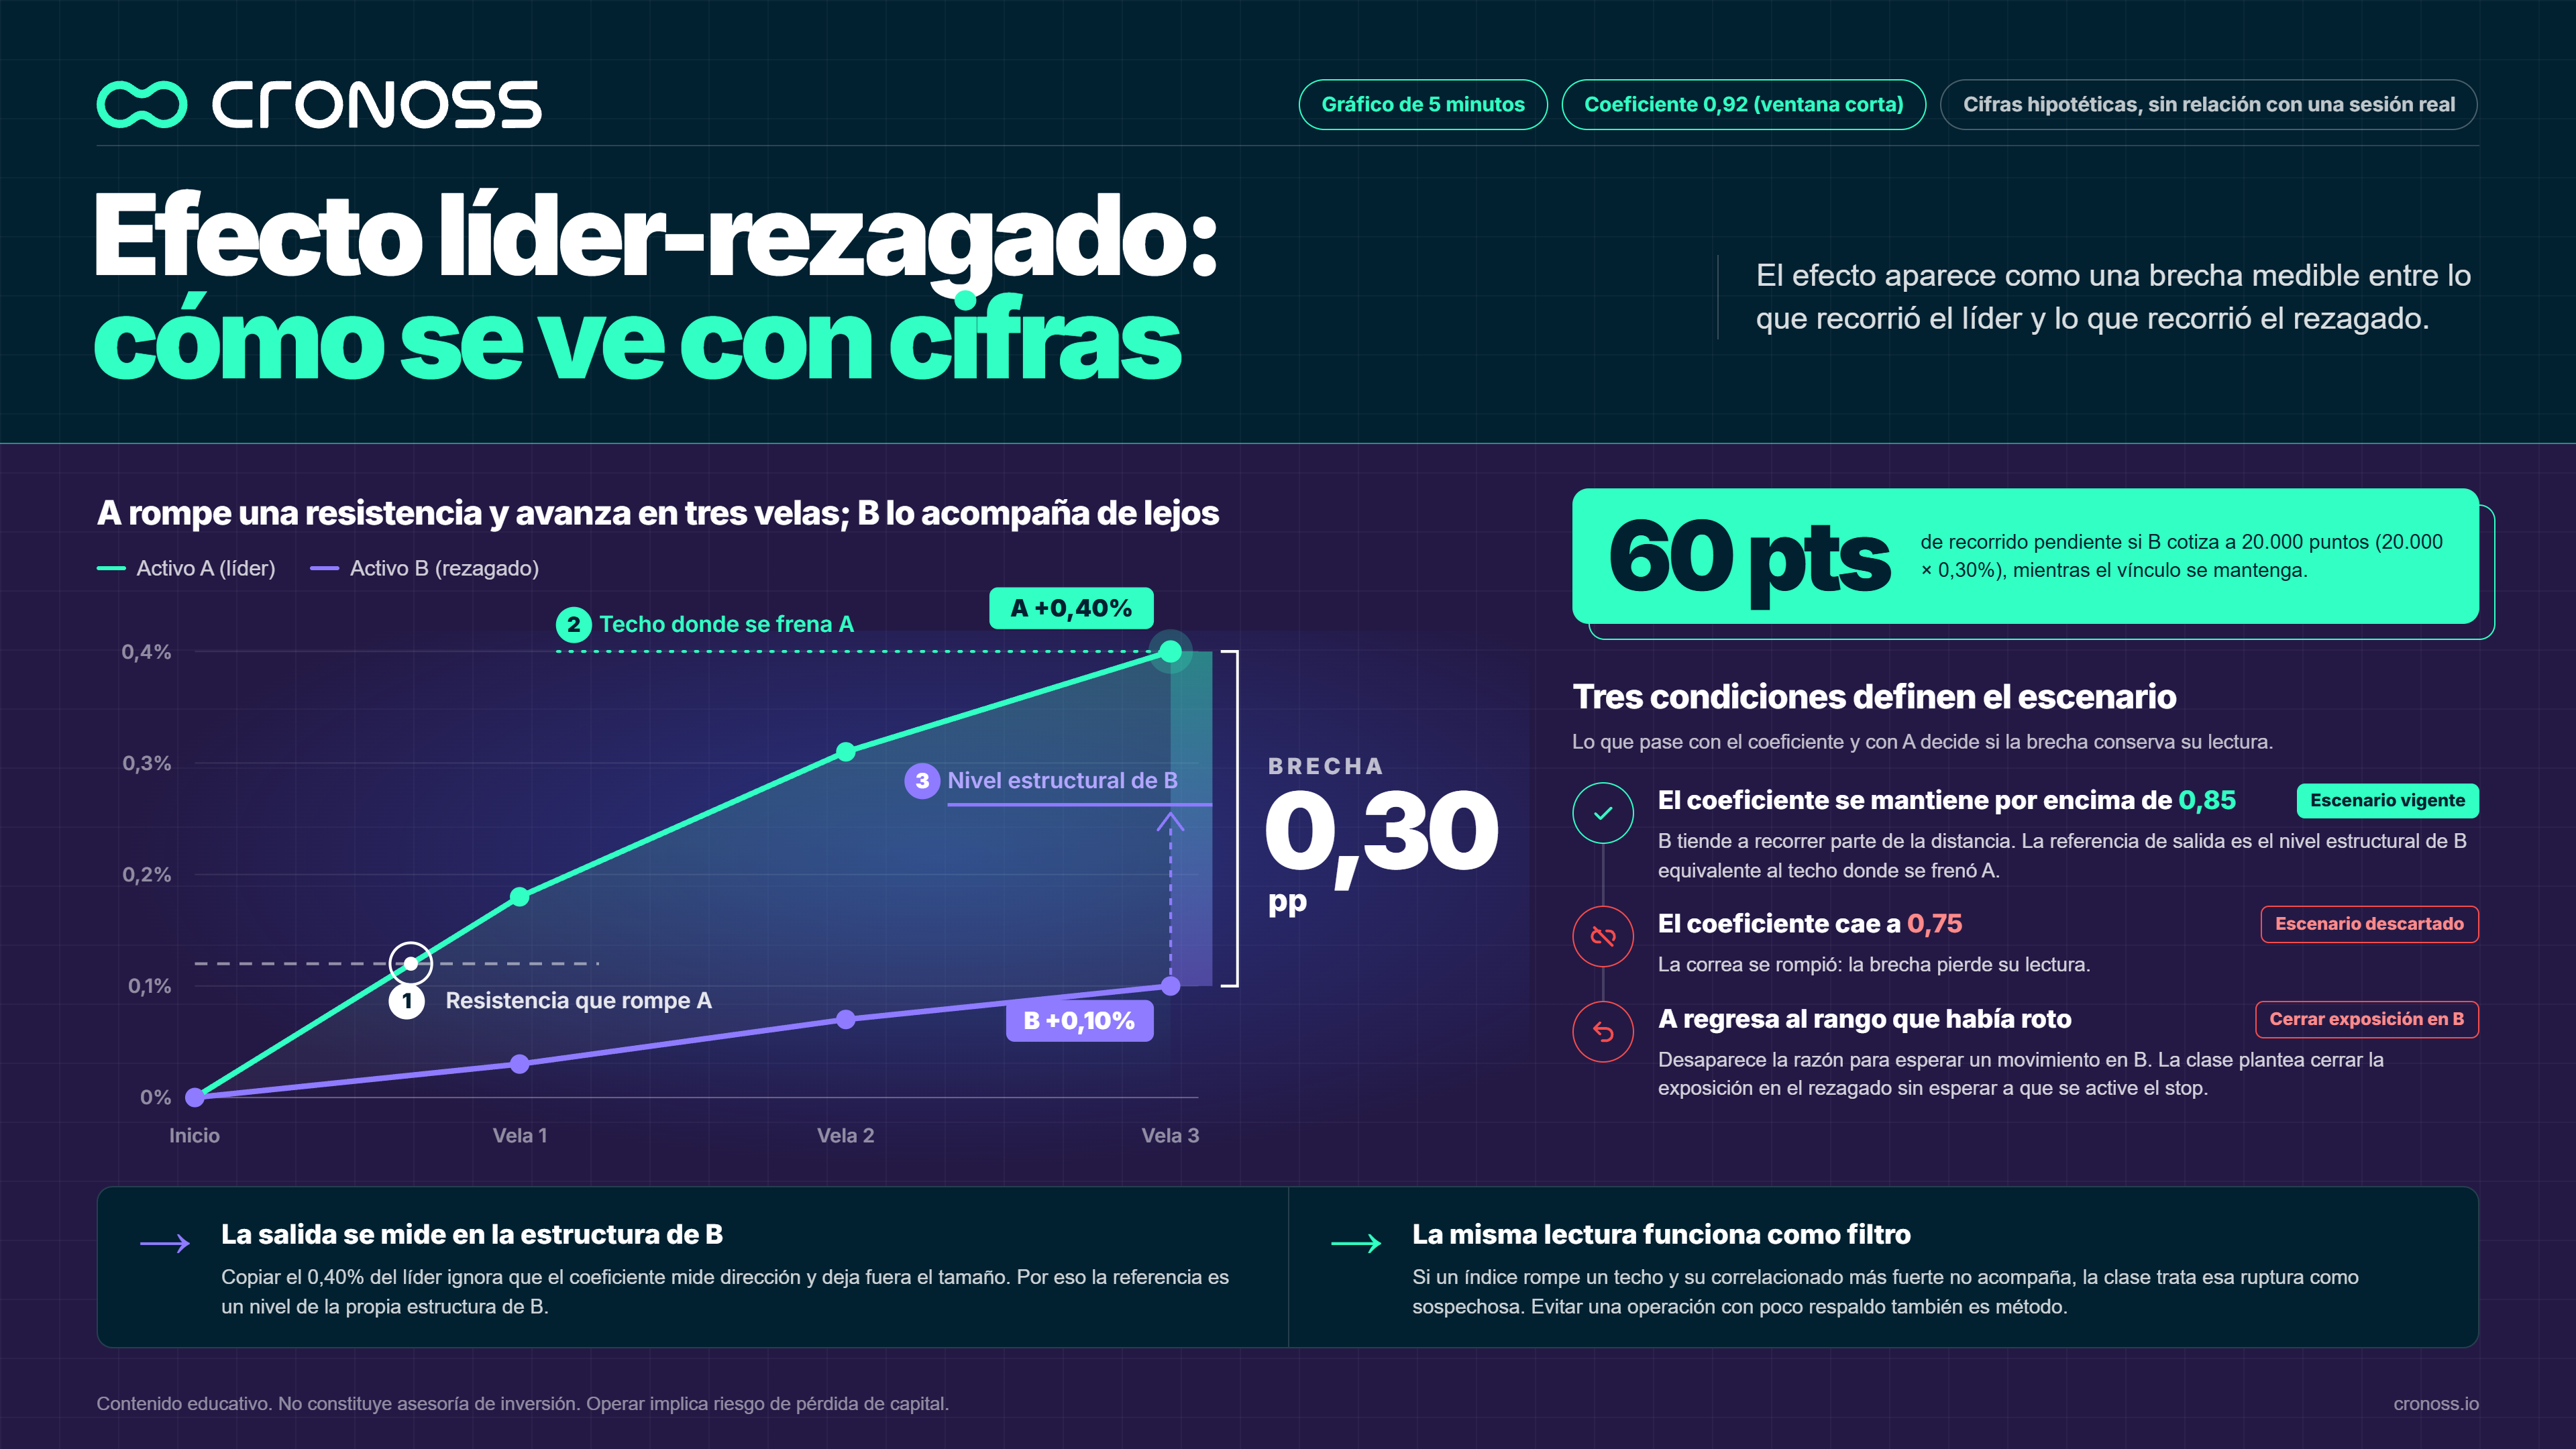
El efecto se ve como una brecha medible entre lo que recorrió el líder y lo que recorrió el rezagado. Las cifras que siguen son hipotéticas y no corresponden a una sesión real.
Dos activos, A y B, muestran un coeficiente de 0,92 en la ventana corta de un gráfico de 5 minutos. A rompe una resistencia y sube 0,40% en tres velas. B, en el mismo lapso, sube 0,10%.
La brecha es de 0,30 puntos porcentuales. Si B cotiza a 20.000 puntos, esa brecha equivale a 60 puntos de recorrido pendiente mientras el vínculo se mantenga.
A partir de ahí, el escenario depende de tres condiciones:
- El coeficiente se mantiene por encima de 0,85. La lectura de la clase es que B tiende a recorrer parte de la distancia. La referencia de salida es el nivel estructural de B equivalente al techo donde se frenó A.
- El coeficiente cae a 0,75. La correa se rompió, la brecha pierde su lectura y el escenario se descarta.
- A regresa al rango que había roto. La razón para esperar un movimiento en B desaparece. La clase plantea cerrar la exposición en el rezagado sin esperar a que se active el stop.
La referencia de salida usa un nivel de la estructura de B. Un 0,40% calcado del líder ignora que el coeficiente mide dirección y deja fuera el tamaño.
La misma lectura funciona como filtro. Si un índice rompe un techo y su correlacionado más fuerte no acompaña, la clase trata esa ruptura como sospechosa. Evitar una operación con poco respaldo también forma parte del método.
¿Qué errores se cometen al usar correlaciones?
Los dos errores más frecuentes consisten en tratar la correlación como un dato fijo y en leer el rezago como una promesa.
Tratar la correlación como un dato fijo
El coeficiente describe la relación de las últimas velas y cambia con cada vela nueva. Un trader que revisa la correlación de un par una vez y la da por válida durante toda la sesión opera con un dato vencido.
La relación entre dos activos responde a lo que mueve a cada uno en ese momento. Cuando un dato o una noticia afecta a un mercado más que al otro, los movimientos se separan y el coeficiente cae en pocas velas.
La correa puede romperse en cualquier momento. Por eso el criterio de la clase exige mirar el coeficiente en el instante de la decisión, con la línea del indicador pegada a +1 o a −1.
Leer el rezago como una promesa
El rezago describe una probabilidad y depende de que el líder sostenga su movimiento. Si el líder hace una falsa ruptura y vuelve a su rango, el rezagado pierde el motivo para moverse.
El error tiene una variante: esperar que el rezagado recorra el mismo porcentaje que el líder. El coeficiente nunca prometió magnitud. Un activo más tranquilo puede acompañar la dirección con la mitad del recorrido.
¿Cómo comprobar el efecto en un gráfico propio?
La prueba consiste en revisar el histórico de dos activos correlacionados y contar cuántas brechas se cerraron. Cualquier persona puede hacerla con el histórico de su plataforma, sin abrir operaciones:
- Abrir dos gráficos de 5 minutos de activos que suelan moverse juntos.
- Insertar el indicador de coeficiente de correlación con una ventana corta.
- Buscar en el histórico momentos en que uno subió con fuerza y el otro no lo hizo.
- Anotar el valor del coeficiente en ese instante y si la brecha se cerró en las velas siguientes.
El resultado es falsable. Si las brechas se cerraron con más frecuencia cuando el coeficiente superaba 0,85 que cuando estaba por debajo de 0,80, el criterio tiene respaldo en ese par. Si no aparece diferencia, el criterio no se sostiene para ese par y esa temporalidad.
Una muestra de diez o veinte casos ya permite ver si el patrón se repite o si fue una coincidencia aislada.
¿Qué aporta la correlación a una decisión técnica?
La correlación convierte un gráfico aislado en una lectura de dos mercados conectados. Su utilidad depende de una disciplina concreta: medir el coeficiente en la ventana adecuada, en el momento de decidir, y aceptar que el líder también puede fallar.
Quien la usa así gana una segunda fuente de confirmación y una regla clara para descartar escenarios. Quien la usa como señal automática hereda los errores del líder sin saberlo.
Yecid Fuentes desarrolla esta lógica en la clase Scalping y Correlaciones Líder-Rezagado, del Módulo 3 del programa Análisis Técnico Avanzado de Mercados Financieros. Ese módulo conecta la correlación con la volatilidad: otra de sus clases trabaja el ATR para definir cuánto espacio necesita una operación antes de considerarse fallida. El programa cierra la ruta de Análisis Técnico Profesional e integra volumen, medias móviles, Fibonacci, ADX y RSI. Son cinco módulos y 1 hora 35 minutos de contenido, con certificado verificado. Conoce el programa Análisis Técnico Avanzado de Mercados Financieros.
Preguntas frecuentes
¿Qué es la correlación entre activos en trading?
Es una medida de con qué regularidad dos precios se mueven en la misma dirección. Se calcula con el coeficiente de Pearson: cerca de +1 suben y bajan juntos, cerca de −1 se mueven en espejo y cerca de 0 no hay patrón.
¿Qué es el efecto líder-rezagado?
Es el patrón en que un activo anticipa a otro correlacionado. El líder marca la dirección y el rezagado lo sigue con segundos o minutos de retraso, porque cada mercado tiene sus propios participantes, liquidez y órdenes.
¿Qué valor de correlación se usa para scalping?
En la clase de Cronoss se consideran pares con un coeficiente superior a 0,85 o 0,90. Por debajo de 0,80 el vínculo se da por roto.
¿El rezagado recorre lo mismo que el líder?
No necesariamente. El coeficiente mide dirección, no magnitud, así que un activo más tranquilo puede acompañar la dirección con la mitad del recorrido. La referencia de salida debe salir de la estructura del propio rezagado.