Puntos clave
- El precio sale de la oferta y la demanda; el valor depende de lo que el negocio genera hacia adelante.
- El valor en libros solo describe una empresa en liquidación; un negocio en marcha vale su contabilidad más los beneficios futuros.
- Hay dos caminos para valorar: traer los flujos futuros al presente con una tasa de descuento, o comparar con múltiplos de empresas similares.
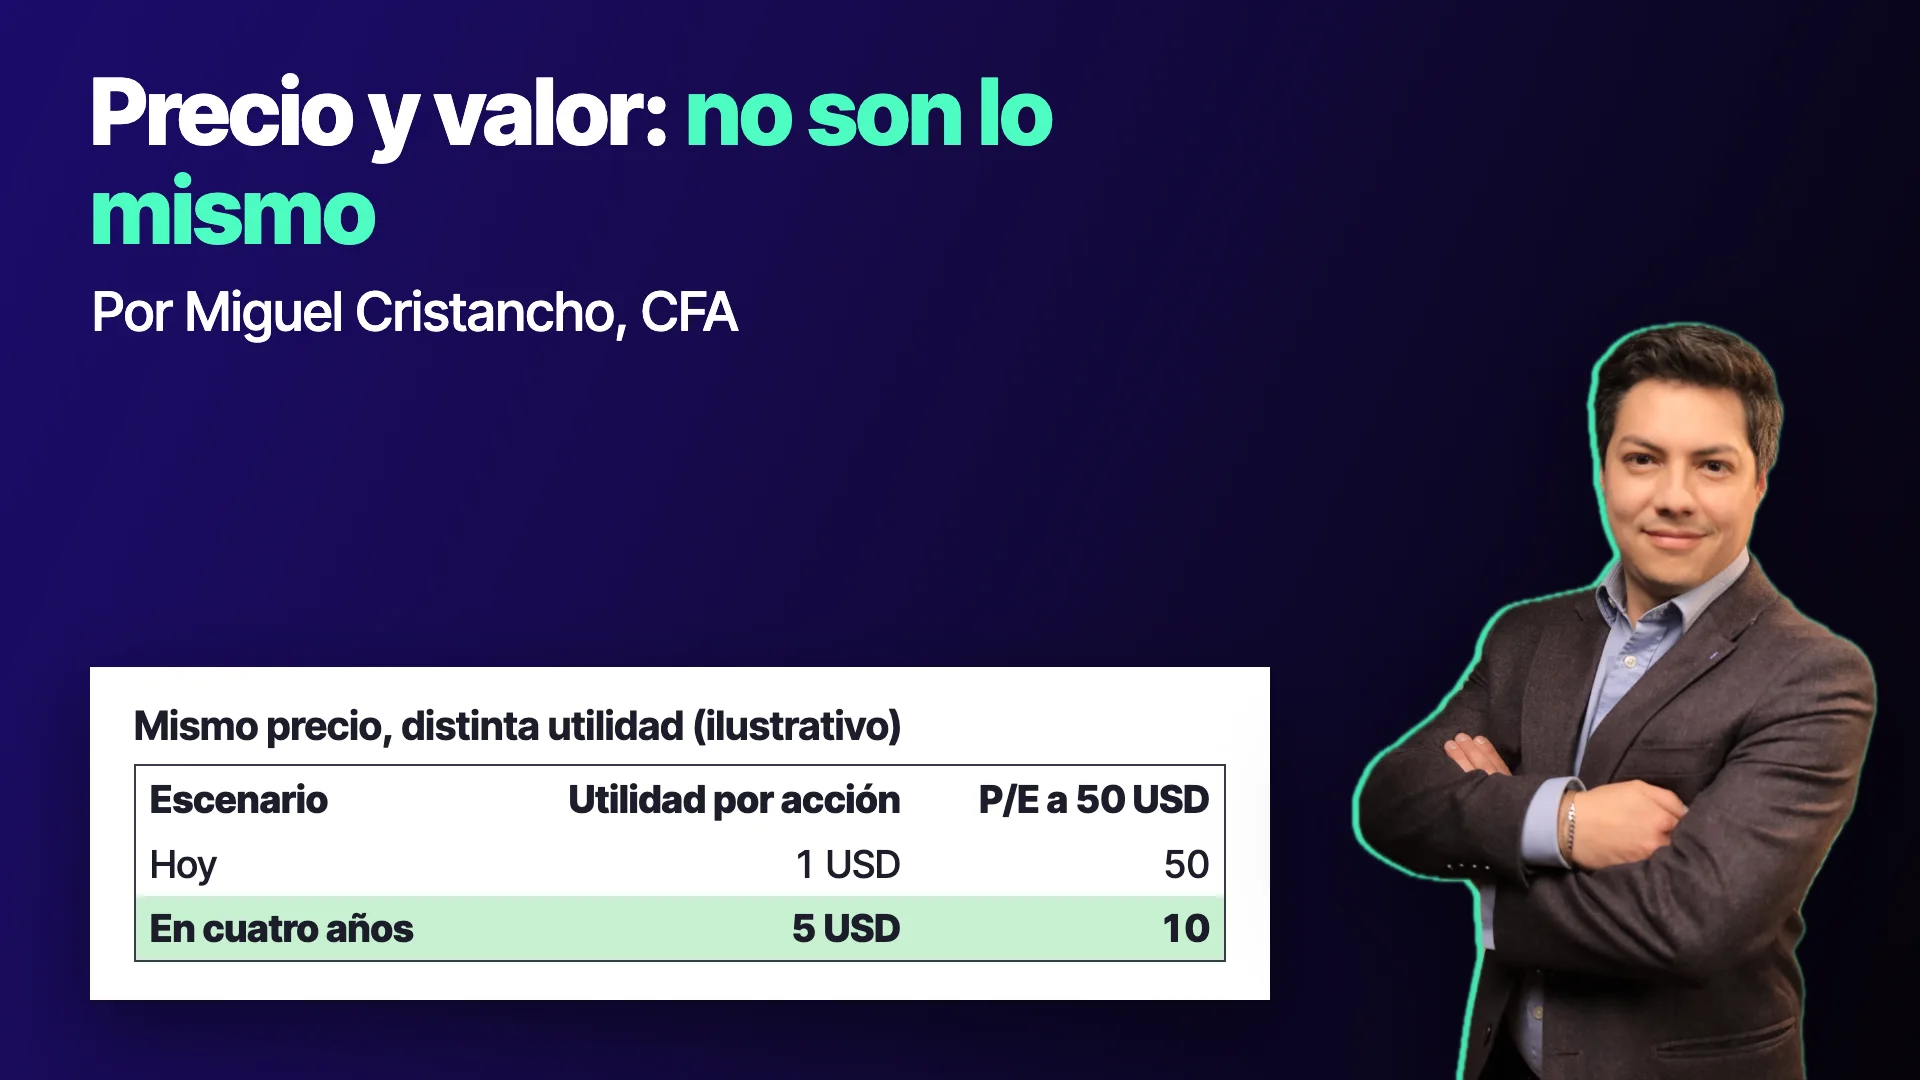
- Un múltiplo alto refleja expectativa de crecimiento: con el mismo precio y utilidades cinco veces mayores, un P/E de 50 pasa a 10.
- Si los métodos dan señales mixtas, la empresa puede estar a un precio justo; el margen de seguridad protege del error de estimación.
"Esa acción está cara." "Esa otra está barata." Son frases que se oyen todos los días en cualquier conversación sobre bolsa. Rara vez alguien explica cara respecto a qué, o barata según quién. Detrás de esas palabras hay dos conceptos que se confunden con frecuencia: el precio y el valor.
Distinguirlos es el punto de partida del análisis fundamental. El precio es lo que el mercado paga hoy. El valor es lo que un negocio produce y producirá. A veces coinciden, y muchas veces no.
El precio lo fijan compradores y vendedores a partir de sus expectativas, el valor depende de lo que el negocio genera hacia adelante, y el análisis fundamental consiste en estimar esa diferencia con método y con humildad.
Precio y valor no son lo mismo
El precio de una acción sale de la oferta y la demanda. Cada vez que alguien compra o vende, cambia. El valor de la empresa es otra cosa: lo que vale como negocio, según lo que tiene y lo que puede producir.
Una primera idea intuitiva es mirar la contabilidad: el balance muestra un patrimonio, se divide entre el número de acciones y se obtiene un valor en libros. Eso sirve si la empresa se fuera a liquidar mañana. Pero casi ninguna empresa es una candidata a liquidación: es un negocio en marcha. Un negocio en marcha vale lo que dice su contabilidad más los beneficios futuros que se espera que produzca. Por eso el valor en libros casi nunca coincide con el precio de mercado.
Esa discrepancia entre precio y valor lleva décadas en discusión en la academia y en los mercados, y se ha abordado con muchas metodologías. Todas parten de la misma pregunta.
Por qué el precio se mueve tanto
En el corto plazo el precio responde a las expectativas. Una noticia puede cambiar lo que se espera, y el precio se ajusta de inmediato, aunque los hechos que la sustentan aún no se hayan confirmado. Por eso a veces el precio sube por un anuncio y los datos reales tardan en acompañarlo, o nunca lo hacen.
El inversionista Howard Marks lo explica en Mastering the Market Cycle: la volatilidad de los precios del mercado es mucho mayor que la de las utilidades o las ventas de las empresas. Esa diferencia es lo que abre las oportunidades. Un precio puede alejarse de lo razonable en un sentido, o en otro. Pero aprovecharlo exige una herramienta para saber si algo está caro o barato, porque sin ella solo se está adivinando.
Primer camino: traer los flujos futuros al presente
Hay muchos modelos de valoración, y casi todos se reducen a dos caminos. El primero se entiende bien con un apartamento comprado para arrendar.
Si compras ese apartamento, recibes un arriendo cada mes. Le restas las cuotas de administración, los impuestos y otros costos, y te queda un ingreso neto. Ese ingreso se repetirá durante toda la vida útil del inmueble. Para saber cuánto vale hoy, hay que traer todos esos flujos futuros al presente con una tasa de descuento, porque un dólar de dentro de 20 años vale menos que un dólar de hoy: hay inflación y hay un costo de oportunidad, porque ese dinero podría estar haciendo otra cosa.
Un ejemplo ilustrativo, muy simplificado: un ingreso neto de 12.000 USD al año que se mantiene indefinidamente, descontado a 8%, vale 12.000 / 0,08 = 150.000 USD. Si el apartamento se ofrece por 200.000 USD, el precio está por encima de ese valor estimado. Si cambia la tasa de descuento o el ingreso proyectado, cambia el resultado, y por eso este camino exige supuestos explícitos.
Con una empresa es igual: su valor es lo que vale el conjunto de los flujos que se espera que genere, descontados a hoy.
Segundo camino: compararla con otras
El segundo camino es más intuitivo. En lugar de proyectar flujos, se compara con parecidos. Un apartamento de 100 m² se ofrece en 450.000 USD, y otro de 60 m² en el mismo conjunto cuesta 300.000 USD. No se pueden comparar directamente porque tienen tamaños distintos, pero sí por precio por metro cuadrado: 4.500 USD el primero y 5.000 USD el segundo.
Esa medida homogénea se llama múltiplo. Con las empresas se usan varios:
- Precio sobre utilidad (P/E). Cuántas unidades monetarias se pagan por cada unidad de utilidad.
- Precio sobre ventas. Lo mismo, frente a los ingresos.
- Precio sobre valor en libros. Si el precio fuera igual al patrimonio contable, daría 1. Un valor muy superior a 1 indica que el mercado espera beneficios futuros mucho mayores que lo que hoy muestra el balance.
- Valor de empresa sobre utilidad operativa (EV/EBIT) o sobre EBITDA. Comparan el valor total del negocio, incluida su deuda, con su utilidad operativa.
Un múltiplo alto es una expectativa de crecimiento
Un P/E alto se lee como "está carísima" sin pensarlo más. Pero el múltiplo mide el precio actual frente a las utilidades que se tienen, y las utilidades pueden crecer.
Un ejemplo ilustrativo. Una acción cotiza a 50 USD y la utilidad por acción es 1 USD: el P/E es 50. Si en cuatro años la utilidad por acción pasa a 5 USD y el precio se mantiene en 50 USD, el P/E baja a 10, una caída de 80%. El precio no cambió, cambió la utilidad. Un múltiplo alto significa que el mercado espera que las utilidades crezcan mucho y rápido. Si esa expectativa se cumple, el múltiplo se diluye con el tiempo. Si no se cumple, el precio actual quedó muy por encima de lo que el negocio justificaba.

Compararse con pares y leer señales mixtas
Un múltiplo aislado dice poco. Se vuelve útil al compararlo con empresas similares: si la mayoría de sus pares cotiza a un múltiplo promedio mayor, la empresa parece barata con esa métrica, y al revés.
El problema es que no existe una métrica mejor que todas. Una empresa puede verse barata por P/E y cara por precio sobre valor en libros o sobre ventas. Esas señales mixtas no son un error: cada múltiplo mide una dimensión distinta. Como con los indicadores técnicos, se busca que varias señales apunten al mismo sitio. Cuando unas dicen barata y otras cara, una conclusión razonable es que cotiza cerca de un precio justo.
Y "precio justo" no significa "no comprar" ni "comprar": significa que no hay un descuento claro respecto a lo que se estima que vale. Por eso se habla de margen de seguridad: dado que siempre es posible equivocarse al estimar el valor, se busca comprar con un descuento que absorba ese error. Es la idea clásica de Benjamin Graham: no solo una buena empresa, sino una buena empresa a un buen precio.
Los precios objetivo de analistas son estimaciones
Las plataformas profesionales muestran los precios objetivo que publican los analistas de bancos y casas de bolsa. Sirven como información de contexto sobre lo que espera el consenso, pero son estimaciones con supuestos propios, no garantías, y cambian con frecuencia. Tampoco reemplazan el análisis propio. Un objetivo a 12 meses habla de un horizonte largo, y el recorrido real del precio puede ser muy distinto.
Tres preguntas antes de decir que algo está caro o barato
- ¿Comparado con qué? Define si hablas del precio frente a su valor estimado, frente a sus pares o frente a su propia historia.
- ¿Cuántos métodos estoy usando? Usa al menos dos, un flujo descontado y un múltiplo, y compara siempre con empresas similares.
- ¿Cuánto margen de seguridad dejo? Asume que tu estimación puede estar equivocada y define cuánto error estás dispuesto a aceptar.
El valor se estima, el precio se observa
El precio se ve en la pantalla. El valor hay que construirlo con supuestos, y por eso dos analistas serios pueden llegar a cifras distintas. Reconocerlo es parte del método: ninguna fórmula elimina la incertidumbre, pero ordenar el razonamiento evita decidir por entusiasmo o por miedo.
Si quieres profundizar en estas bases, el programa Fundamentos de las Finanzas las desarrolla paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Cuál es la diferencia entre precio y valor de una acción?
El precio es lo que el mercado paga hoy y se fija por oferta y demanda. El valor es una estimación de lo que vale el negocio según lo que posee y lo que se espera que genere. Pueden coincidir o diferir bastante.
¿Cómo se valora una empresa?
Hay dos caminos principales: descontar al presente los flujos futuros que se espera que genere, o comparar su precio con el de empresas similares mediante múltiplos como precio sobre utilidad, ventas o valor en libros.
¿Un P/E alto significa que una acción está cara?
No necesariamente. Un P/E alto refleja que el mercado espera un fuerte crecimiento de las utilidades. Si esas utilidades crecen, el múltiplo baja con el mismo precio. Si no, el precio estaba por encima de lo que justificaba el negocio.
¿Qué es el margen de seguridad?
Es comprar con un descuento respecto al valor estimado para absorber la posibilidad de haberse equivocado en la estimación. Es una idea clásica de Benjamin Graham: no solo una buena empresa, sino una buena empresa a un buen precio.