Puntos clave
- Endeudarse para consumir tiene sentido solo cuando el beneficio de tener algo hoy supera el costo de los intereses.
- El interés funciona como un alquiler: es la renta por usar antes de tiempo un dinero que todavía no se ganó.
- El beneficio de anticipar toma tres formas: un ingreso que empieza antes, un gasto mayor que se evita o un bienestar crítico que no admite espera.
- Con tasas altas, el beneficio de anticipar debe ser muy grande: una compra que se justifica al 1% mensual puede dejar de hacerlo al 3%.
- El costo de una deuda está en la diferencia entre el precio de contado y el total pagado, no en la cuota mensual.
Un curso de $1.000 USD comprado a crédito termina costando $1.100 USD.
Esos $100 USD de diferencia pagan una sola cosa: empezar seis meses antes. Quien firma el crédito compra tiempo, y el tiempo tiene un precio que casi nadie calcula antes de pagar.
Endeudarse para consumir tiene sentido solo cuando el beneficio de tener algo hoy supera el costo de los intereses. Este texto defiende esa frase y muestra cómo aplicarla a cualquier compra.
Todo crédito adelanta el calendario
Una persona sin deudas compra al ritmo de su ahorro. Si un bien cuesta seis meses de excedente, lo tiene en el mes seis.
El crédito rompe esa secuencia. El banco entrega hoy el dinero que la persona reuniría dentro de seis meses y cobra por ese adelanto.
Una forma útil de ver el mecanismo es pensar el interés como un alquiler. El prestatario usa un dinero que todavía no ganó, y el interés es la renta por usarlo antes de tiempo. La renta crece con dos variables: la tasa y el tiempo que el dinero permanece prestado.
Esta lógica elimina el juicio moral de la ecuación. Nadie necesita decidir si la deuda es buena o mala en abstracto. La decisión real consiste en saber si el adelanto vale lo que cuesta.
Esa pregunta tiene respuesta numérica en la mayoría de los casos. Y cuando no la tiene, esa ausencia también nos dice algo...
La balanza tiene dos platos, y los dos se miden
En un plato va el costo financiero, la diferencia entre precio de contado y total pagado. Ese número se obtiene con una resta y aparece en cualquier oferta de crédito que informe el valor total a pagar.
En el otro plato va el beneficio de anticipar, lo que se gana o evita al tenerlo antes. Este segundo número exige más trabajo.
El beneficio de anticipar suele tomar una de estas tres formas:
- Un ingreso que empieza antes. Una herramienta de trabajo produce desde el primer mes, en lugar de hacerlo desde el mes seis.
- Un gasto mayor que se evita. Una reparación pospuesta puede agravarse y costar más que los intereses del crédito que la habría resuelto a tiempo.
- Un bienestar crítico que no admite espera. Algunas necesidades de salud o de vivienda pierden su sentido si se atienden meses después.
Cuando el bien no encaja en ninguna de las tres, el plato del beneficio queda vacío. El interés compra entonces únicamente la satisfacción de no esperar.
Pagar intereses solo por no esperar es el uso más caro que puede tener un crédito. El deseo de tener algo ya es legítimo, pero carece de peso en la balanza.
El mismo interés pesa distinto según lo que financia
La tasa mide cuánto cuesta el dinero. La vida útil del bien mide cuánto dura lo que ese dinero compró. Cuando esas dos duraciones se desalinean, la deuda sobrevive al beneficio.
Una cena financiada a 12 cuotas ilustra el desajuste. La cena dura una noche y la cuota dura un año. Durante once meses, la persona paga algo que ya no existe.
Una vivienda muestra el caso opuesto. El crédito hipotecario adelanta un bien que la persona tardaría, por ejemplo, 15 años en ahorrar. Durante todo ese plazo, la vivienda sigue prestando el servicio por el que se pagan las cuotas.
La tasa agrega una segunda capa. La clase Qué debo del programa compara un millón prestado al 1% mensual con el mismo millón al 3% mensual. Al 1%, los intereses del primer mes suman $10.000. Al 3%, suman $30.000.
Compuestas durante doce meses, esas tasas equivalen aproximadamente a 12,7% y 42,6% anual. Es la misma compra y el mismo plazo, con una renta tres veces mayor.
Con tasas altas, el beneficio de anticipar debe ser muy grande para que la balanza se incline hacia el crédito. Una compra que se justifica al 1% mensual puede dejar de hacerlo al 3%.
El curso de $1.000 USD, cifra por cifra
El ejemplo del curso permite ver la balanza completa con números concretos.
La primera ruta consiste en esperar. La persona ahorra durante seis meses, paga $1.000 USD de contado y empieza a estudiar en el mes siete. Su costo financiero es cero.
La segunda ruta consiste en endeudarse. La persona empieza hoy, paga $1.100 USD en total y su costo financiero es $100 USD, equivalente al 10% del precio de contado.
La pregunta decisiva es qué producen esos seis meses de ventaja. Para cubrir $100 USD de intereses en un semestre, el curso tendría que generar en promedio unos $16,7 USD por mes, en ingresos adicionales o en gastos evitados.
Si el curso habilita un trabajo mejor pagado, un cliente nuevo o una tarea que hoy se terceriza, esa cifra puede ser alcanzable. En ese escenario, esperar también tiene un costo: seis meses sin aplicar lo aprendido.
Si la persona planea usar el curso dentro de un año, el cálculo cambia por completo. Adelantar la compra seis meses no genera nada, y los $100 USD salen del bolsillo sin contrapartida.
Es el mismo curso, al mismo precio y con el mismo crédito. La balanza se inclina hacia lados opuestos según el uso que tenga el adelanto.
Dos errores que desordenan la balanza
El primer error consiste en mirar la cuota en lugar del total. La cuota mensual mide cuánto dinero sale cada mes y afecta el flujo de caja. El costo de la deuda, en cambio, está en la diferencia entre el contado y el total.
Una cuota pequeña puede esconder un costo financiero alto cuando el plazo se estira. Quien compara ofertas solo por la cuota elige, a menudo, la más cara.
El segundo error consiste en anotar el deseo en el plato del beneficio. La frase "lo necesito ya" suele describir una urgencia que desaparece en pocas semanas.
El beneficio que cuenta tiene nombre y cifra: un ingreso concreto, un gasto evitado o una necesidad que no admite espera. Si la persona no puede escribirlo en una línea, conviene tratarlo como cero.
Este segundo error tiene un efecto acumulativo. Cada compra de consumo financiada sin beneficio medible suma cuotas que reducen el margen para la siguiente decisión.
Qué observar antes de firmar
Cualquier lector puede aplicar esta prueba a una oferta de crédito real, sin herramientas especiales:
- Buscar en la oferta el precio de contado y el total a pagar, y restarlos. El resultado es el costo financiero.
- Dividir ese costo entre los meses que el crédito adelanta la compra. El resultado es el precio mensual del adelanto.
- Escribir qué produce o evita el bien en cada uno de esos meses, con una cifra o un hecho concreto.
Si el tercer paso queda vacío, la balanza ya tiene respuesta.
La prueba es falsable y puede revisarse después. Si al terminar el plazo el bien no generó el ingreso previsto ni evitó el gasto esperado, el registro lo demuestra. Esa evidencia mejora la siguiente decisión.
Esperar también es una decisión
Quien espera ahorra el costo financiero y renuncia a los meses de uso. Quien se endeuda con un beneficio medible paga intereses a cambio de tiempo productivo.
Las dos rutas pueden ser correctas. El error está en firmar sin haber pesado los dos platos.
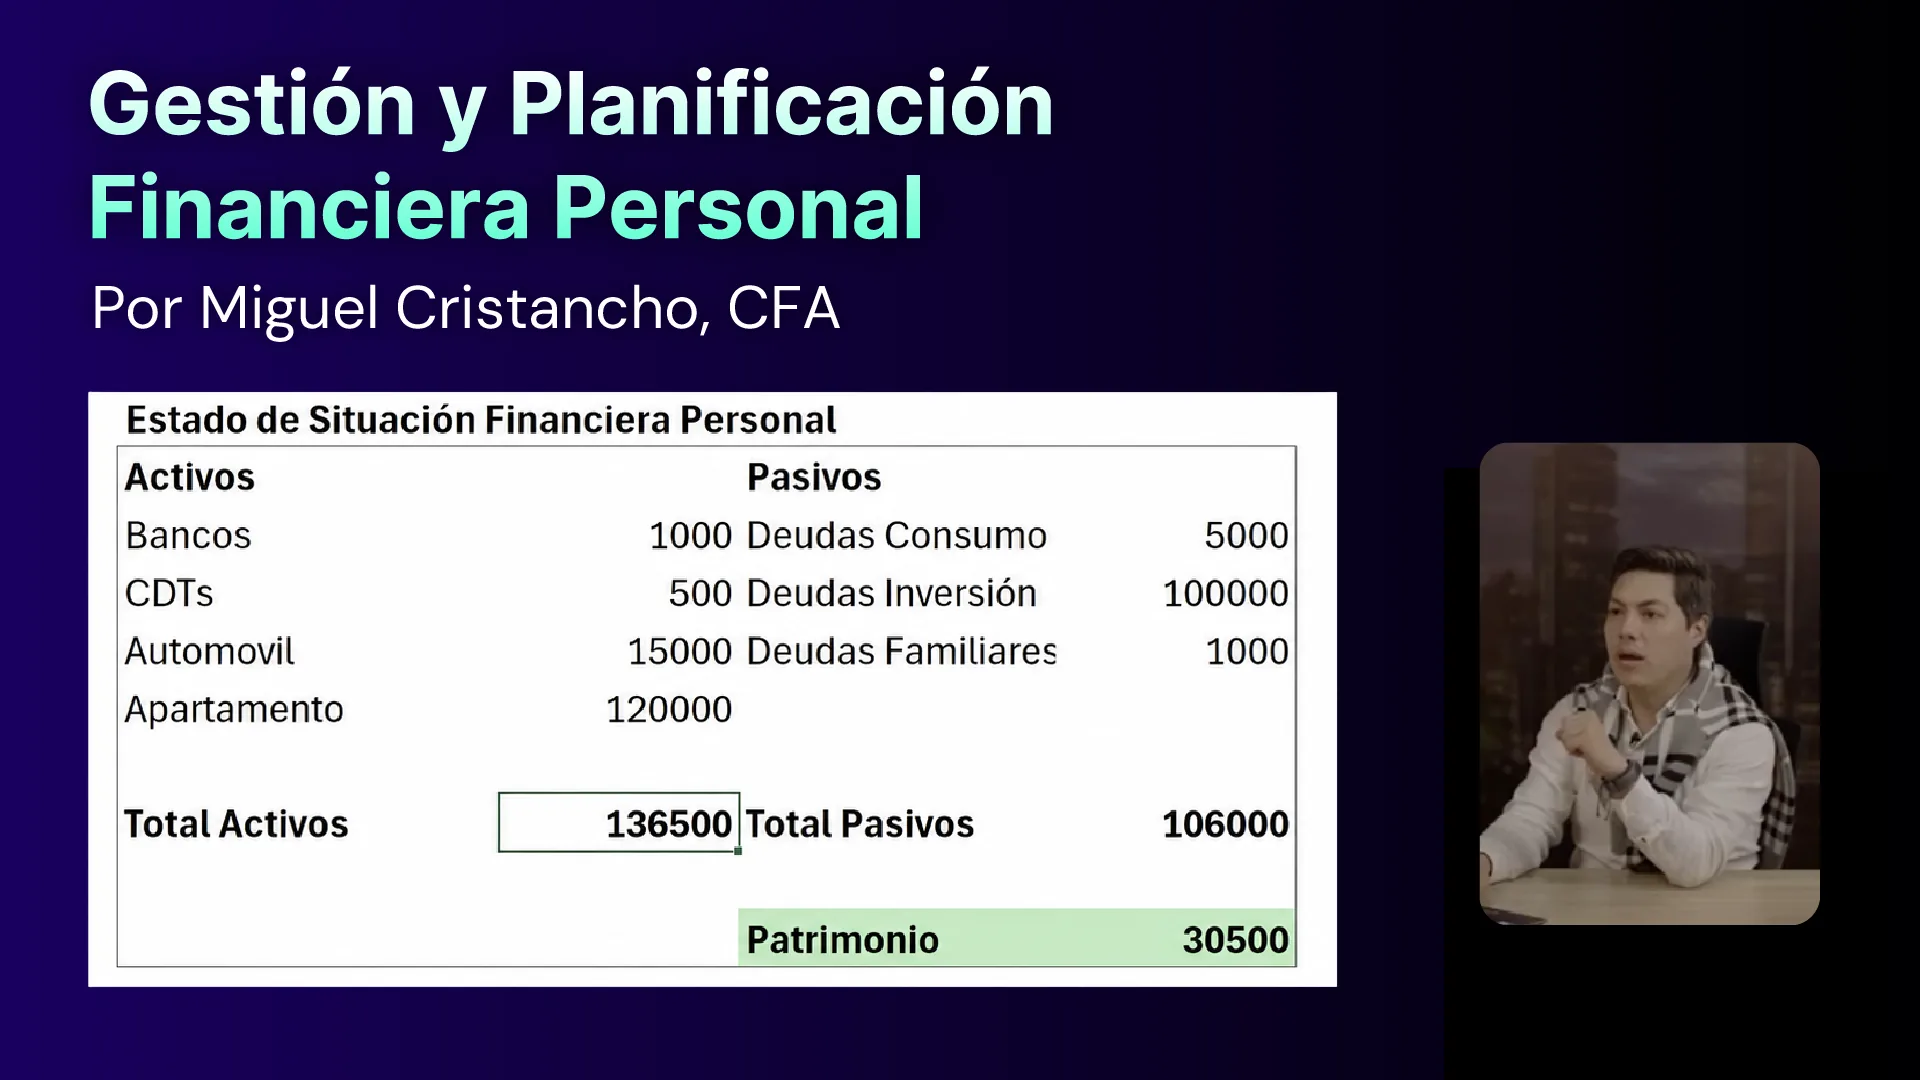
La clase ¿Endeudarme o esperar?, del módulo 3 del programa Gestión y Planificación Financiera Personal de Cronoss, desarrolla este ejercicio con la herramienta de endeudamiento del programa. En ella se toma una compra concreta y se compara su costo con crédito y sin él.
Aquí tienes toda la información del programa Gestión y Planificación Financiera Personal.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Cuándo tiene sentido endeudarse para comprar algo?
Cuando el beneficio de tenerlo hoy supera el costo de los intereses. Ese beneficio debe tener nombre y cifra: un ingreso que empieza antes, un gasto mayor que se evita o una necesidad que no admite espera. Si no se puede escribir en una línea, conviene tratarlo como cero.
¿Cómo calculo el costo real de un crédito?
Resta el precio de contado del total a pagar. Ese resultado es el costo financiero. Luego divídelo entre los meses que el crédito adelanta la compra para obtener el precio mensual del adelanto.
¿Por qué no basta con comparar la cuota mensual?
La cuota mide cuánto dinero sale cada mes, pero no cuánto cuesta la deuda. Una cuota pequeña puede esconder un costo financiero alto cuando el plazo se estira, así que quien compara solo por la cuota suele elegir la oferta más cara.
¿Qué pasa si financio algo que dura menos que el crédito?
La deuda sobrevive al beneficio. Una cena financiada a 12 cuotas dura una noche y se paga durante un año, mientras que una vivienda sigue prestando el servicio durante todo el plazo del crédito hipotecario.