Puntos clave
- El mercado reacciona a la distancia entre el dato real y el consenso, no al número en sí.
- Cada evento tiene tres cifras: previo, consenso y real; el consenso ya está descontado en el precio.
- El CPI se lee en versión mensual y anual, y en dato general y subyacente, porque cada combinación cuenta una historia distinta.
- Las expectativas de tasas se mueven antes que las tasas, y los escenarios son hipótesis de análisis, no predicciones.
- El apetito de riesgo (risk-on y risk-off) es el marco que explica por qué activos distintos se mueven juntos.
Sale un dato de empleo muy bueno, mejor que el del mes anterior, y el mercado casi no se mueve. A la semana siguiente sale un dato mediocre de otro indicador y los precios se sacuden. Parece incoherente, pero tiene una explicación que ordena casi todo el análisis macroeconómico.
El mercado no reacciona al número: reacciona a la distancia entre el número y lo que ya esperaba.
¿Por qué un buen dato puede no mover nada?
Porque el mercado no espera a que las cosas ocurran para moverse: se anticipa. Cada evento económico tiene tres cifras: el previo (el dato anterior), el consenso (lo que esperan los analistas) y el real (lo publicado). El consenso no es un adorno del calendario. Es la expectativa colectiva de miles de analistas e instituciones, y quienes mueven capital toman posiciones con base en ella antes de la publicación.
Cuando el dato sale, esa expectativa ya está reflejada en el precio. Se dice que el dato está descontado.
La sorpresa es la información nueva
Si el real sale igual al consenso, no hay información nueva: el mercado ya había apostado a eso. Por eso el movimiento suele ser pequeño aunque el número sea bueno. Si el real se aleja del consenso hay sorpresa, y las posiciones armadas sobre la expectativa equivocada tienen que rehacerse de golpe. Ese ajuste masivo es la volatilidad que se ve en el gráfico.
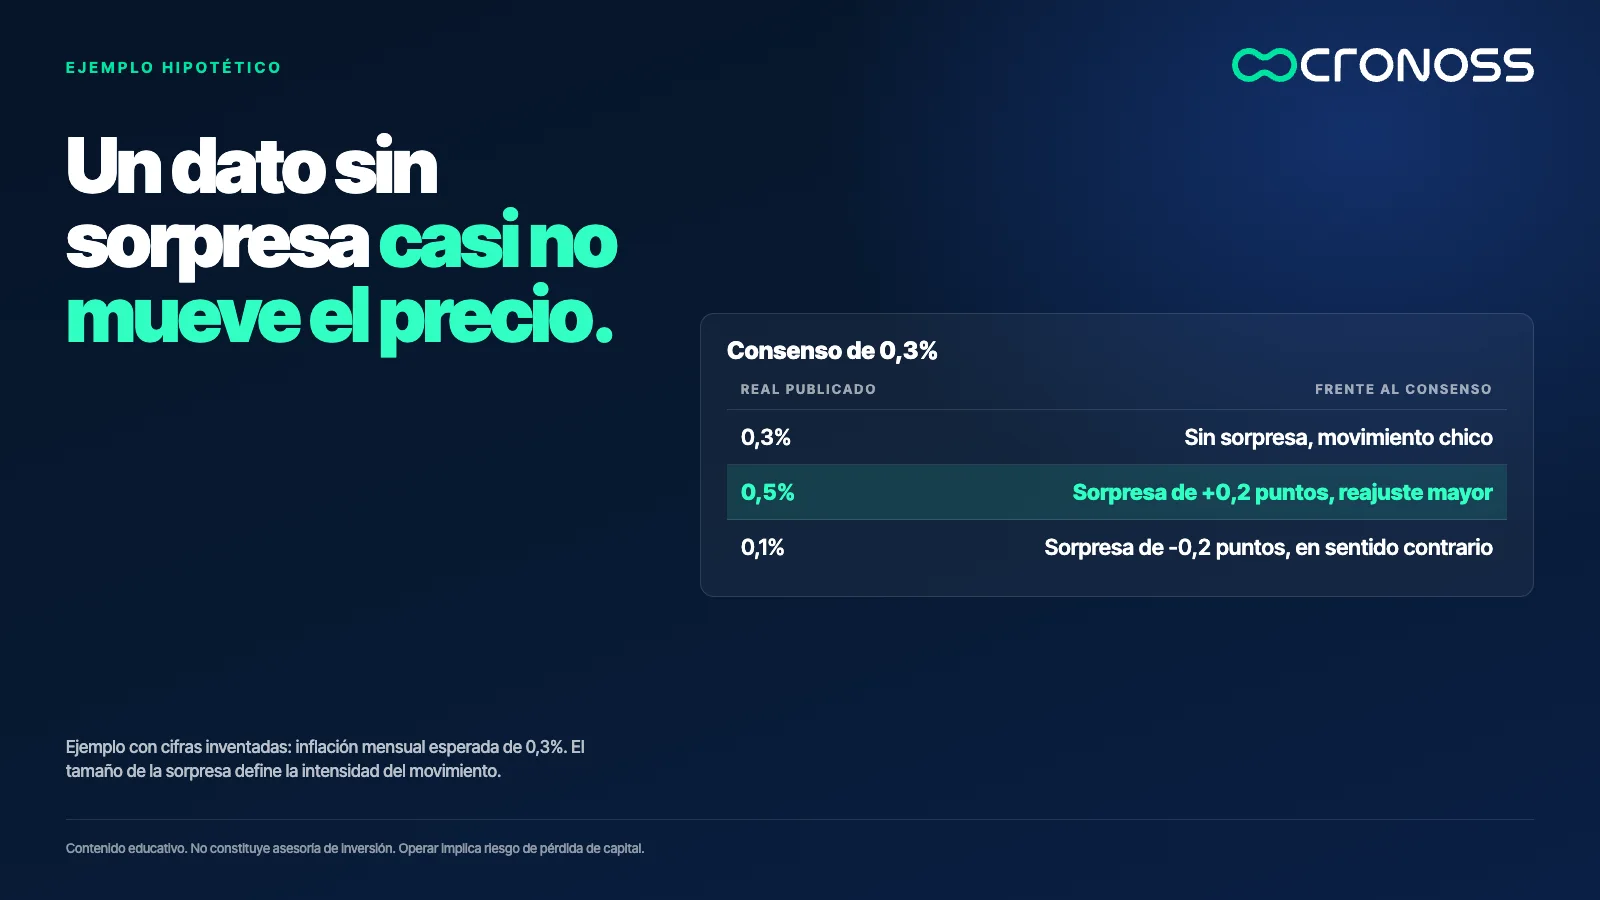
Un ejemplo con números inventados: la inflación mensual esperada es 0,3%. Si se publica 0,3%, el ajuste será pequeño. Si se publica 0,5%, la sorpresa es de 0,2 puntos y el reajuste será más grande. Si se publica 0,1%, también hay sorpresa, pero en sentido contrario. La intensidad del movimiento tiende a ser proporcional al tamaño de la sorpresa.
Una pregunta mejor que "¿será bueno o malo?"
Quien empieza se pregunta si el dato va a ser bueno o malo, y eso lo pone a adivinar un número. Quien tiene criterio se pregunta qué espera el mercado y qué tan probable es que la realidad se aleje de eso. Es un juego distinto, con más información disponible. Y el previo también cuenta: con frecuencia se revisa junto con la nueva publicación.
Cómo se lee el CPI
El CPI mide la inflación, y la inflación es el mandato central de un banco central. Por eso cada CPI funciona como un examen: o está donde el banco lo quiere o se está saliendo del camino.
- CPI por encima del consenso. La inflación está más caliente de lo esperado. El mercado interpreta que el banco central podría sostener tasas altas por más tiempo, lo que suele respaldar a la moneda de esa economía.
- CPI por debajo del consenso. La inflación cede más rápido de lo previsto. El banco gana espacio para recortar, y eso suele debilitar a la moneda.
Son tendencias, no reglas. Y revelan algo curioso: una inflación a la baja es buena noticia para el ciudadano pero puede restar fuerza a su divisa. El mercado lee los datos con lógica de tasas, no con lógica de bolsillo.
Dos ventanas y dos versiones del mismo dato
El CPI se mira en variación mensual y anual. La anual da la tendencia grande; la mensual muestra la velocidad reciente. Una anual alta con mensuales que se frenan cuenta una historia de enfriamiento. Leer solo una da una foto que puede engañar.
También se mira el dato general y el subyacente, que excluye los componentes más volátiles como energía y alimentos. Los bancos centrales suelen mirar más el subyacente, porque buscan saber si la inflación de fondo está controlada. Por eso un general aceptable puede acompañarse de una reacción adversa si el subyacente sale caliente. En el CPI las décimas pesan.
Los mercados son máquinas de expectativas
Las expectativas sobre las tasas se mueven antes de que cambien las tasas: con datos de empleo, inflación o el tono de un comunicado. Tres escenarios sirven de ejercicio mental, siempre como tendencias:
- Inflación persistente. El banco central mantiene tasas altas por más tiempo; los bonos y las acciones de crecimiento suelen sentir presión y la divisa local suele verse respaldada.
- Inflación que se enfría. Aumenta la probabilidad de recortes; suele mejorar el apetito por riesgo.
- Empleo que se debilita de forma inesperada. Las expectativas de recortes se aceleran; los activos de refugio suelen ganar atención.
Cada escenario es una hipótesis para organizar el análisis, no una predicción de lo que ocurrirá.
Apetito de riesgo: el marco que une todo
Por encima de cada dato hay un estado de ánimo global. En risk-on el mercado está confiado y el dinero busca rendimiento. En risk-off algo asusta, y la prioridad pasa de ganar a no perder. No hay un semáforo oficial que lo anuncie, pero sí pistas convergentes: índices cayendo en varias regiones, activos de refugio subiendo y titulares dominados por el miedo. Una sola pista puede engañar; varias apuntando a lo mismo rara vez lo hacen.
Esto explica por qué relaciones que parecen fijas, como la del dólar y el oro, pueden cambiar cuando manda el miedo en lugar de las tasas.
Antes de dar un dato por entendido
- Ubica las tres cifras. Identifica previo, consenso y real antes de interpretar nada.
- Mide la sorpresa. Calcula la distancia entre real y consenso, y mira si el previo fue revisado.
- Pregunta de dónde viene y qué tan importante es. Revisa el nivel de impacto y el país de origen: cada divisa responde a las noticias de su propia economía.
Este método organiza el análisis, pero no elimina la incertidumbre: operar en los mercados implica riesgo de pérdida.
La pregunta correcta vale más que la respuesta rápida
Quien aprende a leer la distancia entre lo esperado y lo publicado deja de perseguir noticias. Empieza a entender por qué el mercado hace lo que hace.
El mercado paga por la sorpresa, no por la noticia.
Para recorrer este método con los datos clave (NFP, CPI, PIB, PMI, bancos centrales), revisa el programa Análisis Macroeconómico para Trading.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué un buen dato económico a veces no mueve el mercado?
Porque el mercado se anticipa y el consenso ya está reflejado en el precio. Si el dato real coincide con lo esperado no hay información nueva, y el movimiento suele ser pequeño aunque el número sea bueno.
¿Qué son el previo, el consenso y el real?
El previo es el dato anterior, el consenso es lo que esperan los analistas y el real es el dato publicado. Se comparan los tres para medir la sorpresa y leer la reacción del mercado.
¿Qué diferencia hay entre el CPI general y el subyacente?
El subyacente excluye componentes volátiles como energía y alimentos. Los bancos centrales suelen mirarlo más porque muestra la inflación de fondo, por lo que puede pesar más que el dato general.
¿Qué significan risk-on y risk-off?
Risk-on es un estado de confianza en el que el dinero busca rendimiento en activos de riesgo. Risk-off es un estado de miedo en el que la prioridad es proteger capital. Ayudan a explicar por qué muchos activos se mueven al mismo tiempo.