Puntos clave
- 100 USD al 10% durante 10 años no son 200 USD sino 259,37 USD: los 59,37 USD de diferencia son intereses sobre intereses.
- La fórmula del valor futuro es VF = C0 × (1 + i)^n: el capital se multiplica por (1 + i) en cada periodo.
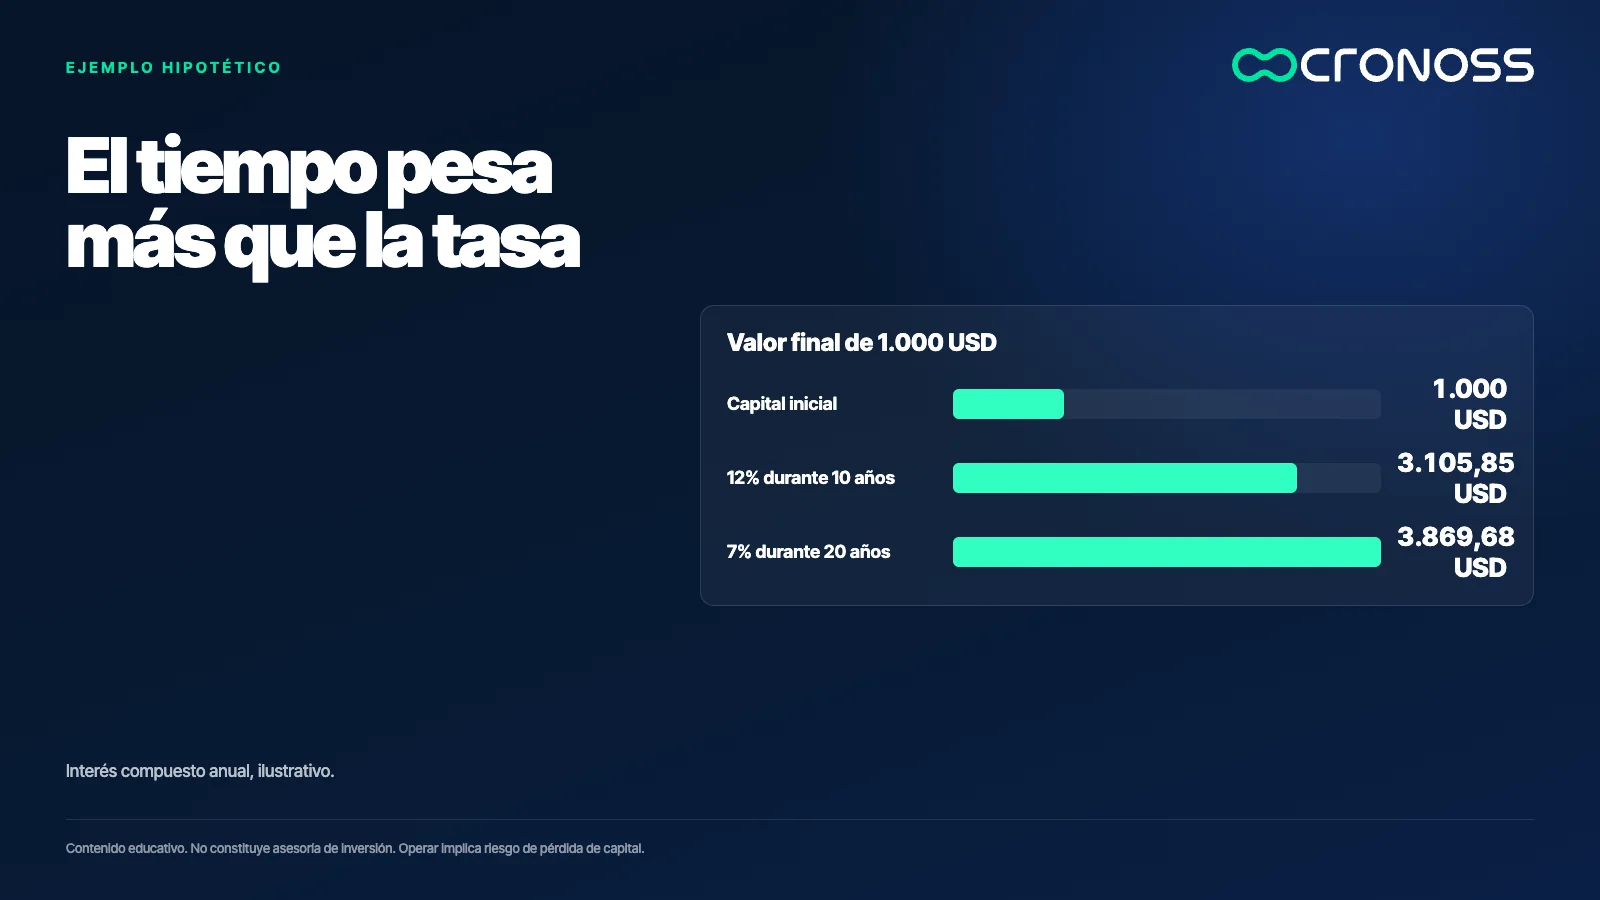
- 1.000 USD al 7% durante 20 años terminan en más capital que al 12% durante 10 años: el tiempo pesa más que la tasa.
- Aplicar la fórmula a promesas como 15% mensual sirve de filtro: 10.000 USD se convertirían en unos 43,8 millones en 5 años.
- Una rentabilidad promedio no basta: ganar 50% y perder 50% deja una pérdida de 25%, por eso la consistencia importa.
Si inviertes 100 USD al 10% anual durante 10 años, ¿cuánto tendrás al final? La respuesta intuitiva es 200 USD: 100 de capital más 10 de ganancia por año. La respuesta correcta es 259,37 USD. Esos 59,37 USD de diferencia no se ganan por suerte ni por magia: son intereses que ganan intereses.
Ese pequeño desfase es el interés compuesto, uno de los conceptos que sostiene casi todo en finanzas, desde cómo se valora una empresa hasta cómo se calcula un crédito. Entenderlo bien también protege: ayuda a notar cuándo una promesa de rentabilidad no cuadra con ninguna matemática.
El interés compuesto hace que el dinero crezca cada vez más rápido porque las ganancias se reinvierten; su fuerza depende más del tiempo y de la constancia que de una rentabilidad espectacular.
Interés simple frente a interés compuesto
Con interés simple, la ganancia se calcula siempre sobre el capital inicial. Con 100 USD al 10%, son 10 USD cada año, durante 10 años: 100 más 100 de ganancias acumuladas, es decir, 200 USD.
Con interés compuesto, las ganancias se reinvierten. En el año 1 se ganan 10 USD y el saldo pasa a 110. En el año 2 el 10% se calcula sobre 110, no sobre 100: son 11 USD. En el año 3 se calcula sobre 121. Cada año la ganancia es mayor que la anterior, y al cabo de 10 años el saldo es 259,37 USD. La diferencia con el interés simple, 59,37 USD, es exactamente el interés sobre los intereses.
La fórmula del valor futuro
Esta idea se resume en una fórmula: VF = C0 × (1 + i)^n, donde C0 es el capital inicial, i es la tasa por periodo y n es el número de periodos en los que se compone.
Al comprobarla: 100 × (1,10)^10 = 259,37. La fórmula es una potenciación, y las potencias crecen más rápido de lo que la intuición espera. La leyenda del tablero de ajedrez lo ilustra: si se pide un grano en la primera casilla y se duplica en cada una de las 64 siguientes, el total supera los 18 trillones de granos, más de lo que cualquier reino podría pagar.
En la vida real la tasa no es constante ni está garantizada. La fórmula describe cómo se comporta el dinero cuando se reinvierte a una tasa dada, no cuánto va a rendir una inversión concreta.
Por qué el tiempo pesa más que la tasa
Aquí aparece un resultado que sorprende. Compara 1.000 USD invertidos durante 10 años al 12% anual con 1.000 USD invertidos durante 20 años al 7% anual.
- Al 12% por 10 años: 1.000 × (1,12)^10 = 3.105,85 USD.
- Al 7% por 20 años: 1.000 × (1,07)^20 = 3.869,68 USD.
La tasa más baja termina con más capital porque tuvo el doble de tiempo para componerse. Al inicio la inversión de 12% va por delante, pero en algún momento la otra la alcanza y la supera con amplitud. La lección práctica: antes de perseguir una rentabilidad más alta, conviene preguntarse cuánto tiempo se le puede dar a la inversión.
¿Necesitas mucho capital para empezar?
Es un mito frecuente. Mucha gente cree que solo vale la pena invertir con un capital grande, porque 10% sobre 100 USD "no es nada". Pero 1.000 USD al 7% durante 20 años se convierten en unos 3.870 USD, sin añadir un dólar más.
Con aportes periódicos el efecto es mayor. Un ejemplo ilustrativo, suponiendo una rentabilidad constante de 7% anual, que no está garantizada: aportar 50 USD por mes durante 20 años suma 12.000 USD aportados y llegaría a unos 25.377 USD. Si se empieza 10 años más tarde y se aportan los mismos 50 USD por mes durante 10 años, se aportan 6.000 USD y se llegaría a unos 8.553 USD. Aportar la mitad produce una tercera parte. Lo que hace la diferencia no es un capital enorme, sino empezar pronto y ser constante.
Una prueba para promesas que suenan demasiado bien
El mismo cálculo sirve de filtro. Algunas ofertas en redes sociales prometen rentabilidades de 15% mensual. Se puede aplicar la fórmula a esa promesa: 10.000 USD al 15% mensual durante 5 años, es decir, 60 meses, serían 10.000 × (1,15)^60, cerca de 43,8 millones de USD. Nadie que hubiera conseguido eso de forma real tendría que buscar clientes en Instagram.
Las autoridades de inversión advierten que las ofertas de rentabilidades muy altas con poco o ningún riesgo son una señal típica de fraude, como las pirámides y los esquemas Ponzi. Los patrimonios que se construyen de forma sostenida suelen apoyarse en rendimientos moderados mantenidos durante décadas, no en golpes de suerte. Ahí está el interés compuesto.
Constancia frente a volatilidad
Una rentabilidad promedio no cuenta la historia completa. Si una inversión gana 50% un año y pierde 50% al siguiente, el promedio de los dos años es 0%. Pero el resultado real es 100 → 150 → 75: una pérdida de 25%. Las pérdidas pesan más que las ganancias del mismo porcentaje, porque se aplican sobre una base más grande.
Por eso un resultado de 5% o 6% anual muy constante puede ser mejor que un promedio superior que llega entre oscilaciones violentas. En estrategias de inversión y de trading, la consistencia suele importar más que el máximo que se llegó a ver. También ocurre con la complejidad: lo simple suele ser más robusto que un sistema tan ajustado que deja de funcionar fuera de su muestra.
El interés compuesto también juega en contra
Cuando se pide un crédito, la matemática es la misma, pero el que gana es el banco. Una deuda a 30 días no se parece a una a 20 años. Por eso conviene distinguir entre deuda productiva, que financia algo que gana valor o genera ingresos, y deuda improductiva, que financia consumo. En la primera, el costo de la deuda se compara con lo que se valoriza lo financiado. En la segunda, solo se paga.
Abonar a capital, o renegociar una tasa más baja, reduce lo que se compone en contra.
Cómo aplicar el concepto
- Calcula antes de creer. Aplica la fórmula a cualquier promesa de rentabilidad: si el resultado es absurdo, la promesa también lo es.
- Prioriza tiempo y constancia sobre tasa. Empezar antes y aportar con regularidad pesa más que buscar la inversión espectacular.
- Mira el camino, no solo el promedio. Una rentabilidad estable y una volátil con el mismo promedio no terminan en el mismo lugar.
Un concepto simple, una consecuencia grande
El interés compuesto no es magia ni un atajo. Es paciencia convertida en matemática, y también la razón por la que una deuda mal usada pesa tanto. Entenderlo permite tomar decisiones con más calma y desconfiar a tiempo de lo que suena demasiado bien.
Si quieres seguir construyendo esta base, el programa Fundamentos de las Finanzas parte justamente del valor del dinero en el tiempo.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el interés compuesto?
Es el interés que se calcula sobre el capital inicial más los intereses ya acumulados. Como las ganancias se reinvierten, cada periodo gana más que el anterior y el capital crece cada vez más rápido.
¿Cuál es la fórmula del valor futuro?
VF = C0 × (1 + i)^n, donde C0 es el capital inicial, i la tasa por periodo y n el número de periodos. Con 100 USD al 10% durante 10 años da 259,37 USD.
¿Necesito mucho capital para aprovechar el interés compuesto?
No. Lo que más pesa es empezar pronto y ser constante. Con una rentabilidad supuesta de 7% anual, que no está garantizada, aportar 50 USD al mes durante 20 años llegaría a unos 25.377 USD.
¿Por qué desconfiar de una rentabilidad de 15% mensual?
Porque al componerla durante 60 meses, 10.000 USD se convertirían en unos 43,8 millones de USD, algo que ningún mercado real ofrece. Las autoridades señalan las promesas de alta rentabilidad con poco riesgo como señal de fraude.