Puntos clave
- Un bono es un préstamo dividido entre muchos inversionistas: cada uno entrega dinero hoy y el emisor promete intereses periódicos y la devolución del capital.
- El cupón es el interés fijo que el bono paga cada período.
- La tasa de un bono compensa cuatro cosas: el tiempo, la inflación, el riesgo de impago y la liquidez.
- La tasa de un bono mide cuánta incertidumbre percibe el mercado sobre quien lo emite.
- Una tasa más alta no es una ventaja gratuita: es el precio de un riesgo adicional que asume quien la cobra.
Un gobierno necesita 50.000 millones de dólares y no se los pide a un banco.
Los pide a miles de inversionistas al mismo tiempo, mediante bonos. Un bono es un préstamo dividido entre muchos inversionistas: cada uno entrega dinero hoy, y el emisor promete pagarle intereses periódicos y devolverle el capital en una fecha pactada.
Esos intereses responden a una lógica precisa. Compensan al inversionista por esperar, por la inflación y, sobre todo, por el riesgo de que el emisor no pague. Por eso dos gobiernos que piden la misma suma pueden enfrentar costos muy distintos.
¿Qué se intercambia exactamente en un bono?
En un bono se intercambia dinero presente por una promesa de pagos futuros. El inversionista entrega liquidez hoy. El emisor, sea un gobierno o una empresa, recibe financiamiento inmediato y asume obligaciones con fecha.
El mecanismo se parece al de un pagaré con condiciones públicas. El documento fija cuánto se presta, qué tasa se paga, cada cuánto llegan los pagos y cuándo se devuelve el capital.
Esos pagos periódicos tienen nombre propio. El cupón, el interés fijo que el bono paga cada período, es la renta que recibe quien lo compra. Un bono de 1.000 dólares con un cupón anual del 6% entrega 60 dólares cada año hasta su vencimiento.
Todo instrumento financiero comparte cuatro elementos, y el bono los muestra con claridad:
- Recursos que cambian de manos: el dinero que entrega el inversionista.
- Flujos futuros prometidos: los cupones y la devolución del capital.
- Riesgos que se transfieren: el inversionista asume la posibilidad de que el emisor incumpla.
- Condiciones contractuales: plazo, tasa, fechas de pago y garantías.
El último elemento sostiene a los otros tres. Sin condiciones escritas y verificables, pocos inversionistas prestarían dinero a un emisor que no conocen en persona.
Los gobiernos usan bonos para financiar infraestructura, cubrir déficits o atender crisis. Las empresas los usan para construir plantas, comprar equipos o refinanciar deudas anteriores. Una aerolínea, por ejemplo, puede financiar parte de su flota emitiendo bonos en lugar de pedir un crédito bancario.
¿Por qué un bono paga intereses?
Un bono paga intereses porque quien presta renuncia a usar su dinero durante años y exige una compensación por esa renuncia. La compensación mezcla cuatro componentes, y cada uno responde a una pérdida distinta.
El primero es el tiempo. El inversionista que compra un bono a diez años no puede gastar ni invertir ese capital en otra alternativa durante ese plazo. Toda tasa de interés empieza por pagar ese costo de oportunidad.
El segundo es la inflación. Si alguien presta 1.000 dólares y recibe exactamente 1.000 un año después, recupera billetes que compran menos cosas. La tasa incorpora una compensación por esa pérdida esperada de poder adquisitivo.
El tercero es el riesgo de impago. El emisor puede enfrentar una recesión, perder ingresos o quedarse sin recursos para pagar. Los inversionistas cobran más cuanto más probable perciben ese escenario.
Para medir ese riesgo, el mercado examina al emisor con lupa. En el caso de un gobierno, mira su estabilidad económica, su nivel de deuda pública, su inflación, su crecimiento y la credibilidad de sus instituciones. Cada señal de debilidad se traduce en una exigencia de tasa mayor.
El cuarto es la liquidez. Un bono inmoviliza capital, y venderlo antes del vencimiento puede obligar a aceptar un precio menor.
Estos componentes explican una regla que atraviesa todo el mercado de deuda. La tasa de un bono mide cuánta incertidumbre percibe el mercado sobre quien lo emite. Un emisor confiable paga poco. Uno dudoso paga mucho, o directamente no consigue prestamistas.
¿Quién compra bonos y para qué los necesita?
Los compradores principales de bonos son instituciones que necesitan flujos predecibles durante décadas. Fondos de pensiones, aseguradoras, bancos y gestores profesionales de inversión concentran buena parte de esa demanda.
Un fondo de pensiones ilustra bien la lógica. Recibe aportes mensuales de trabajadores y debe pagar jubilaciones dentro de veinte o treinta años. Necesita activos que entreguen pagos conocidos durante mucho tiempo, y un bono de largo plazo encaja con esa necesidad.
Las aseguradoras siguen un razonamiento parecido. Cobran primas hoy y deben cubrir siniestros en el futuro, así que invierten parte de sus reservas en deuda que paga con regularidad.
Las personas también participan, de forma directa o a través de fondos. Cuando un trabajador aporta a su pensión, parte de ese dinero puede terminar prestado a un gobierno mediante bonos.
El bono conecta dos necesidades opuestas. El gobierno necesita capital hoy. El fondo de pensiones necesita rentabilidad futura y predecible.
¿Cuánto cuesta financiar 50.000 millones con bonos?
El costo depende casi por completo de la tasa que el mercado exige al emisor. Un ejemplo con dos países hipotéticos muestra la escala de la diferencia.
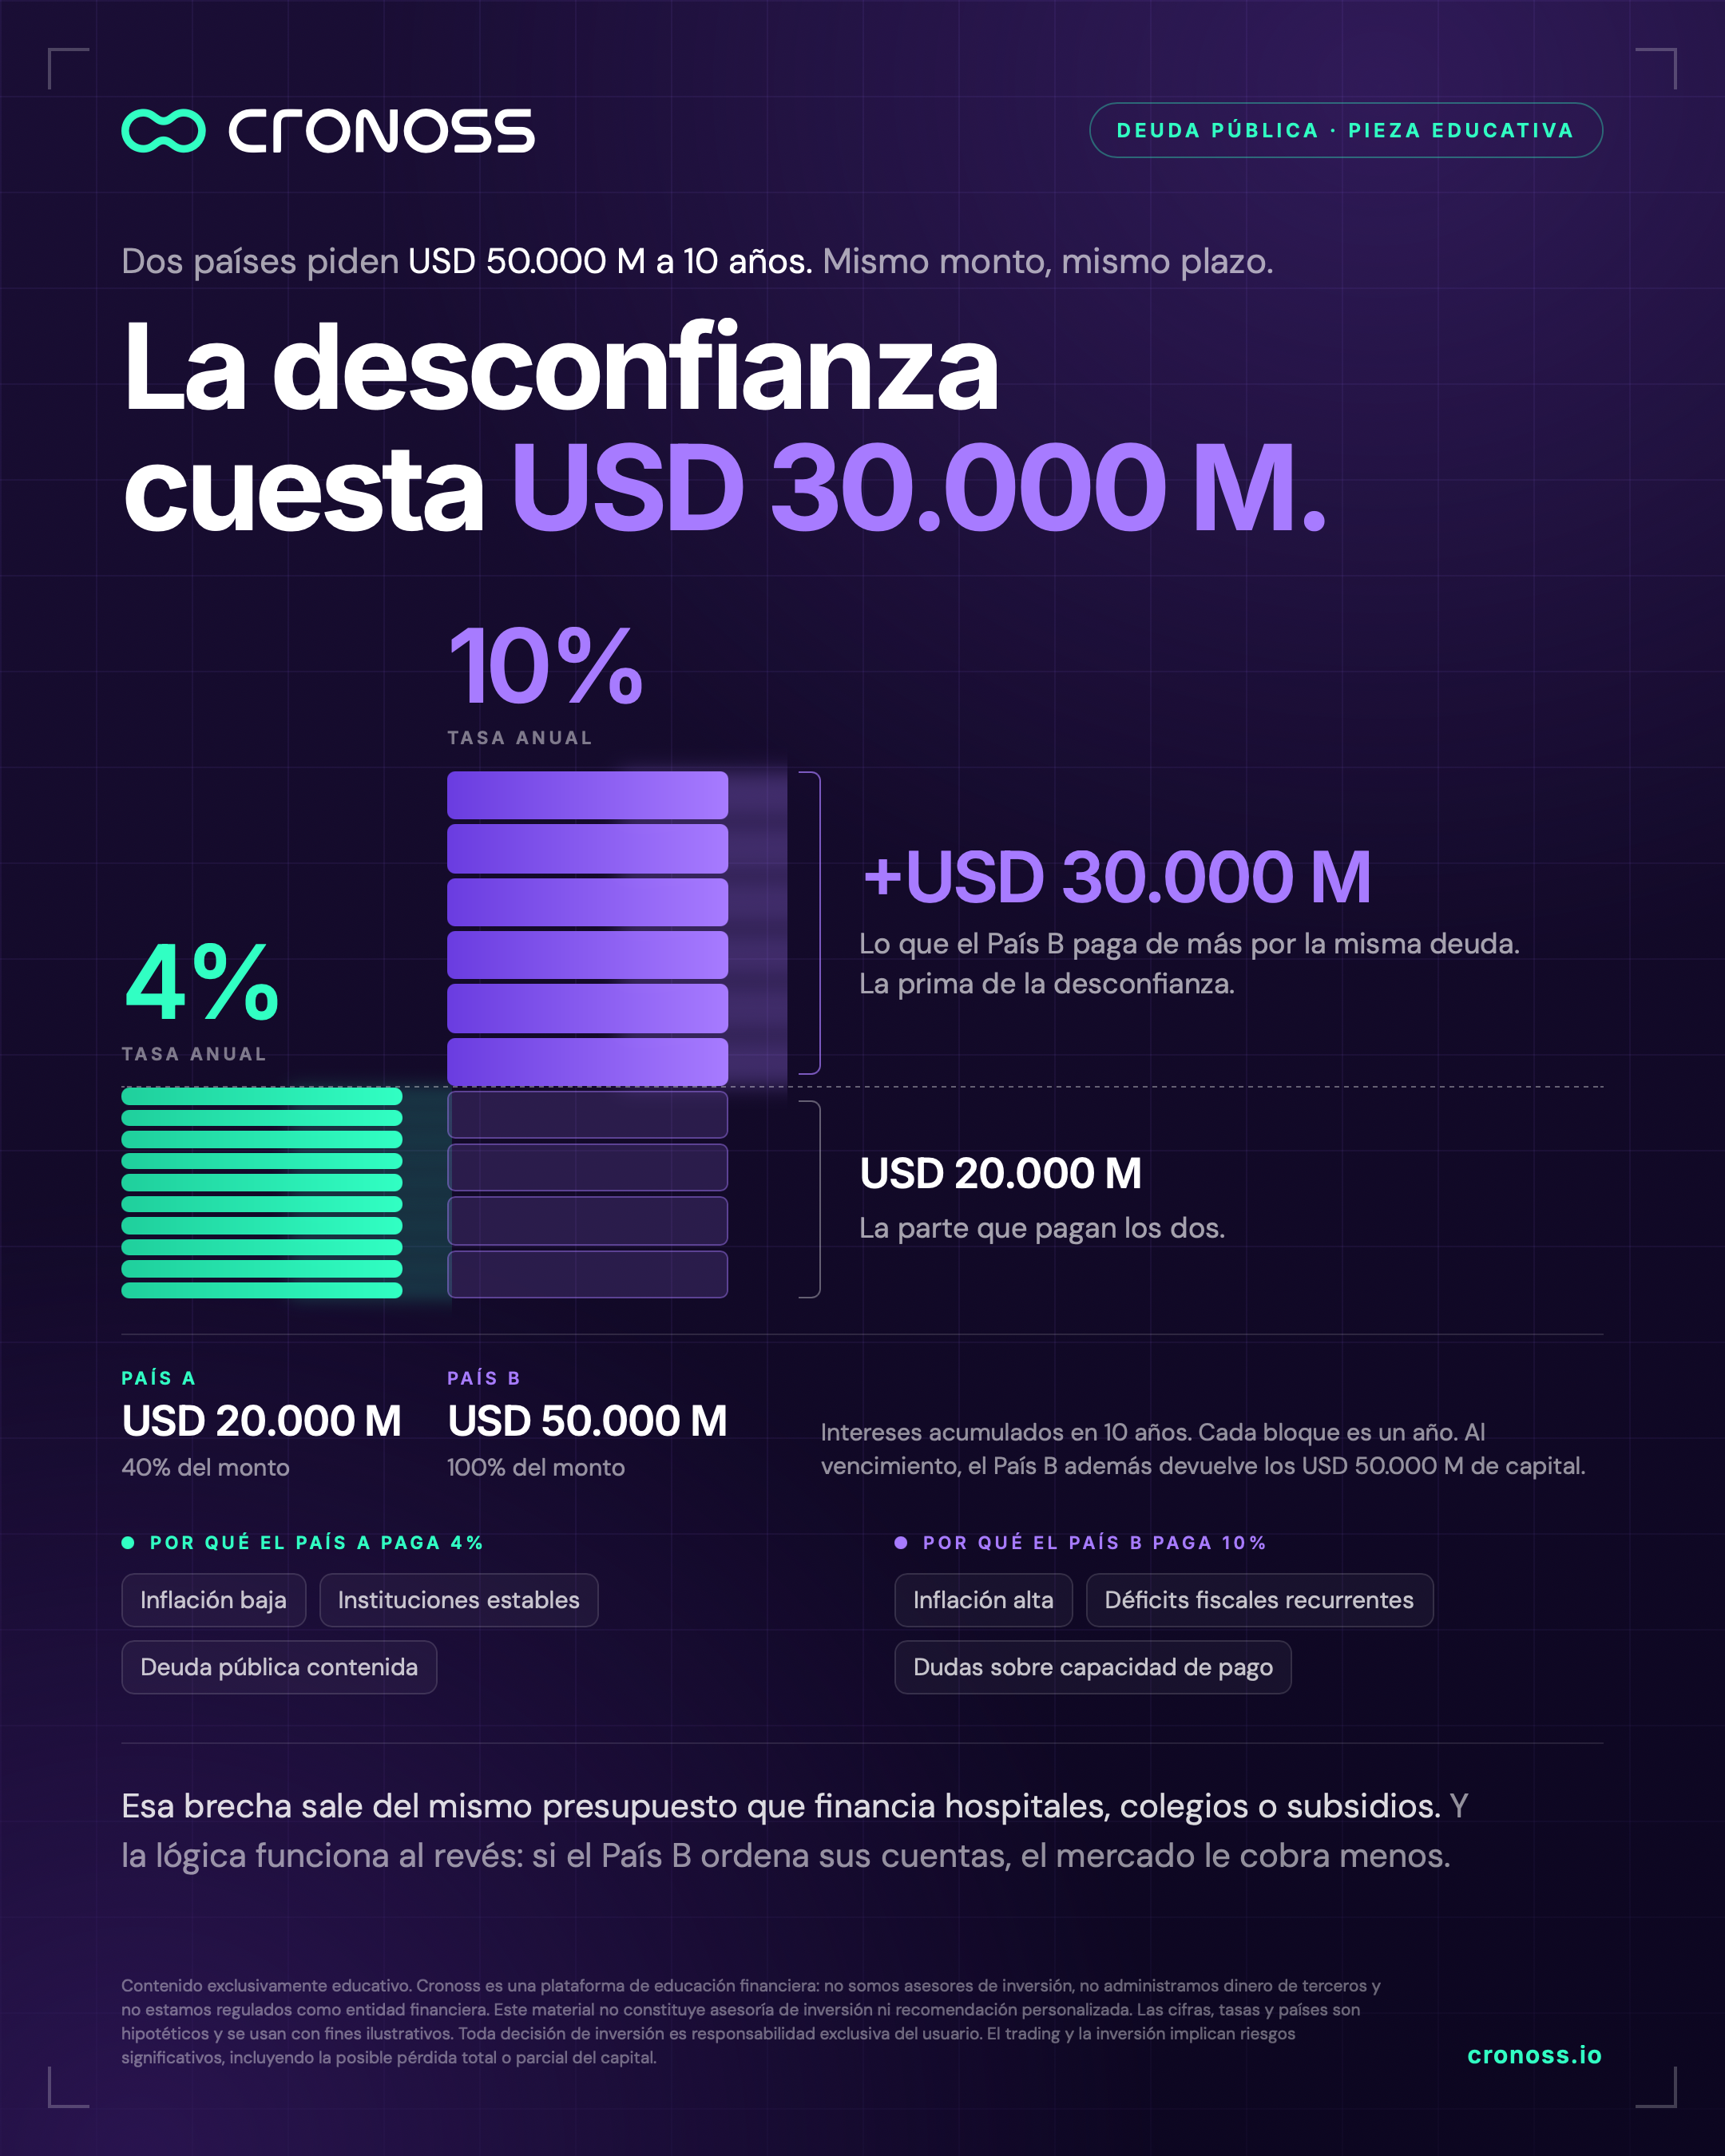
Supongamos que ambos gobiernos emiten bonos por 50.000 millones de dólares a diez años para financiar infraestructura energética y de transporte. Las tasas son ilustrativas y no corresponden a ningún país real.
El país A tiene inflación baja, instituciones estables y poca deuda pública. Los inversionistas le exigen un 4% anual. El país B tiene inflación alta, déficits fiscales recurrentes y dudas sobre su capacidad de pago. Los inversionistas le exigen un 10% anual.
El país A paga 2.000 millones de dólares al año en intereses. En diez años, ese costo acumulado llega a 20.000 millones. El país B paga 5.000 millones al año y acumula 50.000 millones en el mismo plazo.
El país B termina pagando en intereses una suma igual a todo lo que pidió prestado. Además, debe devolver los 50.000 millones originales al vencimiento.
Los 3.000 millones anuales de diferencia salen del mismo presupuesto que financia hospitales, colegios o subsidios. La desconfianza del mercado tiene un costo concreto, y lo pagan los contribuyentes.
La relación también funciona en sentido inverso. Si el país B reduce su déficit y estabiliza su inflación, los inversionistas pueden aceptar tasas menores en sus emisiones siguientes.
¿Qué errores se cometen al leer un bono?
Los dos errores más frecuentes son tratar todo bono como seguro y leer una tasa alta como una ventaja sin preguntar su causa.
Error 1: asumir que un bono no tiene riesgo. Mucha gente asocia la palabra "bono" con estabilidad, porque los pagos están pactados de antemano. La promesa, sin embargo, vale lo que vale el emisor. Un gobierno o una empresa pueden incumplir, y la inflación puede erosionar el valor real de cada cupón.
Hay un tercer riesgo menos visible. Si las tasas del mercado suben, un bono emitido antes con un cupón menor pierde atractivo frente a los nuevos. Quien necesite venderlo antes del vencimiento recibirá un precio más bajo del que pagó.
Error 2: perseguir la tasa más alta. Un 10% parece mejor que un 4%. Esa lectura ignora la mecánica: la tasa alta existe porque el mercado percibe más probabilidad de problemas. La diferencia entre ambas tasas es el precio del riesgo adicional, y quien cobra ese precio también asume ese riesgo.
¿Qué puedes revisar por tu cuenta?
Puedes comparar la tasa que paga la deuda de tu país con la de otros gobiernos y observar cómo se mueve cuando cambia la percepción de riesgo.
Los bancos centrales y los ministerios de Hacienda de la región suelen publicar las tasas de sus bonos soberanos por plazo.
Una prueba concreta: anota hoy la tasa del bono a diez años de tu país y la de un país con inflación baja y finanzas estables. Revisa ambas de nuevo después de una noticia fiscal o política relevante.
Si la explicación de este artículo es correcta, la brecha entre las dos tasas debería ampliarse cuando aumenta la incertidumbre sobre tu país. También debería reducirse cuando esa incertidumbre disminuye.
¿Dónde encaja el bono en el sistema financiero?
El bono es una de las piezas que permiten al ahorro de millones de personas financiar proyectos que tardan décadas en rendir. Entenderlo exige entender a la vez el valor del dinero en el tiempo, el riesgo y la confianza entre partes que no se conocen.
El criterio para leer cualquier bono cabe en dos preguntas. Qué tan probable es que esta promesa se cumpla. Y qué parte de la tasa está pagando ese riesgo.
Ese recorrido completo es el que desarrolla el programa Fundamentos de las Finanzas de Cronoss, con Miguel Cristancho, CFA. Su tercer módulo explica cómo se conectan bancos, fondos de pensiones y gobiernos, qué contrato hay detrás de cada instrumento financiero y por qué las tasas de interés reflejan tiempo, inflación, riesgo y expectativas. Son 1 h 44 min de contenido en tres módulos, con certificado verificado. Conoce el programa Fundamentos de las Finanzas.
Preguntas frecuentes
¿Qué es un bono?
Un préstamo dividido entre muchos inversionistas. Cada uno entrega dinero hoy y el emisor, sea un gobierno o una empresa, promete pagarle intereses periódicos y devolverle el capital en una fecha pactada.
¿Por qué un bono paga intereses?
Porque quien presta renuncia a usar su dinero durante años. Los intereses compensan el tiempo, la pérdida de poder adquisitivo por inflación, el riesgo de que el emisor no pague y la falta de liquidez.
¿Quién compra bonos?
Principalmente instituciones que necesitan flujos predecibles durante décadas, como fondos de pensiones, aseguradoras, bancos y gestores de inversión. Las personas también participan, directamente o a través de fondos.
¿Un bono puede perder valor?
Sí. El emisor puede incumplir, la inflación puede reducir el valor real de cada cupón y, si las tasas del mercado suben, un bono con un cupón menor se vende por debajo de lo que se pagó antes del vencimiento.