Puntos clave
- Un índice no es un activo: es una cifra que resume una canasta de acciones según una regla definida por quien lo administra.
- El tamaño de cada empresa se mide con la capitalización bursátil: precio de la acción por acciones en circulación.
- En un índice ponderado por capitalización, una empresa grande puede hacerlo subir aunque la mayoría de las demás baje.
- Los componentes se revisan cada cierto tiempo (rebalanceo), así que el índice de hoy no agrupa a las mismas empresas de hace diez años.
- Antes de usar un índice como referencia, lee su metodología y mira sus mayores componentes.
Los noticieros dicen que el S&P 500 subió o que el Nasdaq cayó, y la frase suena a algo que se puede tocar. Pero un índice no es una acción, no tiene emisor ni se entrega en un título. Es un número que alguien calcula a partir de una lista de acciones y de una regla para combinarlas.
Esa regla es lo que casi nadie mira. Dos índices que parecen medir "el mercado" pueden contar historias distintas el mismo día, y un índice puede subir aunque la mayoría de las empresas que lo componen haya bajado.
Un índice accionario es una regla que selecciona acciones y las pondera para producir un solo número de referencia, y solo se lee bien cuando se conoce esa regla.
¿Qué es un índice accionario y por qué no se compra como una acción?
Un índice es una medida de rendimiento. Toma una canasta de activos y resume en un solo valor qué ha pasado con ellos. Existen índices de renta fija, de divisas y de materias primas, pero los más conocidos son los de acciones, también llamados bursátiles.
Una acción es un título que representa una parte de una empresa. Un índice no representa nada: es una cifra publicada por quien lo administra. Lo que sí se puede comprar son productos que buscan replicarlo, como los fondos indexados y los ETF, o contratos que siguen su valor. Cada uno tiene costos, riesgos y condiciones propias, y ninguno es "el índice".
Una imagen útil es la de un club privado. La entidad que crea el índice decide quién entra, con qué requisitos y cuánto pesa cada miembro. Las empresas que no cumplen las condiciones no pertenecen al club, por buenas que sean.
¿De dónde salen los índices?
El más antiguo sigue vigente. El Dow Jones Industrial Average lo creó Charles Dow en 1896 para resumir el comportamiento de un grupo reducido de empresas industriales, que eran el corazón de la economía estadounidense de la época. Hoy sigue siendo una referencia, aunque ya no es el más representativo de ese mercado.
La idea de fondo no ha cambiado. Mirar cientos de precios uno por uno no es práctico, así que se construye una medida que los resume. Por eso hoy hay índices por país, por región, por sector y por tamaño de empresa, y cada bolsa o proveedor define su propia metodología.
Las reglas del club: sector, tamaño, país y estilo
Cuando se diseña un índice se toman, al menos, cuatro decisiones de entrada.
- Sector. Un índice puede reunir solo empresas de tecnología o solo financieras. La clasificación GICS, muy usada, divide el mercado en 11 sectores.
- Tamaño. Se mide con la capitalización bursátil, el precio de la acción multiplicado por el número de acciones en circulación. Es lo que el mercado paga hoy por la empresa, no lo que dicen sus estados financieros.
- Geografía. Puede ser un país, como el Colcap en Colombia, o varios, como el Euro Stoxx 50, que agrupa grandes empresas de la zona euro.
- Estilo. El Russell 2000, por ejemplo, reúne empresas pequeñas de Estados Unidos, muy distintas a las gigantes del S&P 500.
La capitalización bursátil merece una aclaración. Precio de mercado y valor contable son cosas diferentes: el primero lo mueven la oferta y la demanda, el segundo sale de los balances. Los índices usan el primero.
Por qué no todas las empresas pesan lo mismo
Aquí está el punto que más sorprende. La mayoría de los grandes índices son ponderados por capitalización: cuanto más vale una empresa en bolsa, más influye en el resultado. No es un promedio simple.
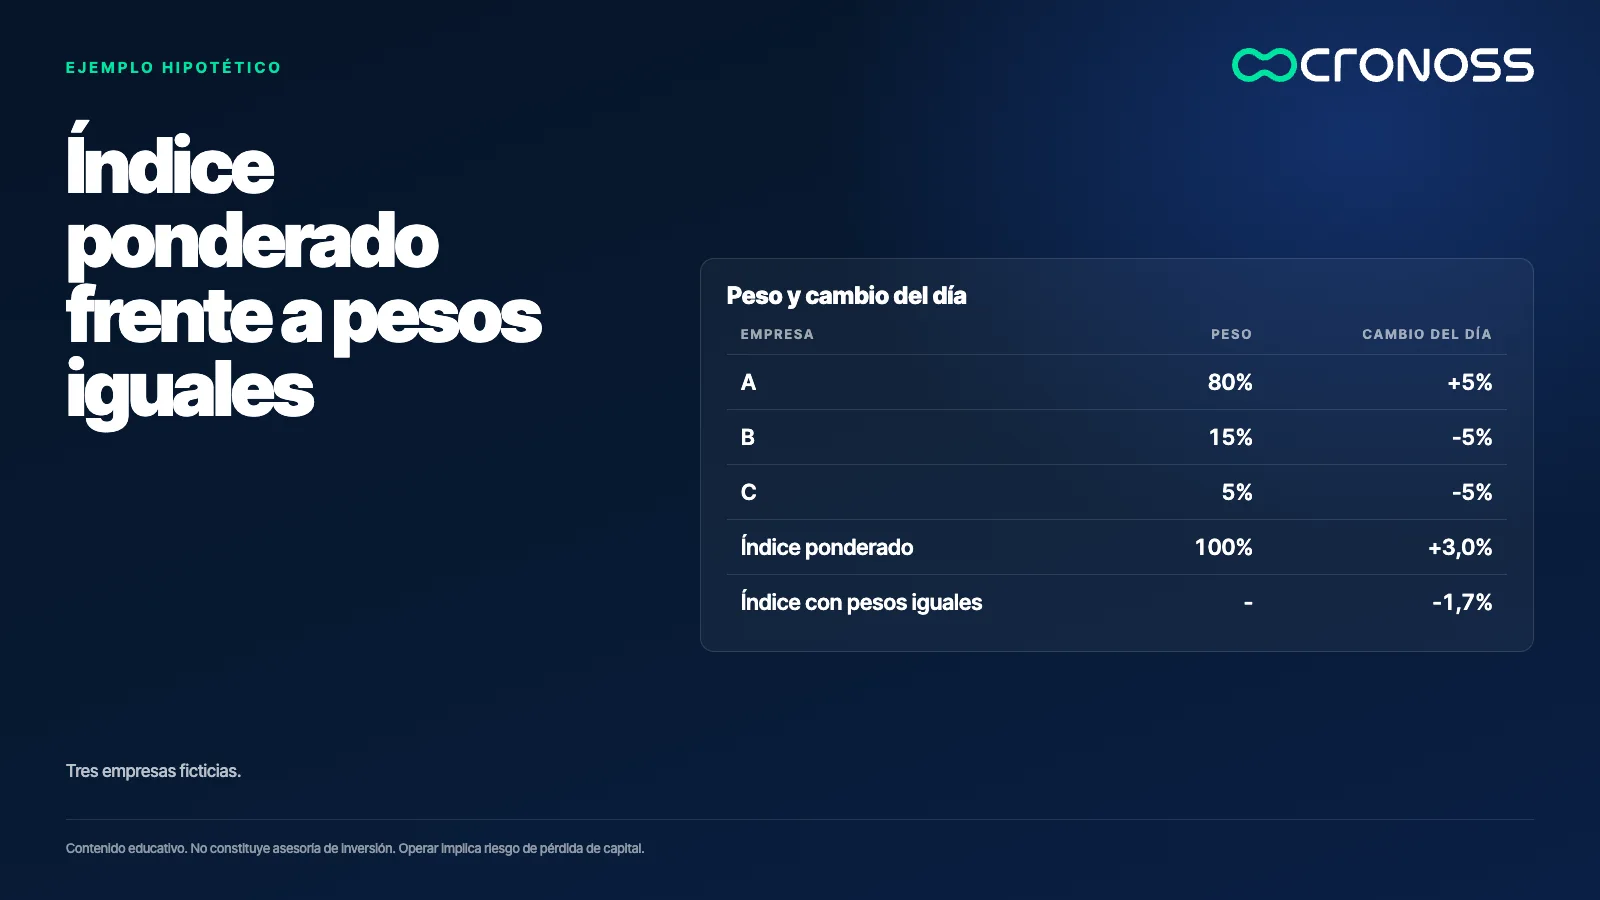
Un ejemplo ilustrativo con tres empresas ficticias muestra el efecto. La empresa A pesa 80%, la B 15% y la C 5%. En un día, A sube 5% y B y C bajan 5% cada una.
- Aporte de A: 80% por 5% = +4,00 puntos porcentuales.
- Aporte de B: 15% por -5% = -0,75.
- Aporte de C: 5% por -5% = -0,25.
El índice ponderado sube 3,0% aunque dos de las tres empresas hayan caído. Si las tres pesaran lo mismo, el resultado sería (5 - 5 - 5) / 3 = -1,7%. Es la misma realidad con dos reglas distintas y dos titulares opuestos.
En los índices reales ocurre algo parecido a escala. Cuando unas pocas empresas muy grandes reúnen una parte importante del peso, el índice se mueve sobre todo por ellas. El peso exacto cambia con el tiempo, así que la forma correcta de saberlo es abrir la ficha oficial del índice y mirar sus mayores componentes.
Un mapa rápido de los índices de referencia
Casi todos los países tienen al menos un índice principal, y conocer los más citados ayuda a leer cualquier noticia del mercado.
- Estados Unidos. El S&P 500 reúne unas 500 grandes empresas y es la referencia más usada para comparar portafolios. El Nasdaq 100 agrupa 100 grandes empresas no financieras, con un peso alto de tecnología. El Dow Jones tiene solo 30 componentes. El Russell 2000 sigue a empresas pequeñas.
- Europa. El Euro Stoxx 50 mezcla grandes empresas de la zona euro. El FTSE 100 recoge las mayores de la bolsa de Londres, el CAC 40 las de París y el IBEX 35 las de Madrid.
- Asia. El Nikkei 225 representa a Japón y el Hang Seng a Hong Kong.
- Colombia. El MSCI Colcap es el índice de referencia local.
Esta lista describe qué mide cada uno. No es una recomendación de dónde invertir: cada índice tiene su propia composición y su propio riesgo.
El club también cambia de miembros
Ninguna lista es fija. Quien administra el índice revisa de forma periódica, a menudo cada trimestre o cada semestre, si cada componente sigue cumpliendo los requisitos. A ese ajuste se le llama rebalanceo.
Si una empresa deja de cumplir el criterio de tamaño o de sector, sale, y entra otra que sí lo cumple. Por eso comparar el índice de hoy con el de hace diez años no es comparar a las mismas empresas. También por eso conviene conocer a los miembros actuales y no a los de hace unos años: el peso de cada compañía en un índice local puede cambiar mucho después de un rebalanceo.
Para qué sirve un índice, y qué no te dice
Un índice cumple tres funciones prácticas.
- Termómetro. Un solo número resume lo que hacen cientos de acciones. Si los grandes índices del mundo caen a la vez, algo está pasando; si suben juntos, el apetito por riesgo es alto.
- Referencia de comparación. Quien gestiona un portafolio compara su resultado con el índice que corresponde a su estrategia. Si no lo supera, un fondo que lo replique es una alternativa razonable.
- Medidor de riesgo. Las caídas fuertes y la volatilidad del índice muestran si hay incertidumbre en el mercado.
Tiene límites. Un índice no es un espejo exacto de la economía: los mercados suelen anticiparse o ir a otro ritmo, y su peso en pocas empresas puede distorsionar la lectura. Lo que mueve a las acciones, como el crecimiento, las tasas de interés, la inflación y las expectativas políticas, mueve también al índice, pero no de forma automática ni uniforme.
Qué revisar antes de usar un índice como referencia
- Lee la metodología. Busca qué sector, tamaño y país cubre, cómo se pondera y cada cuánto se rebalancea.
- Mira los mayores componentes. Si diez empresas reúnen una parte grande del peso, el índice habla sobre todo de ellas.
- Compara lo comparable. Un índice de tecnología no mide lo mismo que uno de empresas pequeñas ni que uno de un solo país.
Un número, una regla
El valor de un índice no se entiende sin su regla. La pregunta útil no es si el índice subió, sino qué empresas lo hicieron subir y con qué peso.
Si quieres ubicar los índices dentro de las clases de activos y los instrumentos que existen, el programa Clases de Activos e Instrumentos de Inversión los trabaja desde cero.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es un índice accionario?
Es una medida que resume el rendimiento de una canasta de acciones en un solo número. Lo calcula una bolsa o un proveedor siguiendo una metodología que define qué empresas entran y cuánto pesa cada una.
¿Se puede comprar un índice como si fuera una acción?
No directamente, porque un índice es una cifra y no un título. Existen productos que buscan replicarlo, como fondos indexados y ETF, o contratos que siguen su valor, y cada uno tiene costos y riesgos propios.
¿Por qué un índice puede subir si la mayoría de sus empresas baja?
Porque la mayoría de los grandes índices se ponderan por capitalización bursátil, y las empresas más grandes pesan más. Si las de mayor peso suben lo suficiente, compensan la caída de las demás.
¿Qué es el rebalanceo de un índice?
Es la revisión periódica de sus componentes. Si una empresa deja de cumplir los criterios de tamaño o sector sale del índice y entra otra que sí los cumple.