Puntos clave
- Naturaleza, clase de activo, instrumento y vehículo son cuatro capas distintas, y mezclarlas es una fuente común de confusión.
- El capital puede ir a empresas, proyectos, activos con valor propio o gobiernos, y esos destinos se agrupan en clases de activo.
- Un ETF es un envoltorio, no una clase de activo: lo que importa es qué contiene.
- Una inversión entra a un portafolio si pasa cuatro filtros: entender el activo, encajar con tu perfil de riesgo, tener liquidez para tu horizonte y costos e impuestos claros.
- La gestión pasiva replica una canasta y la activa busca superarla; elegir entre ambas es decidir cuánto esfuerzo dedicar, no cuál es mejor.
Buscas información sobre inversiones y encuentras, en la misma frase, renta fija, renta variable, ETF, fondos, criptomonedas y mercados privados. Parecen opciones del mismo nivel, como si fueran seis productos en una vitrina. No lo son.
Una de las mayores fuentes de confusión al empezar a invertir es mezclar cosas que viven en capas distintas. Cada institución destaca el producto que ofrece y el mapa se vuelve difícil de leer.
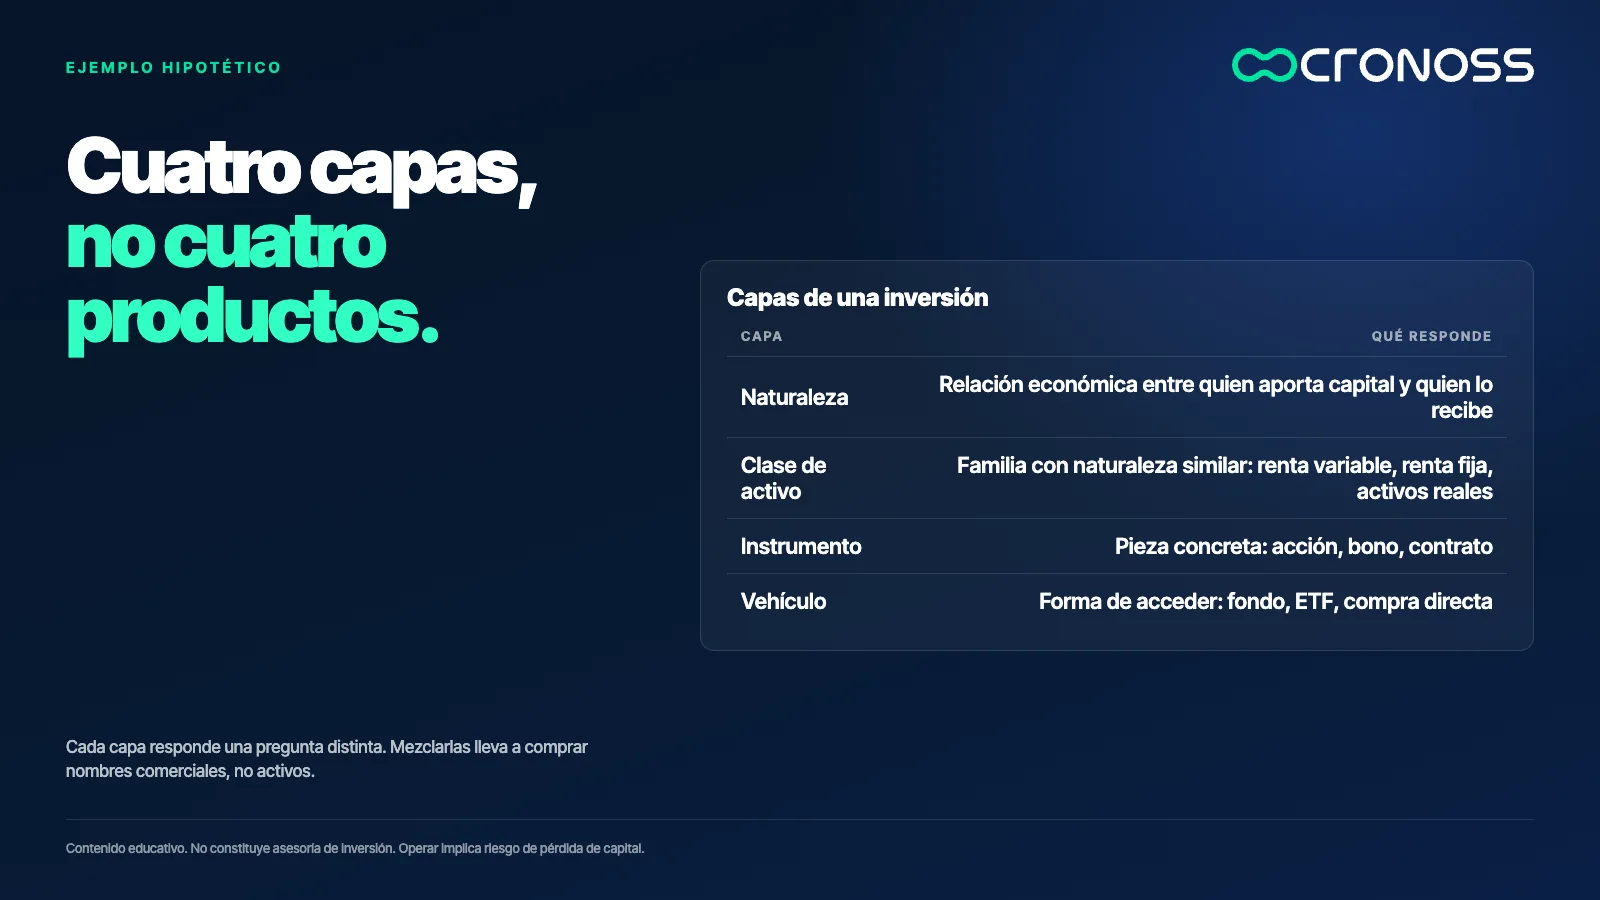
Antes de decidir en qué invertir hay que saber en qué capa estás mirando: la naturaleza de la inversión, la clase de activo, el instrumento y el vehículo son cuatro cosas distintas.
¿Por qué todo parece lo mismo?
Cuando un banco, un bróker o un intermediario presenta su producto estrella, usa su propio vocabulario. Un mismo concepto aparece con nombres diferentes, y conceptos diferentes aparecen con el mismo nombre. El resultado es que "ETF", "bono" y "renta fija" terminan en la misma lista aunque describen cosas de naturaleza distinta.
Ordenar el mapa es la forma más barata de evitar compras que no entiendes.
Las cuatro capas
Piensa en una empresa que quiere construir una planta. Puede incorporar socios, pedir dinero prestado o vender un activo que ya tiene. Hasta ahí estamos en la naturaleza de la inversión: la relación económica entre quien aporta el capital y quien lo recibe.
El sistema financiero organiza esas relaciones en grandes familias, que son las clases de activo. Luego aparecen los instrumentos financieros (acciones, bonos, contratos) como las piezas concretas, y por último los vehículos, que son la forma de acceder a ellos (un fondo, un ETF, una compra directa).
¿A dónde puede ir el capital?
Invertir es poner capital a trabajar para obtener un retorno, y ese capital puede ir a cuatro lugares:
- Empresas: como socio o como prestamista.
- Proyectos: una obra de infraestructura o un proyecto agrícola, que no necesitan una empresa constituida detrás.
- Activos con valor propio: un terreno, un metal o una obra de arte, que valen por ser escasos y por conservarse.
- Gobiernos: a través de bonos, que son préstamos al Estado.
Esos destinos se agrupan en las clases de activo. Una clase de activo no es un producto, ni un contrato, ni un lugar donde se negocia: es una familia de inversiones con naturaleza económica similar, que tienden a reaccionar parecido cuando suben las tasas, la economía se frena o aparece una nueva regulación.
- Renta variable. Participas como propietario del negocio y asumes el riesgo de todo lo que le pase.
- Renta fija. Prestas capital y esperas flujos acordados; asumes, sobre todo, el riesgo de que no te paguen.
- Activos reales. El propio activo (un inmueble, un metal) es la inversión.
Un ejemplo con números inventados muestra la diferencia entre las dos primeras. Un inmueble cuesta USD 350.000 (USD 200.000 de compra y USD 150.000 de obras). El comprador pone USD 100.000 propios y recibe un préstamo de USD 250.000. El dueño asume el riesgo de todo lo que le ocurra al inmueble; el prestamista solo asume el riesgo de que el dueño no pague.
El ETF no es una clase de activo
Un ETF no es una inversión en sí mismo: es un envoltorio. Puede contener acciones, bonos, divisas o materias primas. Por eso no se puede clasificar como clase de activo. La pregunta correcta no es "¿invierto en un ETF?", sino "¿qué contiene ese ETF y a qué clase pertenece?".
Los índices ofrecen un buen ejemplo. No puedes comprar un índice directamente, porque es una medida. El vehículo que lo hace accesible es un fondo cotizado que reúne el dinero de muchos inversionistas, como una bolsa común. Al tener una participación tienes propiedad indirecta de todo lo que contiene, en proporción a su peso.
Cómo decidir si una inversión entra a tu portafolio
El activo define el riesgo y el retorno potencial; el vehículo es el mecanismo legal con el que llegas a ese riesgo. Antes de admitir una inversión conviene pasarla por cuatro filtros:
- Entender el activo y su riesgo: qué es, cómo genera retorno y qué puede salir mal.
- Encajar con tu perfil de riesgo: que esté dentro de lo que puedes soportar (tu capacidad) y de lo que estás dispuesto a soportar (tu tolerancia).
- Liquidez frente a tu horizonte: qué tan rápido puedes volver a tener efectivo. Una reserva de emergencia no puede quedar bloqueada a largo plazo.
- Impuestos y costos: cómo trata cada vehículo el pago de rendimientos y qué comisiones cobra. Las reglas dependen de cada país, por lo que conviene verificarlas.
Un ejemplo de costos con números inventados, sin suponer ningún retorno: sobre USD 10.000, una comisión anual de 0,10% equivale a USD 10 al año y una de 1,00% a USD 100. La diferencia es de USD 90 al año, o USD 900 en diez años, antes de cualquier efecto del interés compuesto. Las comisiones reales varían según el producto y el proveedor.
Gestión pasiva y gestión activa
Elegir entre gestión pasiva y activa no es elegir cuál es mejor: es decidir cuánto tiempo y esfuerzo quieres dedicar a ejecutar tu exposición. Es una decisión distinta a la del vehículo.
La gestión pasiva busca parecerse a una canasta, normalmente un índice. Piensa en pasar de comprar una sola acción tecnológica a comprar varias empresas del sector, y de ahí a un índice amplio: en cada paso dejas de depender de una empresa y pasas a asumir el riesgo del mercado. Si el índice incorpora una empresa, el fondo también lo hace, y si sale, la vende. No intenta ganarle al mercado. La gestión activa analiza empresas, sectores y economías para decidir qué comprar y vender, con el objetivo de superar a un referente.
La diferencia no está en lo que se compra, sino en cómo se deciden las compras. La pasiva suele ser más simple y de menor costo; la activa requiere más especialización y suele cobrar más. Ninguna es mejor en todos los casos.
Tres preguntas antes de comprar cualquier cosa
- ¿Qué estoy comprando realmente? Identifica la naturaleza y la clase de activo detrás del nombre comercial.
- ¿Cómo accedo a eso? Reconoce el vehículo: compra directa, fondo, ETF u otro, y qué contiene.
- ¿Cuánto cuesta y cuánto tardo en salir? Mira comisiones, liquidez y reglas de impuestos antes de comprometer dinero.
Los derivados y los contratos apalancados pueden amplificar tanto ganancias como pérdidas, por lo que exigen entender el riesgo antes de usarlos.
Entender el mapa es la primera inversión
Quien no distingue entre clase, instrumento y vehículo compra nombres, no activos. Quien sí lo distingue puede comparar opciones que antes parecían incomparables.
Primero se entiende qué se compra. Después se decide cómo comprarlo.
Si quieres recorrer ese mapa clase por clase, con ejemplos de renta fija, renta variable y activos reales, revisa el programa Clases de Activos e Instrumentos de Inversión.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es una clase de activo?
Es una gran familia que agrupa inversiones de naturaleza económica similar, que tienden a reaccionar parecido cuando cambian las tasas, el crecimiento o la regulación. Ejemplos son la renta variable, la renta fija y los activos reales. No es un producto ni un lugar de negociación.
¿Un ETF es una clase de activo?
No. Un ETF es un vehículo, un envoltorio que puede contener acciones, bonos, divisas o materias primas. Para saber a qué clase pertenece hay que mirar qué contiene.
¿Qué debo revisar antes de elegir una inversión?
Cuatro cosas: que entiendas el activo y su riesgo, que encaje con tu perfil de riesgo, que su liquidez sea compatible con tu horizonte y que sus costos e impuestos estén claros. Las reglas de impuestos dependen de cada país.
¿Qué es la gestión pasiva y la gestión activa?
La gestión pasiva busca replicar el comportamiento de un índice o canasta. La gestión activa analiza y selecciona inversiones para intentar superar un referente. Normalmente la pasiva cuesta menos, pero ninguna es mejor en todos los casos.