Puntos clave
- Una inversión es poner un recurso en algo esperando obtener más; el riesgo siempre viene incluido y rentabilidad y riesgo no se analizan por separado.
- Comparar dos inversiones solo por su rentabilidad es insuficiente: hay que mirar también cuánto se puede perder para obtenerla.
- El tiempo es un recurso que no se multiplica ni se devuelve, y cómo se invierte influye en los resultados.
- El retorno de invertir en uno mismo no siempre llega en dinero: puede llegar como salud, tiempo o tranquilidad.
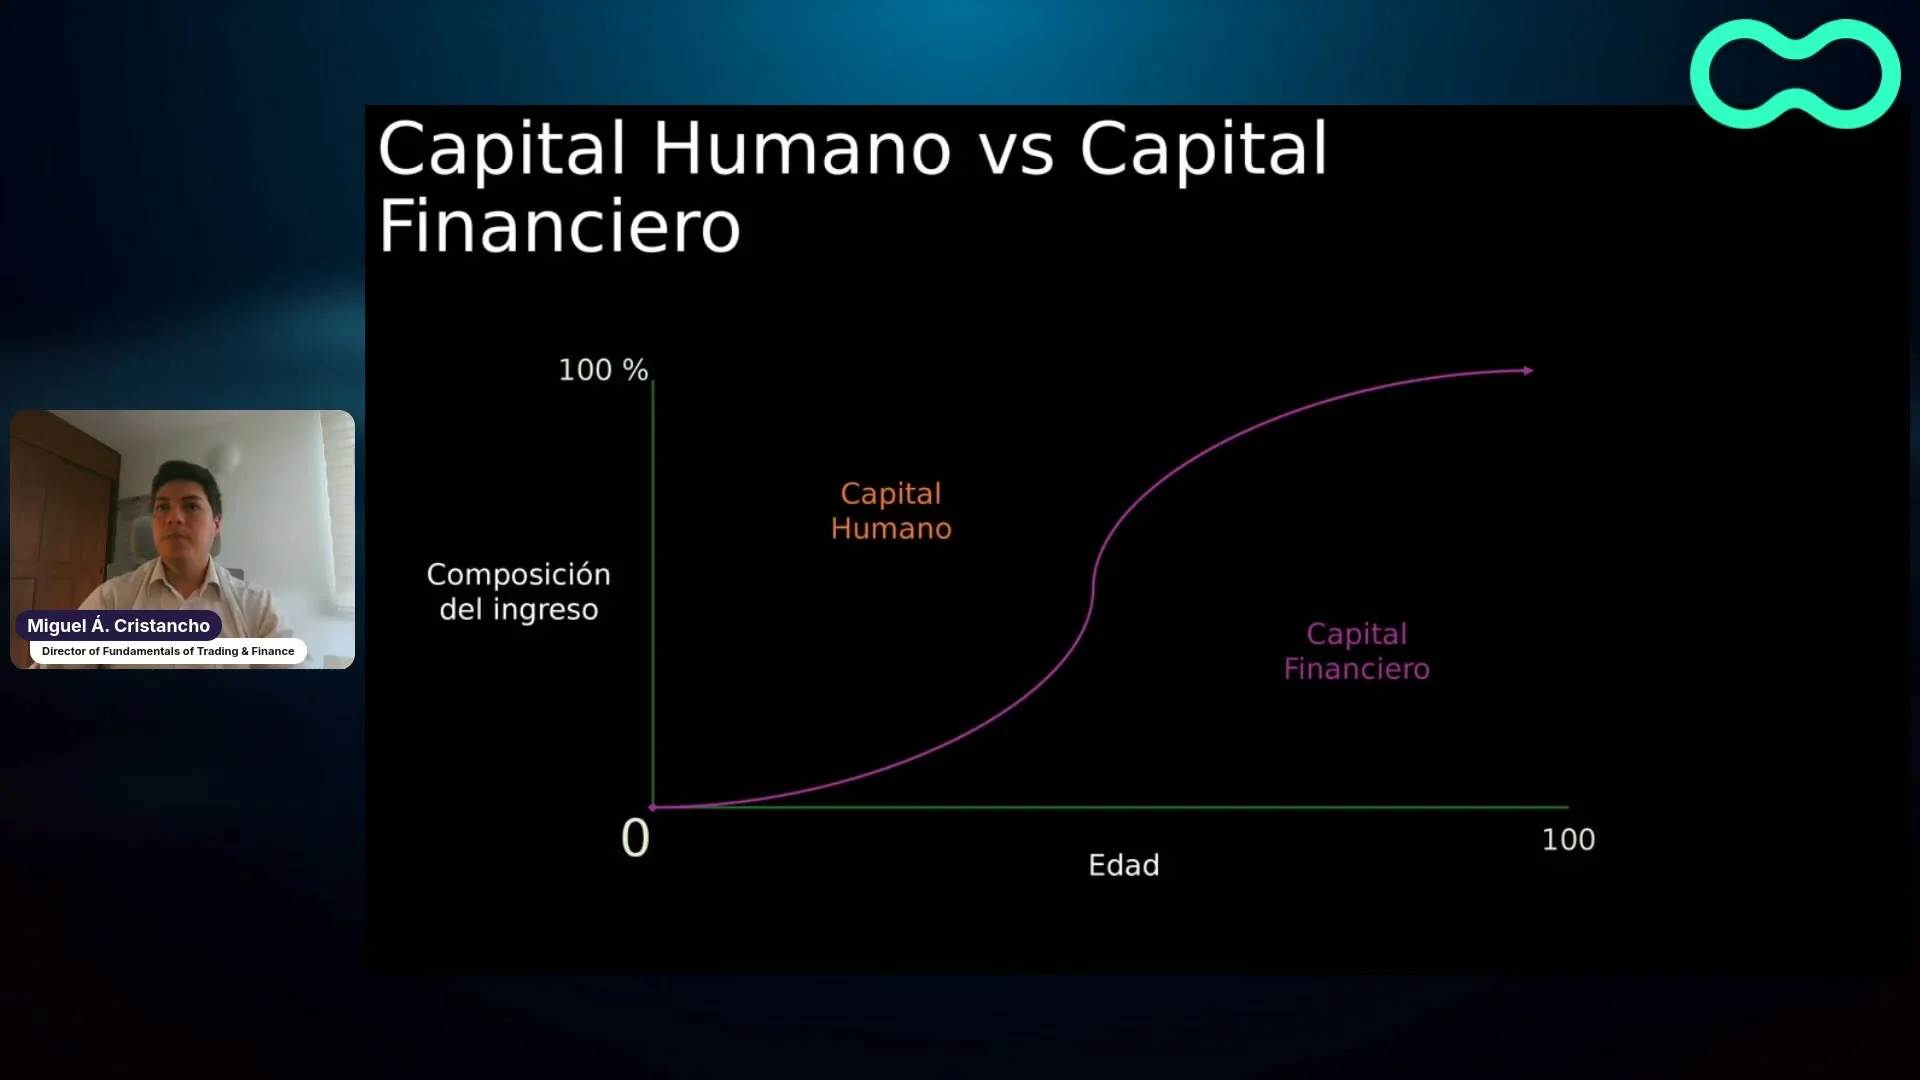
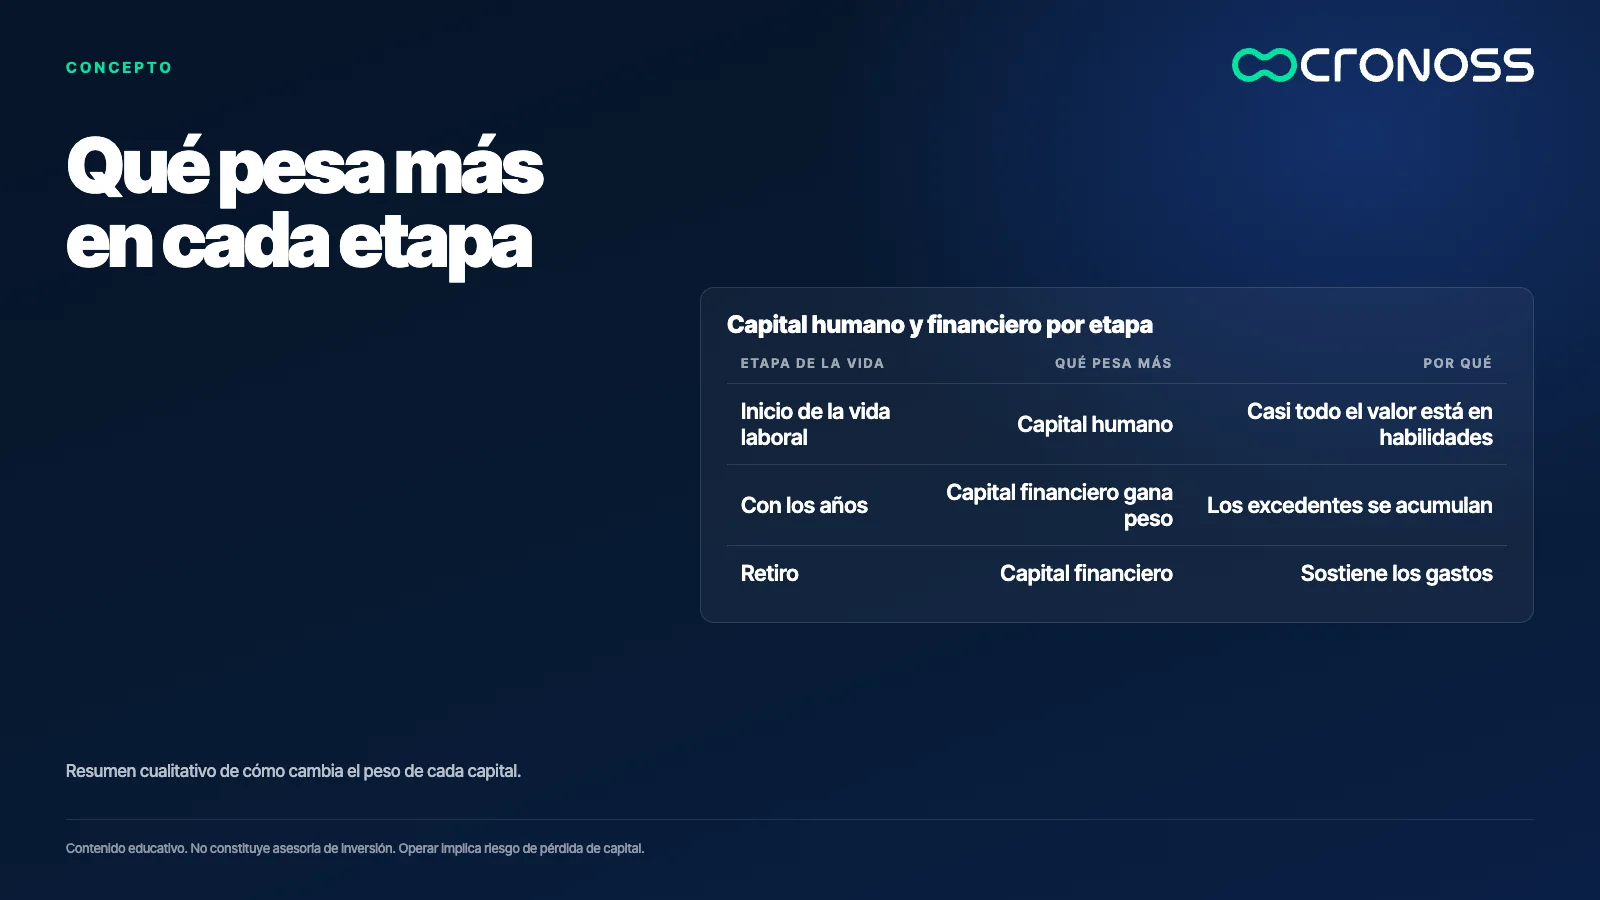
- El capital humano pesa más al inicio de la vida y el financiero gana peso con los años; conviene cuidar ambos.
Cuando alguien dice "quiero empezar a invertir", casi siempre piensa en una pantalla con acciones, bonos o monedas. Rara vez piensa en que ya está invirtiendo todos los días: en cómo usa su tiempo, en lo que aprende, en cuánto descansa, en dónde vive.
Esa mirada más amplia no es un recurso retórico. Cambia las decisiones. Si todo lo que se pone a trabajar para obtener más de lo que se puso es una inversión, entonces la primera pregunta no es qué activo comprar, sino qué recursos tengo, en qué los estoy poniendo y qué recibo a cambio.
Una inversión es cualquier recurso que se pone en algo esperando obtener más a cambio, y el primer activo que casi todos tenemos para invertir no está en un portafolio: es nuestro propio tiempo, conocimiento y capacidad de trabajo.
Qué es una inversión y por qué siempre viene con riesgo
Una inversión es un mecanismo que amplifica un recurso: se pone una cantidad inicial y se espera que al final sea mayor. La rentabilidad depende de dos cosas, cuánto se multiplica el recurso y qué tan rápido. Multiplicarlo por 2 en un mes es muy distinto que multiplicarlo por 2 en diez años.
Esa promesa de amplificación no viene sola. Toda inversión trae riesgo, que es la posibilidad de que el resultado sea distinto al planeado. Parte de esa diferencia puede ser positiva, pero la que preocupa es la negativa: terminar con menos de lo que se puso. Rentabilidad y riesgo son dos caras de la misma moneda y no se pueden analizar por separado.
También conviene saber que más riesgo no garantiza más rentabilidad. Aumenta el rango de resultados posibles, hacia arriba y hacia abajo. El inversionista Howard Marks lo explica en su libro The Most Important Thing: si arriesgar más garantizara ganar más, no sería riesgo.
Cómo comparar dos inversiones sin quedarse solo con la rentabilidad
Un ejemplo ilustrativo con números simples. La inversión A puede dejar 2,0 por cada 1,0 invertido si sale bien, pero 0 si sale mal. La inversión B puede dejar 1,5 si sale bien, y 0,8 si sale mal.
La A gana hasta 1,0 y puede perder 1,0. La B gana hasta 0,5 y puede perder 0,2. Una forma de compararlas es dividir la ganancia máxima por la pérdida máxima: en la A es 1,0 / 1,0 = 1,0 y en la B es 0,5 / 0,2 = 2,5. La B ofrece más ganancia posible por cada unidad que se arriesga, aunque su techo sea menor.
Esta comparación es una simplificación porque no incluye la probabilidad de cada resultado. Pero muestra algo importante: decir que una inversión rinde 10% y otra 9% no basta para elegir la primera. Hay que mirar también cuánto se puede perder para obtener ese rendimiento.
La inversión no es solo dinero
Todo lo anterior habla de un recurso inicial y un recurso final, sin decir que sea dinero. El dinero es una forma de medirlo, no la única. También se invierte tiempo: estudiar, practicar una habilidad, compartir con la familia.
El tiempo tiene una particularidad. No se puede multiplicar: todos tienen días de 24 horas, sin importar su patrimonio. Lo que sí cambia es qué se hace con cada hora, y eso tiene consecuencias en los resultados. Y el tiempo tampoco se devuelve. Un proyecto en el que se invirtieron meses y que no llega a nada ya cobró su costo.
Cómo se ve invertir en uno mismo
Hay inversiones en uno mismo cuyo retorno es fácil de ver, y otras en las que no lo es tanto.
- Estudiar y adquirir habilidades. El costo está claro: matrícula, materiales, tiempo. El retorno esperado es mejor acceso a ingresos o un mejor negocio. La evidencia internacional encuentra que, en promedio, un año adicional de escolaridad se asocia con un aumento de ingresos cercano a 9% (Psacharopoulos y Patrinos, 2018). Es un promedio global, y el retorno de cada programa o camino depende de su contexto, su costo y su duración.
- Descansar bien. Nadie paga por dormir mejor, pero el descanso influye en la energía, la concentración, el estado de ánimo y la salud. Eso se traduce, de forma indirecta, en trabajo de mejor calidad y en decisiones más serenas, también al operar o invertir.
- Disfrutar. Un viaje o una comida que gusta no tiene un retorno monetario inmediato. Sí puede funcionar como un colchón emocional que hace más llevaderos los momentos difíciles.
- Vivir cerca del trabajo. Puede costar más en arriendo, pero ahorra tiempo de transporte. Para quien trabaja de forma remota, la inversión es otra: buen equipo y buena conexión.
Dos ideas ordenan estos ejemplos. La primera: no siempre se cobra el retorno en la misma moneda. A veces llega como ingreso, a veces como salud, tiempo o tranquilidad, y por eso hay que pensar en efectos de segundo orden. La segunda: no hay una respuesta única. Vivir cerca del trabajo puede ser excelente para una persona y mala decisión para otra. En activos financieros el rendimiento es el mismo para todos, pero lo que cambia es la tolerancia al riesgo y la capacidad de asumirlo.
Capital humano y capital financiero
Todo patrimonio tiene dos componentes. El capital financiero son los activos: ahorros, fondos, acciones, bonos, inmuebles. El capital humano es la capacidad de generar ingresos: habilidades, educación, experiencia y los ingresos futuros que producirán.
Su peso cambia con la edad. Al comenzar la vida laboral, la mayoría tiene casi todo su valor en capital humano. Es el momento de sacar el mayor provecho a la experiencia y a las habilidades, y de generar excedentes entre lo que se gana y lo que se gasta para empezar a construir capital financiero. Con los años, ese capital financiero gana peso. Y cuando llega el retiro, es el que sostiene los gastos cuando ya no se puede trabajar igual que antes.
Por eso conviene no descuidar ninguno de los dos. Quien solo mira el capital financiero puede olvidar que su ingreso depende de su capacidad de trabajar. Quien solo mira el capital humano puede llegar a la edad de retiro sin respaldo.
Un efecto que se compone
Invertir en capital humano tiene un efecto triple. Aumenta la posibilidad de generar más ingresos, extiende el tiempo durante el cual se puede generar, por ejemplo cuidando la salud, y mejora la forma en que se usan los recursos. Además actúa en el tiempo como un efecto compuesto: cada mejora abre nuevas posibilidades, como crear un negocio o aprender una habilidad que antes no se tenía.
Por eso se suele decir que invertir en uno mismo es muy rentable. Conviene tomarlo como una hipótesis razonable y no como una garantía: depende de en qué se invierte, con qué disciplina y en qué contexto.
Cinco dimensiones donde se puede invertir
Una manera de ordenar esa inversión es mirar cinco dimensiones.
- Intelectual. Aprender, practicar, desarrollar el juicio y la capacidad de análisis y de crear.
- Emocional. Entender y manejar las emociones, para decidir con más claridad.
- Social. Cultivar relaciones de calidad. Los estudios sobre zonas de alta longevidad destacan los vínculos sociales entre los hábitos comunes.
- Física. Cuidar el cuerpo, que sostiene la energía y la vida laboral.
- Espiritual. Sentir conexión con algo más allá de lo material, sea cual sea la creencia, y encontrar sentido.
Tres preguntas para revisar tus inversiones
- ¿En qué estoy poniendo mi tiempo, mi dinero y mi energía? Haz una lista honesta de los recursos que tienes y de a qué los dedicas.
- ¿Qué retorno espero y en qué moneda? Defínelo para cada una, sea ingreso, salud, tiempo o tranquilidad, y qué riesgo implica.
- ¿Estoy equilibrando capital humano y capital financiero? Revisa cada cierto tiempo si ambos están creciendo según tu etapa de vida.
La pregunta de fondo
Las inversiones son mucho más que acciones, bonos o monedas. Antes de comparar productos financieros, vale la pena revisar el primer portafolio que todos tenemos: lo que hacemos con nuestro tiempo, nuestra salud y nuestras capacidades.
Si quieres seguir explorando cómo se relacionan las decisiones de dinero con la forma de pensar, el programa Mentalidad Financiera y Relación con el Dinero lo trabaja desde ahí.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es una inversión?
Es cualquier recurso, como dinero, tiempo o conocimiento, que se pone en algo con la expectativa de obtener más a cambio. Siempre incluye riesgo, que es la posibilidad de que el resultado sea distinto al esperado.
¿Cuál es la diferencia entre capital humano y capital financiero?
El capital financiero son los activos que se poseen, como ahorros, fondos, acciones y bonos. El capital humano es la capacidad de generar ingresos: habilidades, educación, experiencia y los ingresos futuros que producirán.
¿Invertir en educación es siempre rentable?
No siempre. En promedio, un año más de escolaridad se asocia con ingresos cerca de 9% mayores, pero es un promedio global y el retorno depende del programa, su costo, su duración y el contexto.
¿Se puede comparar una inversión solo por su rentabilidad?
No es suficiente. Dos inversiones con rentabilidades distintas pueden tener riesgos muy distintos. Conviene comparar también cuánto se puede perder para obtener esa ganancia.