Puntos clave
- Concentrar en pocas empresas y equilibrar riesgos entre activos son lógicas distintas, y cada una tiene su propio riesgo.
- La volatilidad mide cuánto se mueve un portafolio, pero no dice si es bueno o malo.
- Una caída de 50 por ciento exige una ganancia de 100 por ciento para volver al punto de partida.
- El ratio de Sharpe divide el retorno extra sobre la tasa libre de riesgo entre la volatilidad asumida.
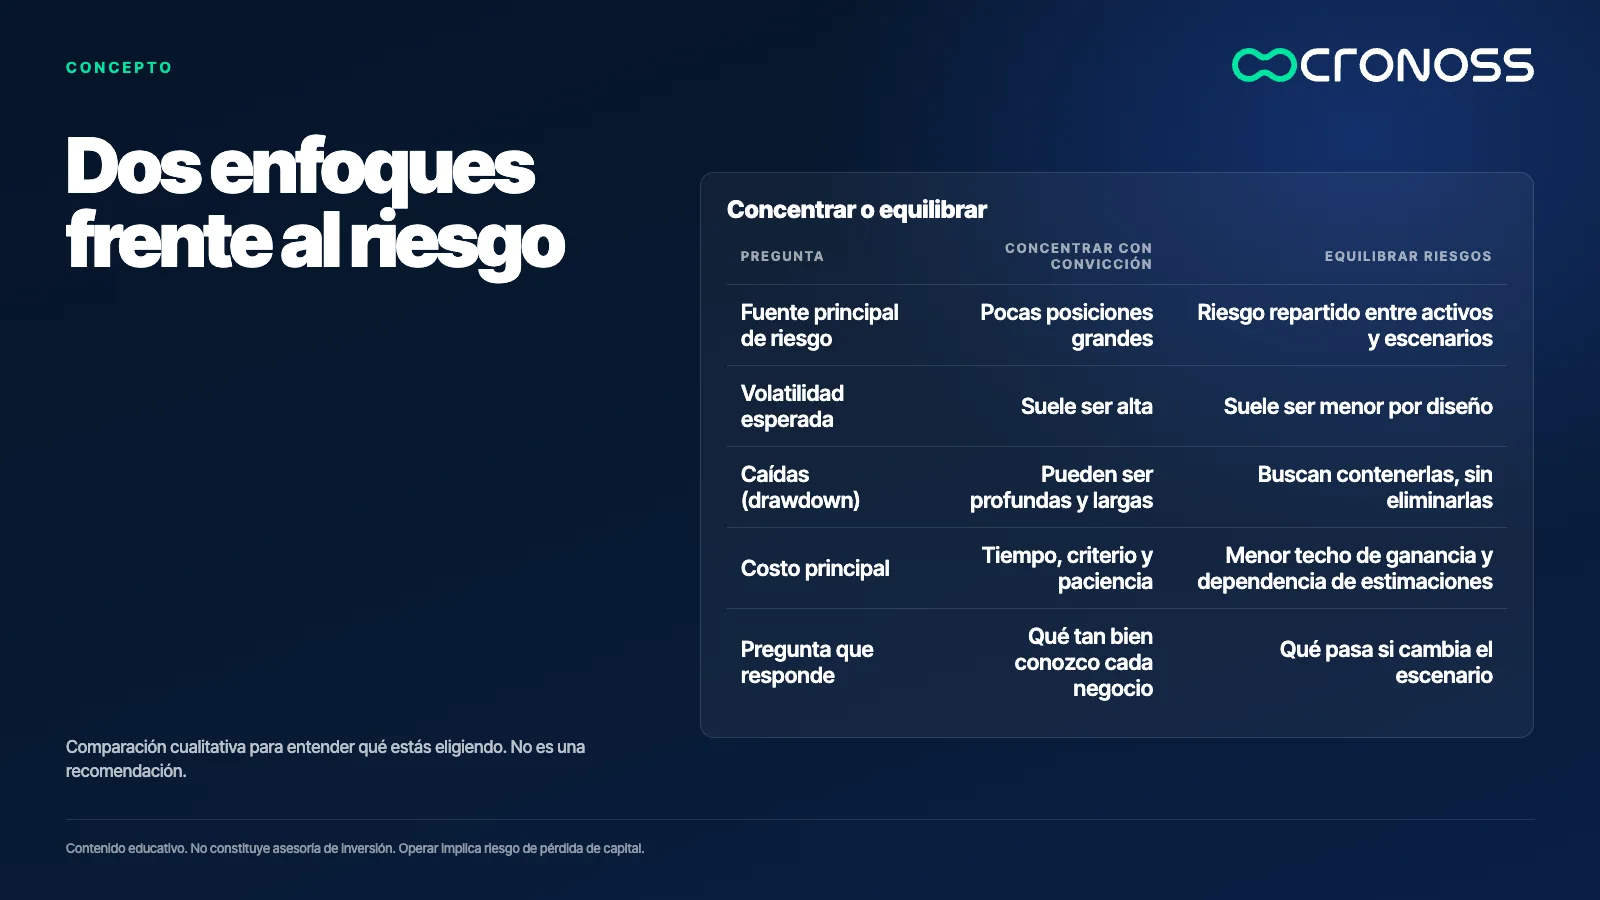
- Cada enfoque tiene un costo: tiempo y paciencia en uno, techo de ganancia y dependencia de estimaciones en el otro.
Cuando un inversionista ve que una empresa le dejó una gran ganancia, la tentación es poner más dinero en ella. Otro inversionista ve la misma situación y se pregunta cuánto podría perder si esa empresa falla o si el mercado cambia de humor. Son preguntas distintas, y cada una lleva a un portafolio distinto.
Este contraste suele ilustrarse con dos nombres conocidos: Warren Buffett, asociado a pocas posiciones grandes en negocios que se entienden a fondo, y Ray Dalio, asociado a repartir el riesgo entre activos que reaccionan de forma distinta a los ciclos económicos. Los nombres sirven como etiquetas. Lo útil es la lógica que hay detrás de cada uno.
Elegir entre concentrar y equilibrar es elegir qué tipo de riesgo aceptas y cuánto tiempo y paciencia puedes sostenerlo.
Este artículo no dice cuál enfoque es mejor. Explica qué miden la volatilidad, el ratio de Sharpe y el drawdown, y qué cuesta cada camino.
Dos lógicas para el mismo mercado
El enfoque de concentración parte de una tesis: si entiendes bien unos pocos negocios, su calidad y su precio, puedes mantener posiciones grandes aunque el precio baje en el camino. Su ventaja es que cada decisión tiene un dueño claro y que el valor de un buen negocio se acumula en el portafolio. Su riesgo es que el resultado depende de pocas apuestas. La convicción no es certeza: significa haber estudiado la tesis lo suficiente para no depender del ruido diario.
El enfoque de equilibrio parte de otra pregunta: qué le pasa al portafolio si sube la inflación, cae el crecimiento o se encarece el crédito. Se reparte el riesgo entre activos con comportamientos distintos para que ningún escenario lo destruya del todo. Ray Dalio explica su forma de pensar en el libro Principles (2017). Aswath Damodaran, en Investment Philosophies (2003), recorre varias filosofías de inversión y las reglas de quienes las aplicaron.
Ninguno de los dos enfoques es una receta automática. Ambos son una forma de organizar la incertidumbre.
Volatilidad: cuánto se mueve el valor
La volatilidad mide cuánto se alejan los retornos de su promedio. Un portafolio muy volátil puede subir mucho un año y bajar mucho el siguiente. Uno poco volátil se mueve con más calma, aunque su camino hacia arriba también sea más lento.
Esta medida importa porque describe la experiencia diaria del inversionista, no solo el resultado final. Dos portafolios pueden terminar en el mismo punto y ser muy distintos de vivir. Quien concentra en pocas empresas suele aceptar más volatilidad. Quien equilibra riesgos busca suavizar los extremos, aunque eso limite las subidas más fuertes. Una prueba práctica es preguntarte cuántas veces en un año el valor de la cartera te obligaría a revisar tu plan. Si la respuesta es muchas, la volatilidad ya es una carga, aunque el resultado final sea bueno.
La volatilidad no dice si un activo es bueno o malo. Solo dice cuánto se mueve. Una empresa sólida puede ser muy volátil, y un activo aparentemente tranquilo puede ser riesgoso si depende de una sola fuente de ingresos o de mucha deuda.
Drawdown: la caída que hay que sobrevivir
El drawdown mide la caída desde un máximo anterior hasta el punto más bajo que sigue. Es la pérdida que el inversionista vive en carne propia, por eso importa tanto como la volatilidad.
La aritmética de las caídas es asimétrica. Este es un cálculo propio, no un dato de mercado: si un portafolio de 100 cae a 50, necesita pasar de 50 a 100 para volver a su valor original. Eso es una ganancia de 100 por ciento sobre lo que queda. Cuanto más profunda la caída, más difícil la recuperación.
Riesgo: una caída profunda puede obligarte a vender en el peor momento, y en ese punto la pérdida deja de ser un número en pantalla y se vuelve definitiva.
Por eso el enfoque concentrado exige tolerar caídas grandes. Si la tesis de cada empresa sigue intacta, la caída puede ser una oportunidad; si no, puede ser una pérdida permanente. El enfoque equilibrado busca contener la caída, aunque no la elimina.
Ratio de Sharpe: retorno por cada unidad de riesgo
El ratio de Sharpe compara cuánto retorno extra gana un portafolio frente a una tasa libre de riesgo, por cada unidad de volatilidad que asume. Se calcula así: (retorno del portafolio menos tasa libre de riesgo) dividido entre la volatilidad. La tasa libre de riesgo es el retorno que obtendrías sin asumir riesgo relevante, y sirve como punto de comparación: un portafolio que apenas la supera gana poco por el riesgo que toma.
Ejemplo trabajado (worked example, con cifras inventadas y aritmética propia):
Portafolio A: retorno de 12 por ciento, tasa libre de riesgo de 4 por ciento y volatilidad de 16 por ciento. Paso 1: 12 menos 4 es 8. Paso 2: 8 dividido entre 16 es 0,50.
Portafolio B: retorno de 15 por ciento, la misma tasa de 4 por ciento y volatilidad de 30 por ciento. Paso 1: 15 menos 4 es 11. Paso 2: 11 dividido entre 30 es 0,37.
El portafolio B rinde más en términos absolutos, pero gana menos retorno por cada punto de volatilidad. El ratio ayuda a comparar, sin decidir por ti. Tiene un límite: usa datos del pasado, y la volatilidad histórica no siempre anticipa la que viene.
Qué cuesta cada enfoque
Concentrar cuesta tiempo, criterio y paciencia. Hay que entender el negocio a fondo, seguirlo en las buenas y en las malas, y aceptar que un error pesa mucho porque hay pocas posiciones. También exige sostener caídas largas sin vender, algo que pocas personas logran en la práctica.
Equilibrar también tiene costos. Puede limitar las ganancias en los años en que un activo concentrado sube mucho. Exige estimar riesgos y relaciones entre activos, y esas estimaciones cambian cuando cambia el mercado. Algunos lo llevan a un nivel útil con apalancamiento, que amplifica las pérdidas tanto como las ganancias.
Hay además un costo de oportunidad: el dinero inmovilizado en un activo que no se mueve durante años no queda disponible para otra decisión.
Ninguno de los dos enfoques elimina la posibilidad de perder dinero. Cualquier estrategia puede tener años negativos, y el costo real aparece en las decisiones que tomas bajo presión.
Tres preguntas antes de elegir
- Qué caída aceptarías sin vender. Escribe la peor caída que podrías soportar en un año y compárala con la que tu portafolio podría tener.
- Cuánto tiempo y criterio puedes dedicar. Si no puedes seguir los negocios a fondo, concentrar te expone sin darte ventaja.
- Qué escenario te preocupa más. Si te preocupa una inflación alta o una caída del crecimiento, revisa si tu portafolio tiene algo que reaccione distinto a eso.
Cierre: la pregunta de fondo
La diferencia entre estos dos caminos no está en quién es más inteligente. Está en qué riesgo puedes sostener cuando el mercado te pone a prueba. Por eso la pregunta útil no es qué retorno se promete, sino qué caída aguantas sin abandonar tu plan. Una estrategia que no puedes mantener durante una caída no es tu estrategia, por buena que se vea en el papel.
El mejor portafolio es el que todavía puedes sostener el día que más duele.
Si quieres medir volatilidad, drawdown y ratio de Sharpe con tus propios datos, revisa Medición y Optimización de Portafolios.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el ratio de Sharpe?
El ratio de Sharpe mide cuánto retorno extra gana un portafolio sobre una tasa libre de riesgo por cada unidad de volatilidad que asume. Se calcula como el retorno menos la tasa libre de riesgo, dividido entre la volatilidad. Usa datos del pasado, así que no garantiza nada hacia adelante.
¿Qué es el drawdown?
El drawdown es la caída desde un máximo anterior hasta el punto más bajo que sigue. Mide la pérdida que el inversionista vive en la práctica. Cuanto más profunda la caída, mayor la ganancia necesaria para recuperarse.
¿Concentrar en pocas empresas es siempre más riesgoso?
No siempre, pero el riesgo se concentra en pocas decisiones. Si una de ellas sale mal, el efecto sobre el portafolio es grande. El riesgo depende de la tesis, del precio y de cuánta caída puedes sostener.
¿Equilibrar riesgos garantiza estabilidad?
No. Reduce la dependencia de un solo escenario, pero no elimina las pérdidas. Las estimaciones de riesgo cambian con el mercado, y en crisis generales varios activos pueden caer al mismo tiempo.