Puntos clave
- El riesgo de un portafolio es un conjunto de medidas; cada una responde una pregunta que las otras dejan abierta.
- La volatilidad mide cuánto se mueve el portafolio, pero trata igual las subidas y las caídas y dice poco de los extremos.
- El VaR fija la pérdida que no debería superarse con cierta confianza; el VaR condicional mide qué tan grave es lo que pasa después.
- El drawdown mide la caída desde el máximo anterior y es la medida más cercana a lo que vive quien invierte.
- La volatilidad cambia en el tiempo; modelos como EWMA y GARCH actualizan la estimación con los datos recientes.
- Un backtest sin costos y con muchos ajustes sobre los mismos datos es optimista; hay que probar con datos nuevos y cambiar parámetros.
Un portafolio de $10.000 USD con una volatilidad mensual de 4% suena controlado. Pero esa cifra no responde cuánto se puede perder en un mal mes, ni qué tan grave es el peor escenario cuando el cálculo falla, ni cuánto tiempo puede pasar el portafolio por debajo de su máximo. Cada una de esas preguntas necesita una medida distinta.
El error más común al medir riesgo es quedarse con un solo número y tratarlo como si lo explicara todo. Un número resume una dimensión del riesgo y deja las demás sin medir.
El riesgo de un portafolio no es un número sino un conjunto de medidas, y cada una existe porque las otras dejan algo sin responder.
Volatilidad: cuánto se mueve
Se mide como la desviación estándar de los rendimientos. Si los rendimientos se aproximan a una distribución normal, alrededor de 68% de los períodos caen dentro de una desviación estándar del promedio, cerca de 95% dentro de dos y cerca de 99,7% dentro de tres.
Con una volatilidad mensual de 4%, un mes típico se mueve hasta 4% hacia cada lado, o $400 USD sobre $10.000 USD. Es el punto de partida de casi todo modelo financiero. Su límite es que trata las subidas y las caídas igual y dice poco de los extremos.
Valor en riesgo: dónde empieza el problema
El valor en riesgo (VaR) responde una pregunta concreta: con cierto nivel de confianza, ¿cuál es la pérdida que no debería superarse en un período? En su versión paramétrica más simple, con media cero, es la volatilidad multiplicada por un factor de la distribución normal: 1,645 para 95% y 2,326 para 99%.
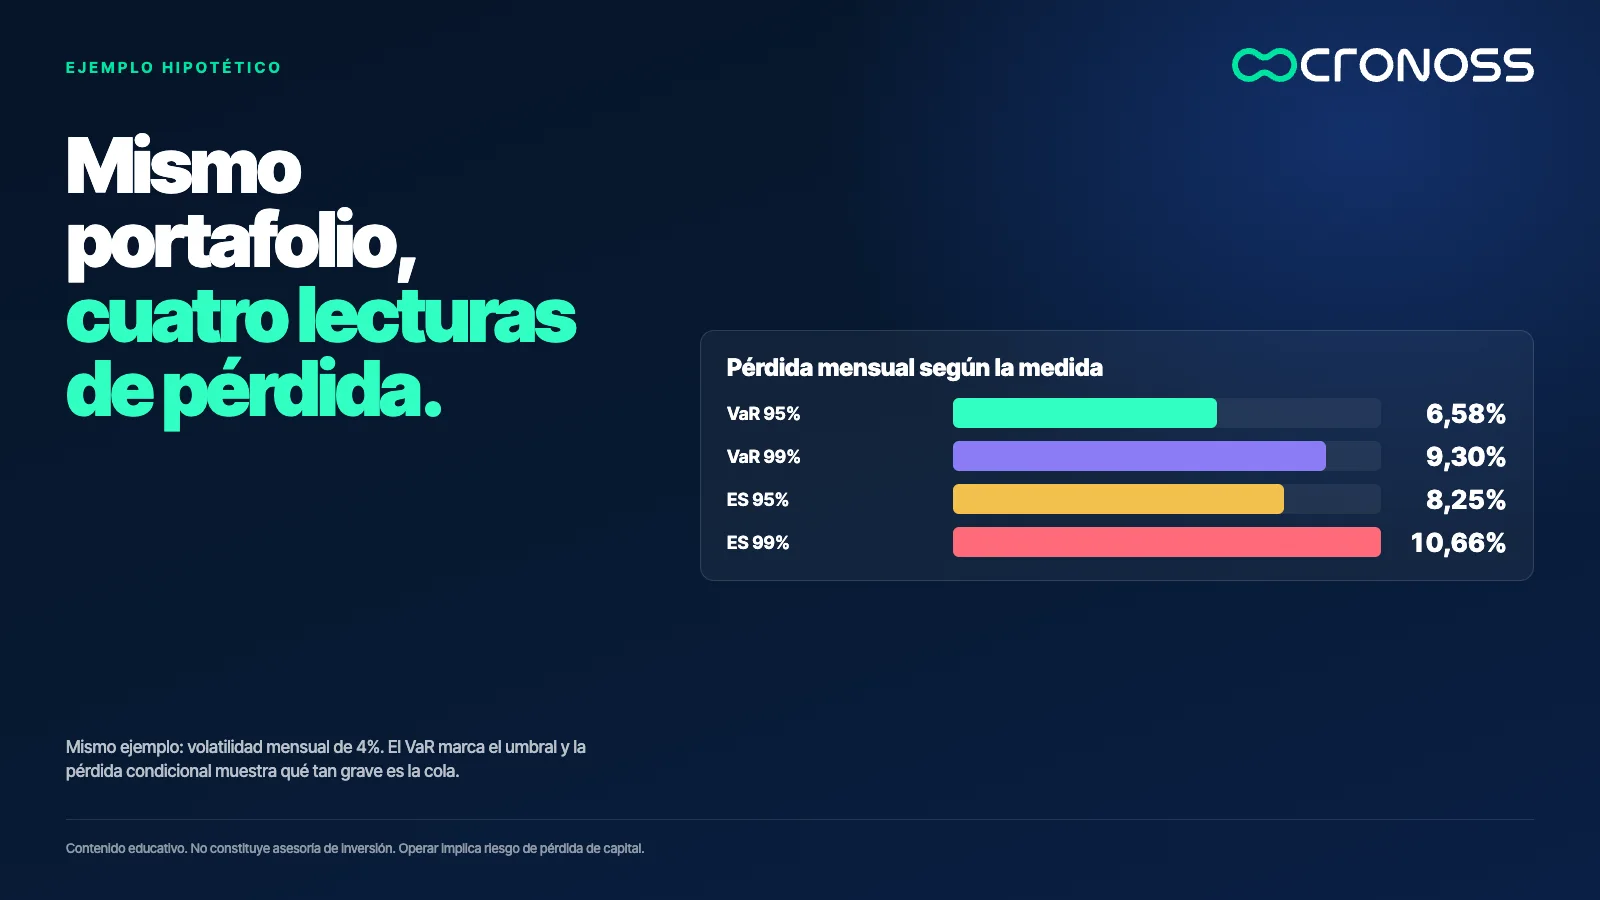
Con el mismo ejemplo: 4% x 1,645 = 6,58%, es decir $658 USD de pérdida máxima con 95% de confianza; con 99%, 9,30% o $930 USD. La lectura correcta es probabilística: en 5% de los meses la pérdida puede ser mayor que $658 USD, y el VaR no dice cuánto mayor.
Pérdida esperada condicional: qué tan grave es lo que viene después
Esa omisión es la que corrige el VaR condicional, o expected shortfall: el promedio de las pérdidas en los casos en que el VaR ya se superó. Para una distribución normal y 4% de volatilidad, es cerca de 8,25% con 95% de confianza ($825 USD) y 10,66% con 99% ($1.066 USD).
La diferencia entre el VaR y esta medida mide la gravedad de la cola. Cuando las colas son más pesadas que las de una normal, como ocurre en crisis reales, la brecha es mayor, y por eso esta medida se usa junto con el VaR y no en su lugar.
Drawdown: lo que se siente, no solo lo que se calcula
Las medidas anteriores son estadísticas sobre un período. El drawdown mide la experiencia de recorrer el camino: la caída desde el máximo anterior hasta el mínimo posterior. Si el portafolio sube de $10.000 USD a $12.000 USD y luego baja a $9.000 USD, el drawdown es (9.000 - 12.000) / 12.000 = -25%.
Un activo puede tener una volatilidad moderada y aun así acumular caídas profundas, porque el drawdown suma movimientos negativos consecutivos. Es la medida que más se parece a lo que vive la persona que invierte.
La volatilidad no es constante
Calcular una desviación estándar fija supone que el mercado se comporta igual todo el tiempo. En la práctica hay épocas calmas y épocas agitadas. Los modelos adaptativos, como el promedio móvil ponderado exponencialmente (EWMA) y la familia GARCH, dan más peso a los datos recientes para que la estimación reaccione cuando cambian las condiciones.
La idea de fondo es que la volatilidad es un proceso que se actualiza, no un número que se calcula una vez. Un VaR calculado con la volatilidad de hace un año puede quedarse corto en un mes turbulento.
Cuánto ruido hay dentro del movimiento
Hay otra dimensión: no solo cuánto se mueve el precio, sino qué tan directo es el recorrido. La razón de eficiencia compara el cambio neto entre dos puntos con la distancia total recorrida por el precio. Si pasa de 100 a 104 en cinco períodos con idas y vueltas de 3, 2, 4, 3 y 2 puntos, el recorrido suma 14 y la eficiencia es 4 / 14 = 0,29. Si llega a 104 en cuatro pasos limpios de 1 punto, la eficiencia es 1.
El ruido es 1 menos la eficiencia. Dos activos con la misma volatilidad pueden tener niveles de ruido muy distintos, y esa diferencia importa para decidir cuánta confianza darle a una señal.
Un backtest limpio es el comienzo, no la prueba
Las medidas de riesgo también sirven para evaluar una regla de inversión antes de usarla. Un backtest recorre datos históricos y calcula cómo habría ido, pero su primera versión suele ser una versión optimista. Hay cuatro cuidados:
- Separar la ventaja de los costos, sin olvidarlos. Es válido empezar sin comisiones ni diferencial de precios para detectar si existe alguna ventaja. Pero la curva resultante sale suavizada precisamente porque faltan los costos. Con una ganancia bruta media de $6 USD por operación y un costo de $5 USD, lo que queda es $1 USD, y cuantas más operaciones, más pesan.
- Más operaciones dan más significancia, no más verdad. Una regla que en temporalidad diaria genera 41 operaciones da pocos datos. El mismo patrón con 236 operaciones, al pasar a una temporalidad menor, reduce el error estándar de la media en un factor de raíz(236 / 41), cerca de 2,4. Permite probar y filtrar, pero cada ajuste hecho sobre los mismos datos acerca la regla al sobreajuste.
- Los números demasiado perfectos son una señal. Un historial sin una sola pérdida o sin drawdown no es realista: toda regla tiene operaciones que pegan en el límite de pérdida, y al apretar ese límite ocurre con más frecuencia. Palabras como "nunca" y "siempre" no caben en una estadística.
- El drawdown manda sobre el rendimiento. Una regla puede mostrar una curva atractiva y aun así tener drawdowns que nadie sostendría. Poner un límite de pérdida los reduce, pero a veces daña la curva; ese equilibrio se mide, no se supone.
Un resultado mediocre pero estable suele indicar que hay algo que pulir, no que la idea sirve ya. De ahí a una cuenta real hay etapas intermedias: comprobar si el patrón está sobreajustado, si explota una ventaja real y si se degrada cuando se cambian los parámetros. Es casi una disciplina aparte.
Qué observar al medir un portafolio o una regla
- Calcula volatilidad, VaR y VaR condicional para el mismo portafolio y compáralos. Si la brecha entre los dos últimos es grande, la cola es pesada.
- Calcula el drawdown máximo histórico y pregúntate si podrías sostener el plan durante esa caída.
- Pon a prueba el modelo con datos que no usaste para construirlo, con costos incluidos, y revisa cuánto cambia el resultado si mueves un poco los parámetros. Los resultados pasados no garantizan resultados futuros.
Medir no es predecir
Ninguna de estas medidas elimina el riesgo ni anticipa lo que viene. Lo que ofrecen es una forma ordenada de dejar de decir "este portafolio es riesgoso" y empezar a decir "este portafolio tiene esta volatilidad, esta pérdida en la cola y este drawdown histórico". Un riesgo que se puede describir con números se puede comparar, limitar y revisar.
Si quieres calcular estas medidas paso a paso y usarlas para optimizar un portafolio con modelos como Markowitz, mínima varianza y paridad de riesgo, el programa Medición y Optimización de Portafolios recorre el camino completo.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué diferencia hay entre volatilidad y VaR?
La volatilidad mide cuánto se mueven los rendimientos en promedio; el VaR traduce esa dispersión en una pérdida máxima con un nivel de confianza. Con 4% de volatilidad mensual, el VaR de 95% es cerca de 6,58%. El VaR no dice cuánto se pierde cuando se supera.
¿Qué es el VaR condicional o expected shortfall?
Es el promedio de las pérdidas en los casos en que el VaR ya se superó. Mide qué tan grave es la cola de la distribución. Con una volatilidad mensual de 4%, bajo una distribución normal, es cerca de 8,25% con 95% de confianza.
¿Cómo se calcula el drawdown?
Se divide la distancia entre el precio actual y el máximo acumulado por ese máximo. Si un portafolio sube de $10.000 USD a $12.000 USD y baja a $9.000 USD, el drawdown es -25%. El drawdown máximo es el peor valor de toda la serie.
¿Un backtest garantiza que un portafolio o una regla funcionará?
No. Un backtest muestra cómo se habría comportado con datos pasados, y sirve para detectar problemas de diseño. Los resultados pasados no garantizan resultados futuros, y la primera versión suele ser optimista si no incluye costos o si se ajustó varias veces sobre los mismos datos.
¿Por qué un backtest sin comisiones se ve mejor de lo que es?
Porque los costos de cada operación se descuentan de una ganancia que suele ser pequeña. Con una ganancia bruta de $6 USD por operación y un costo de $5 USD, solo quedan $1 USD. Cuantas más operaciones tiene una regla, más pesan los costos.