Puntos clave
- Un hueco de tres velas existe cuando las mechas de la primera y la tercera no se tocan, lo que exige una desigualdad estricta al programarlo.
- La explicación institucional del patrón es una afirmación a examinar; el patrón en sí no demuestra quién mueve el precio ni que se vaya a llenar.
- En una prueba de clase con comisiones, el lado corto destruyó la ventaja y el largo quedó apenas sobre cero en un índice con sesgo alcista.
- Una orden límite en el extremo de la vela anterior actúa como filtro natural, pero la mejora fue modesta.
- Un filtro con indicador que elimina casi toda la muestra se invalida a sí mismo, porque deja pocas operaciones para concluir.
Tres velas seguidas dejan un hueco entre la primera y la tercera, con una vela grande en medio. Para algunos operadores ese hueco es una huella de grandes instituciones y una especie de imán: el precio, dicen, volverá a llenarlo. Para otros es una ineficiencia que se corrige sola. Para un tercer grupo es solo una forma de describir un movimiento brusco.
Tiene nombre propio, fair value gap, y circula con mucha seguridad en redes y cursos. Eso es motivo suficiente para tratarlo con cautela. Un hueco de tres velas es un patrón que se puede definir, contar y probar; que las instituciones lo persigan es una afirmación que hay que examinar, no un hecho.
¿Qué es un hueco de tres velas?
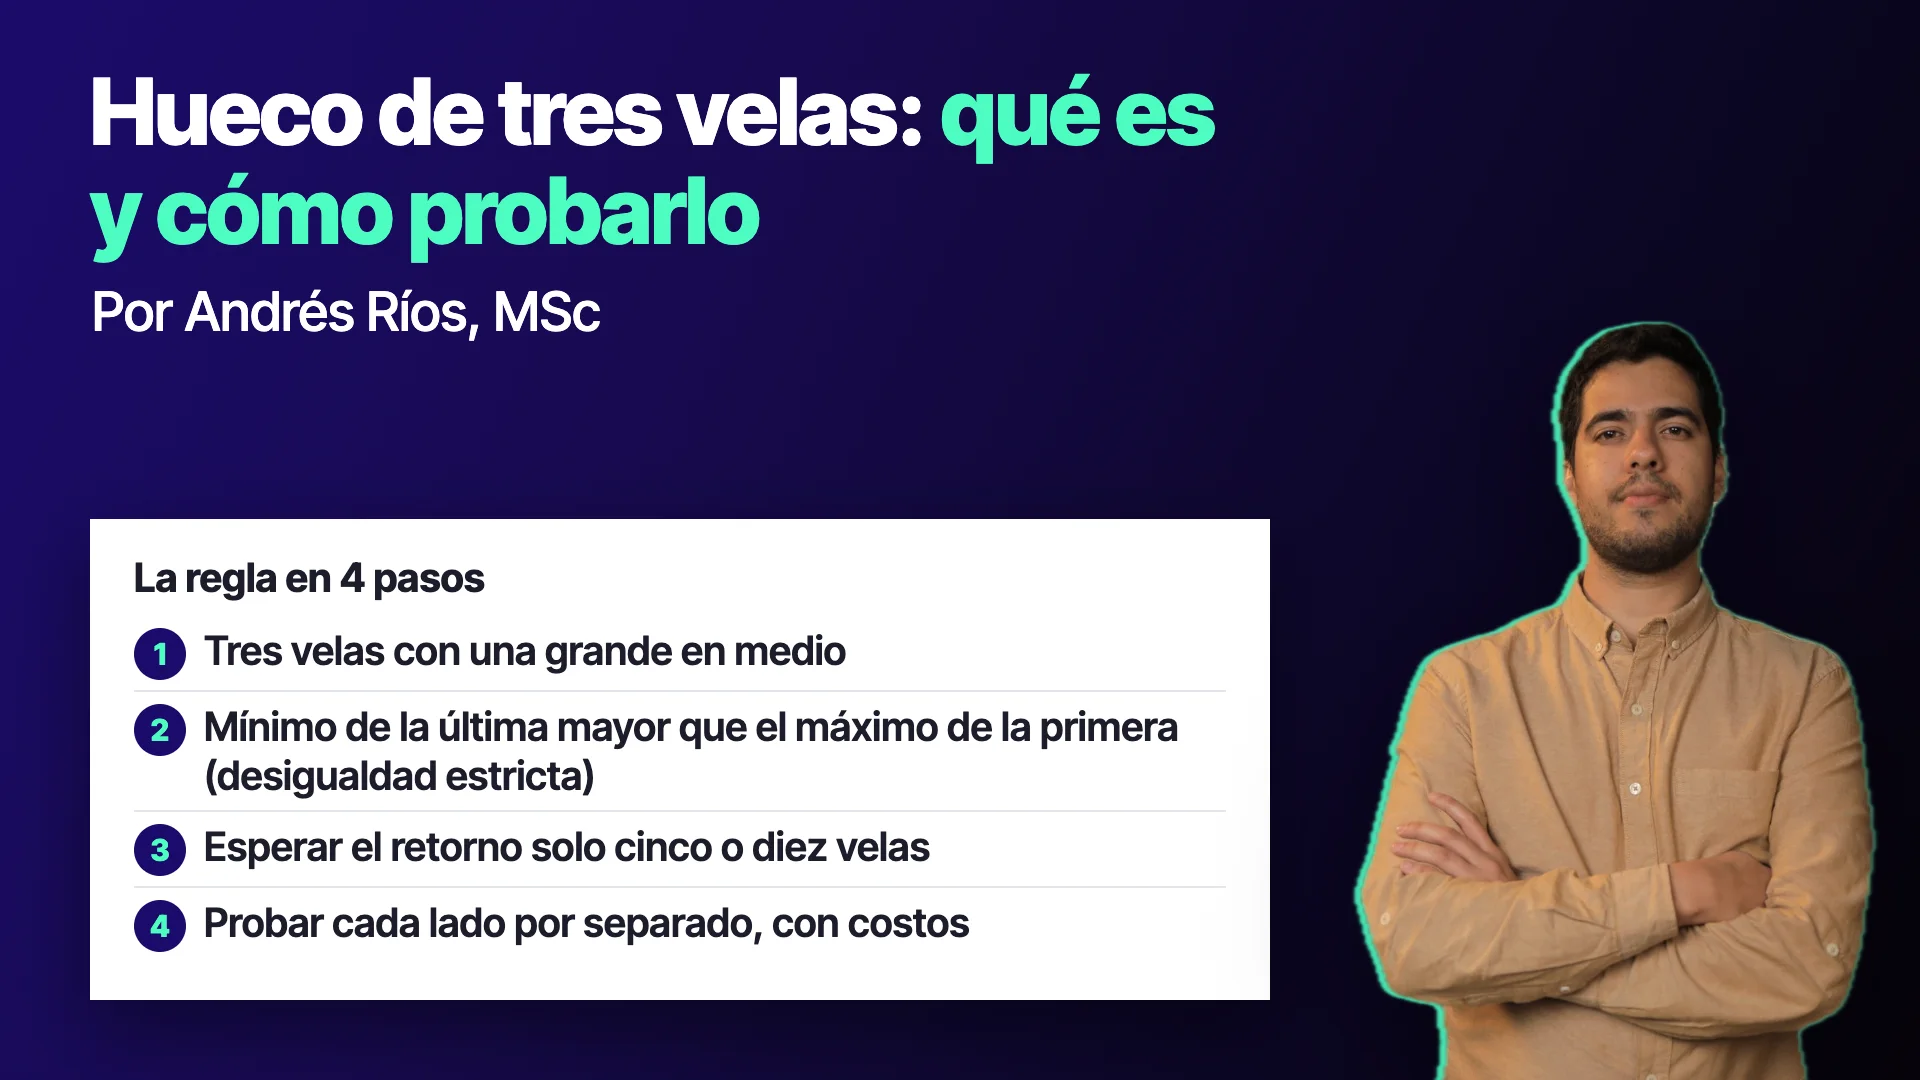
El patrón se compone de tres velas consecutivas. La del medio es grande, y deja un espacio vacío con respecto a las otras dos: el mínimo de la vela más reciente queda por encima del máximo de la primera, o al revés. El color de las velas laterales no importa; solo importa que sus mechas no se toquen.
Por eso la condición se escribe con una desigualdad estricta. Si el mínimo de la última vela es mayor que el máximo de la primera, existe un hueco. Si son iguales, las mechas se tocan en algún punto y no hay hueco. Esa precisión parece un detalle, pero decide cuántas señales produce la regla.
El hueco alcista, con una vela grande verde en medio, se interpreta como una sobreextensión al alza. El bajista es su espejo.
Dos explicaciones para el mismo patrón
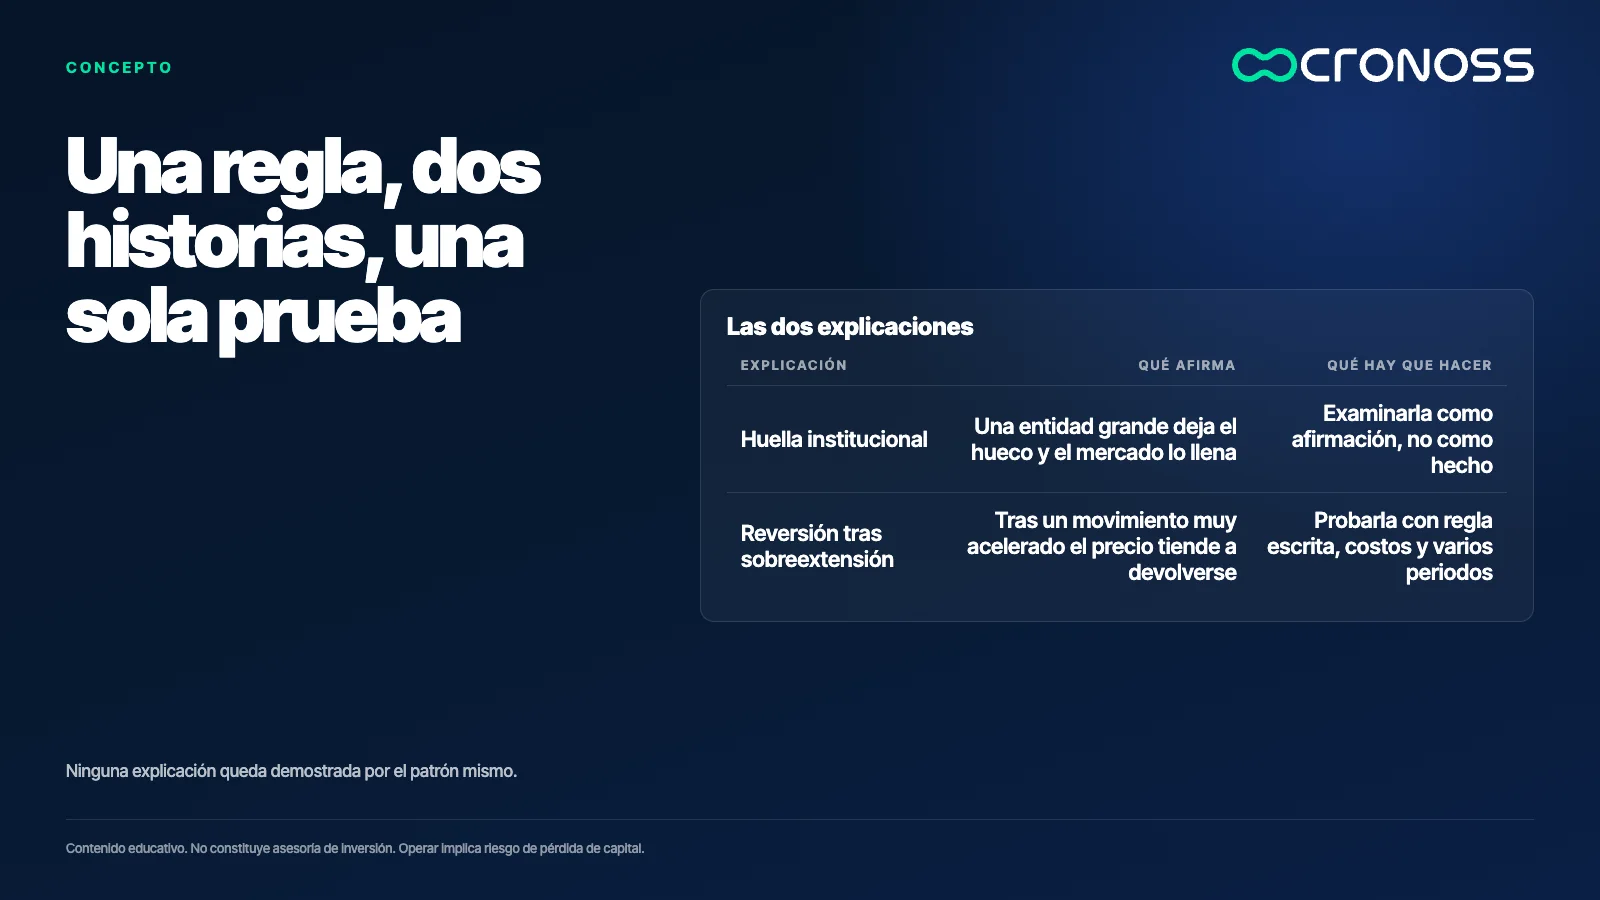
La explicación popular es institucional: una entidad grande inyecta mucha liquidez de golpe, la vela del medio absorbe esa entrada y deja un hueco que luego el mercado "debe" rellenar. A veces se añade que un algoritmo secreto de esas instituciones persigue la liquidez de los operadores minoristas.
La explicación que se defendió en clase es más modesta: tras un movimiento muy acelerado, el precio tiende a devolverse, y el patrón solo describe esa sobreextensión. Se criticó explícitamente la narrativa del algoritmo secreto como un mito alrededor de un patrón que existe hace décadas y que muchos operaban de forma similar.
Ninguna de las dos explicaciones queda demostrada por el patrón mismo. Una historia sobre quién mueve el precio no es una prueba de que el precio vuelva. Lo que se puede hacer es escribir la regla y medir qué pasa.
Cómo se convierte en una regla
La regla de la clase fue mínima. Para el lado corto: se detecta un hueco alcista, con una vela del medio verde cuyo cuerpo se solapa con el rango de la primera, y se entra a mercado en la apertura siguiente, esperando el retorno. Para el lado largo: el espejo. La salida es por tiempo, después de dos velas.
Se añadió una regla de caducidad que sale de la propia hipótesis: si el precio no regresa al hueco en las siguientes cinco o diez velas, la señal pierde sentido y se descarta. Y se mencionó la necesidad de un límite de pérdida catastrófico, porque una posición abierta dos días puede enfrentar un crash.
Qué mostró la prueba de clase
Se probó sobre un índice bursátil con datos diarios desde 2012 y comisiones incluidas. El resultado inicial fue que la regla no mostraba una ventaja clara. El lado corto destruía cualquier ventaja que pudiera haber; el lado largo quedaba apenas por encima de cero, algo que no se puede operar.
El instructor atribuyó la diferencia entre lados a que el índice tiene sesgo alcista: una caída brusca se parece más a un descuento que a un cambio de tendencia. Es una explicación plausible, no una verificada aquí.
Reemplazar la entrada a mercado por una orden límite en el extremo de la vela anterior mejoró un poco la curva. La orden límite funciona como un filtro natural: espera una penetración adicional antes de entrar y evita parte del ruido. Pero el resultado seguía siendo modesto. Probar en velas más cortas empeoró mucho el comportamiento.
El dilema de los filtros
Un filtro de fuerza de tendencia, como un ADX por encima de un umbral, eliminó operaciones perdedoras. El problema: eliminó tantas que quedaron muy pocas para sacar conclusiones. Un filtro que quita casi toda la muestra se invalida a sí mismo.
El instructor señaló además una ventaja y una trampa de los patrones puros de velas. La ventaja: no tienen periodos de indicador que ajustar, así que están menos expuestos al sobreajuste. La trampa: cada filtro con indicador reintroduce parámetros que habría que optimizar. Su conclusión fue que, cuantificado, el patrón no es tan rentable como se dice, y lo dejó como tarea de exploración para la clase siguiente.
Los modos de fallar
- Narrativa sin prueba. Creer que el hueco debe llenarse porque una institución lo dejó.
- Muestra insuficiente. Cada filtro añadido reduce las señales.
- Un solo lado. El lado largo y el corto se comportan distinto en un índice con sesgo alcista, y juntarlos esconde cuál aporta.
- Temporalidad. En velas más cortas el comportamiento empeoró.
- Costos. Con comisiones incluidas, una ventaja mínima desaparece.
Una prueba en cuatro pasos
- Escribe el hueco con desigualdades estrictas. Y decide una sola vez qué tan grande debe ser la vela del medio.
- Define el plazo de la señal. Cuántas velas esperas el retorno antes de descartarla.
- Prueba cada lado por separado, con costos. Y compara contra no operar el patrón.
- Trata la explicación como hipótesis. Si dices "las instituciones lo persiguen", pregúntate qué dato lo demostraría.
El hueco no sabe quién lo dejó
La utilidad de este patrón es didáctica. Obliga a separar tres cosas que suelen mezclarse: una definición precisa de lo que se ve, una historia sobre por qué ocurre y una prueba de si sirve. Solo la tercera decide.
Cuando una explicación suena demasiado segura, es la señal para pedirle una prueba.
Para profundizar en cómo se lee el precio y se ponen a prueba las ideas de lectura institucional, el programa Lectura Institucional del Precio (Sistema M1-OS) las trabaja con rigor.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es un fair value gap?
Es un hueco entre tres velas consecutivas: la vela del medio es grande y deja un espacio entre el máximo de la primera y el mínimo de la tercera, o al revés. Se define solo con precios, sin importar el color de las velas laterales.
¿Las instituciones persiguen el fair value gap?
Es una afirmación popular que no queda demostrada por el patrón mismo. Una explicación más modesta es que tras un movimiento muy acelerado el precio tiende a devolverse, y eso también debe probarse con datos.
¿El fair value gap es rentable?
En una prueba de clase sobre un índice bursátil, con datos diarios y comisiones, el lado corto no tuvo ventaja y el largo quedó apenas sobre cero. El instructor concluyó que cuantificado no es tan rentable como se dice.
¿Cuánto debo esperar a que el precio llene el hueco?
En la clase se propuso descartar la señal si el precio no regresa en cinco o diez velas, porque pasado ese plazo el patrón pierde poder de predicción. Es una regla de caducidad que también debe probarse.