Puntos clave
- La regla del Turn Around Tuesday combina un sesgo de calendario con una vela roja amplia del lunes y una entrada con orden stop.
- Un efecto de calendario se demuestra cuando sobrevive a pruebas hechas para refutarlo, no porque se vea en un gráfico.
- Probar muchas variantes sobre los mismos datos hace casi seguro que alguna salga bien por azar, aunque no haya efecto real.
- Repetir la regla en otro activo parecido, sin reajustar, es una forma práctica de comprobar si el hallazgo viaja.
- Una curva demasiado bonita se debe revisar hasta entender de dónde sale, porque puede nacer de entradas repetidas o costos mal modelados.
Algunos días de la semana parecen comportarse distinto a otros. Si el lunes cae con fuerza, ¿el martes tiende a rebotar? La idea tiene nombre propio, Turn Around Tuesday, y viene de las estrategias que describió el operador Larry Williams en sus libros.
Es una pregunta atractiva porque se puede responder con datos. Pero también es el terreno donde más fácil se confunde un hallazgo real con una casualidad. Un efecto de calendario no se demuestra porque aparezca en un gráfico: se demuestra cuando sobrevive a una prueba pensada para refutarlo.
¿Qué dice la regla del Turn Around Tuesday?
La regla combina dos elementos. El primero es un sesgo de calendario: el martes. El segundo es una condición de precio: que el lunes haya cerrado con una vela roja de rango amplio, es decir, una caída mayor de lo habitual.
Con esas dos condiciones, la entrada se hace en largo el martes, mediante una orden stop colocada en el máximo de la vela roja del lunes. Si el precio sube hasta ese nivel, la operación se activa. La salida original era simple: cerrar tras un día.
Fíjate en el diseño. Toda la regla se apoya en una sola vela y en un día de la semana. Williams solía trabajar así, con estructuras mínimas de una a cinco velas, sin pilas de indicadores. Esa simplicidad tiene una ventaja: hay muy poco que ajustar. Y tiene un costo: cada pieza de la regla carga mucho peso.
Qué es un efecto de calendario y por qué es una hipótesis difícil
Un efecto de calendario es la afirmación de que cierto día, mes o fecha tiene un comportamiento distinto al resto. En el mercado de acciones, el llamado efecto fin de semana se estudió en la literatura académica; el artículo de French sobre el tema, de 1980, es una referencia clásica.
Detrás de este tipo de efectos suele haber una explicación plausible. En la clase se discutió, por ejemplo, que el lunes podría ser un día en que algunos participantes liquidan posiciones para conseguir liquidez, lo que dificultaría una tendencia clara. Son conjeturas razonables. Pero una explicación convincente no sustituye la evidencia: el efecto puede ser real, puede haber desaparecido con los años o puede nunca haber existido.
El problema de buscar hasta encontrar
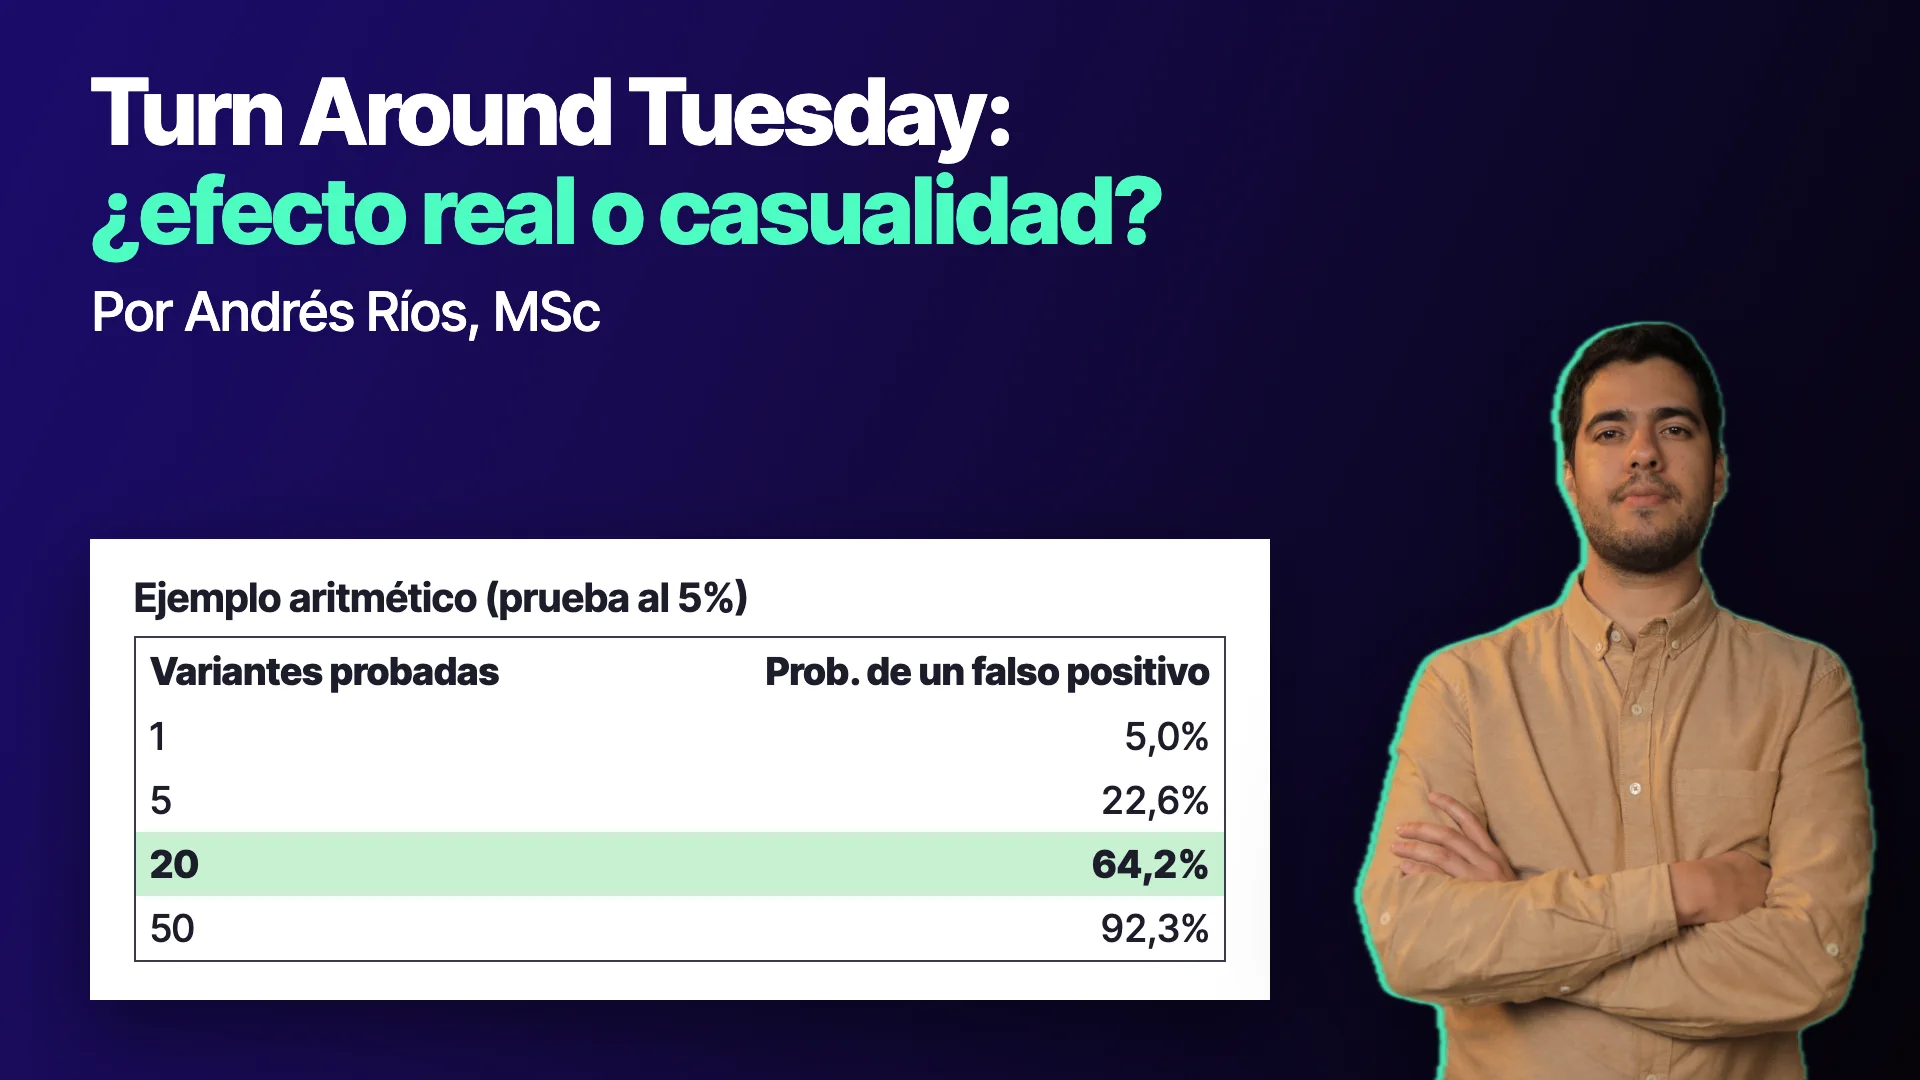
Aquí aparece el riesgo central. Si pruebas cada día de la semana, varios filtros de vela, varias salidas y varios activos, estás haciendo muchas pruebas sobre los mismos datos. Algunas saldrán bien por puro azar.
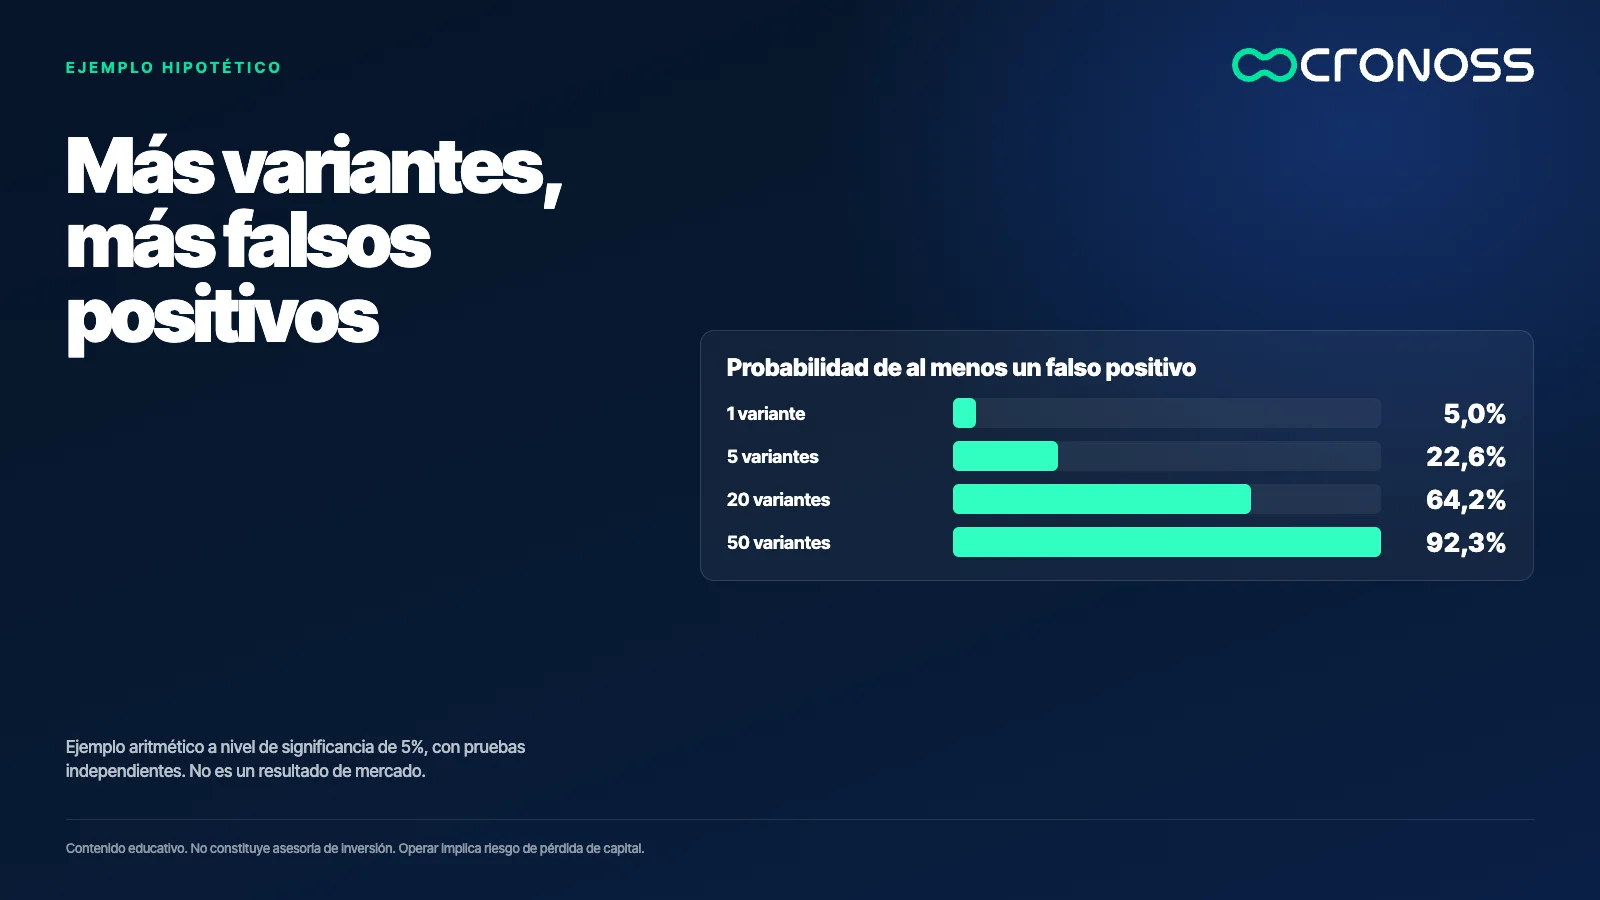
Un ejemplo de cálculo, con un nivel de significancia de 5% por prueba: la probabilidad de obtener al menos un falso positivo es 1 menos 0,95 elevado al número de variantes. Con 1 variante es 5,0%; con 5 variantes, 22,6%; con 20 variantes, 64,2%; con 50, 92,3%. Es un ejemplo aritmético, no un resultado de mercado, y supone pruebas independientes.
Los autores Sullivan, Timmermann y White estudiaron justamente este peligro en los efectos de calendario del mercado accionario: el título de su artículo habla de los riesgos de la minería de datos. La lección no es que los efectos de calendario no existan, sino que su evidencia debe corregirse por todo lo que se probó hasta encontrarlos.
Qué mostró la prueba de la clase
En la demostración de la clase, la regla original, tal como se describe, sin filtros ni ajustes, no resultó rentable en el historial probado, que incluía comisiones. Al hacer cambios, entre ellos mover el nivel de entrada, el resultado mejoró.
Esto exige cuidado. Cada cambio fue otra decisión tomada mirando el resultado. El propio instructor lo advirtió: con apenas 66 operaciones en el historial del índice, la muestra era pequeña. Citó una regla práctica según la cual harían falta al menos 30 operaciones por cada parámetro de libertad de la estrategia. Con 66 operaciones y varios parámetros, la muestra no alcanzaba.
Para ampliar la evidencia sin tocar la regla, se probó el mismo diseño en un segundo índice parecido, que aportó 75 operaciones adicionales. Es una buena práctica: repetir en otro activo similar, sin reajustar nada, es una forma de comprobar si el hallazgo viaja.
Por qué una curva demasiado bonita debe generar desconfianza
La clase incluyó un momento instructivo. Al bajar la regla a velas de una hora, la curva mejoró de forma llamativa. El instructor explicó que probablemente el sistema entraba varias veces el mismo martes, repitiendo la condición en cada ciclo, y que estaba capturando tramos pequeños del movimiento.
Su reacción fue de cautela: cuando una curva se ve así de buena, hay que revisarla hasta entender de dónde sale. Con frecuencia, al analizarla con profundidad, se descubre la realidad detrás de la curva. Una operación que se repite sin límite, costos mal modelados o una estructura de datos que no corresponde a la ejecución real pueden fabricar un resultado que no existe.
Una prueba en cuatro pasos
- Escribe la hipótesis antes de mirar los datos. "Tras un lunes de caída amplia, el martes tiende a subir" es una hipótesis. "Busquemos qué día funciona" no lo es.
- Cuenta cuántas variantes probaste. Cada día, filtro y salida cuenta. Ese número define cuánta evidencia necesitas.
- Valida fuera de muestra y en otro activo parecido. Sin reajustar nada. Si el resultado desaparece, no era robusto.
- Incluye costos y desconfía de las curvas perfectas. Revisa cuántas operaciones hay por día y si alguna se repite de forma irreal.
El calendario no sustituye al método
El Turn Around Tuesday es un buen ejemplo de cómo una idea con lógica puede ser una buena hipótesis y, a la vez, un terreno minado de sesgos. La explicación conductual, la regla simple y el bajo número de parámetros son virtudes. La tentación de ajustar hasta que funcione es el riesgo.
Un patrón de calendario vale lo que vale su prueba: si no sabes cuántas veces lo intentaste, no sabes cuánto confiar.
Para aprender a diseñar y evaluar estrategias con este rigor, el programa Fundamentos del Trading Sistemático desarrolla las bases paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el Turn Around Tuesday?
Es una idea atribuida a Larry Williams según la cual, tras un lunes que cierra con una vela roja de rango amplio, el martes tiende a rebotar. La regla entra en largo con una orden stop en el máximo de la vela del lunes.
¿Cómo distingo un efecto de calendario real de una casualidad?
Contando cuántas variantes probaste y exigiendo evidencia acorde a ese número. Con 20 variantes y un nivel de 5%, la probabilidad de al menos un falso positivo es de 64,2%, por lo que conviene validar fuera de muestra y en otro activo.
¿Cuántas operaciones necesito para confiar en una estrategia?
En la clase se citó una regla práctica de al menos 30 operaciones por cada grado de libertad de la estrategia. Con 66 operaciones y varios parámetros, la muestra se consideró insuficiente.
¿Por qué desconfiar de una curva muy buena?
Porque puede esconder entradas repetidas, costos mal modelados o datos que no reflejan la ejecución real. En la clase, la versión de una hora mejoró de forma llamativa porque probablemente entraba varias veces el mismo martes.