Puntos clave
- Una reserva de valor busca conservar poder de compra; una inversión busca un retorno que compense el riesgo que asumes.
- El oro no paga intereses, dividendos ni utilidades, así que su retorno depende solo del precio al que lo vendas.
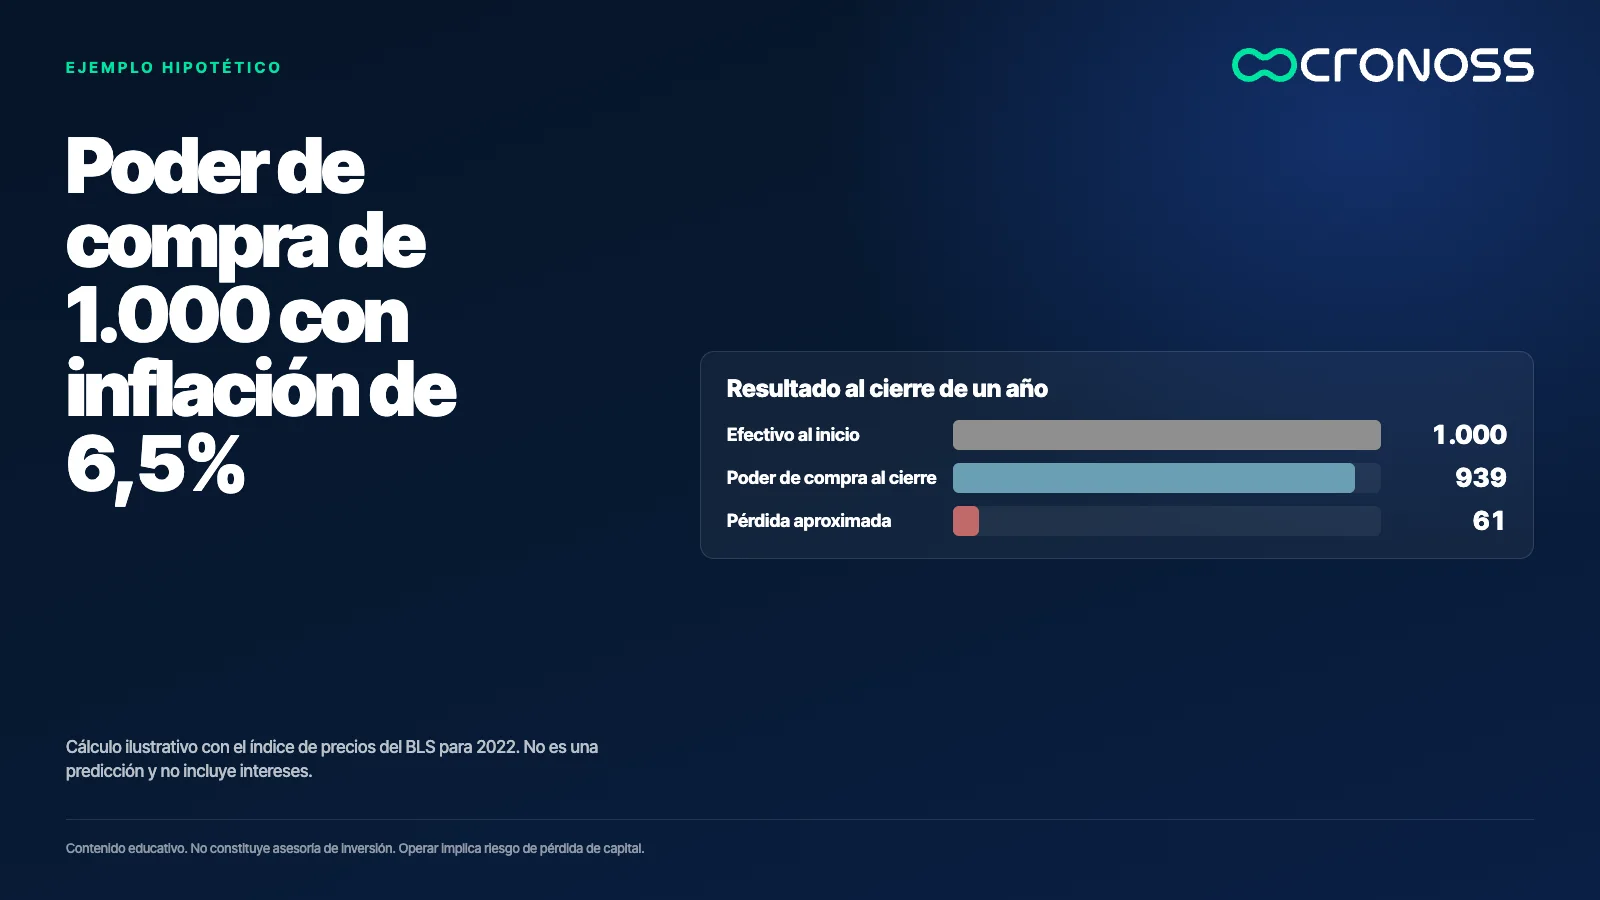
- Con inflación de 6,5% en 2022, 1.000 en efectivo habrían valido unos 939 en precios del inicio al cierre del año.
- Ningún activo está libre de riesgo: ni siquiera los bonos del Tesoro de Estados Unidos, cuyo precio cambia con las tasas.
- Antes de elegir un monto, define qué papel cumpliría el oro en tu portafolio: protección, diversificación o corto plazo.
Cuando los precios suben, el efectivo pierde poder de compra, y por eso muchas personas buscan activos que mantengan su valor. El oro aparece casi siempre en esa conversación, junto con una pregunta más difícil: ¿es una reserva de valor, una inversión o las dos cosas?
La respuesta depende de lo que entiendas por cada término. Una reserva de valor busca conservar el poder de compra en el tiempo. Una inversión busca un retorno que compense el riesgo que asumes. Mezclar ambas funciones lleva a decisiones que no coinciden con lo que la persona espera del activo. Esa confusión aparece tanto en quienes recién empiezan como en quienes ya tienen un portafolio armado.
El oro puede cumplir un papel como reserva de valor, pero no genera ingresos ni está libre de riesgo, y por eso no debe evaluarse como un bono ni como una acción.
¿El oro protege de la inflación?
La idea de que el oro protege contra la inflación tiene un argumento histórico. El oro suele presentarse como un mecanismo para conservar valor durante procesos inflacionarios, y se recurre a una comparación histórica sencilla: cuánto oro hacía falta para comprar una casa hace mucho tiempo y cuánto hace falta hoy. Esa observación es un argumento, no una prueba. Un activo puede conservar poder de compra durante algunos años y perderlo en otros. La inflación, en cambio, tiene una definición medible: es el aumento sostenido del nivel general de precios. Por eso la pregunta útil es más precisa: ¿el oro subió más que los precios durante el periodo que te interesa? La respuesta cambia según el horizonte, la fecha de compra y la moneda en que mides el resultado.
Reserva de valor e inversión no son lo mismo
Un activo es una reserva de valor cuando su función principal es conservar el poder de compra de lo que guardas. Un activo es una inversión cuando tienes una expectativa de retorno que compensa el riesgo que asumes. Un bono cumple las dos funciones con reglas claras: paga intereses y devuelve el principal al vencimiento. Una acción puede crecer porque la empresa gana dinero y reparte utilidades. El oro cumple la primera función con más facilidad que la segunda, porque su precio depende de lo que alguien esté dispuesto a pagar por él más adelante. Confundir ambas funciones produce errores frecuentes: esperar que una reserva de valor produzca ingresos, o aceptar la volatilidad de una inversión pensando que es un refugio seguro.
El oro no paga flujos de caja
Un bono paga cupones periódicos. Una acción puede repartir dividendos y, sobre todo, su valor depende de las ganancias futuras de la empresa. El oro no hace ninguna de las dos cosas. No genera intereses, no reparte dividendos y no tiene una operación productiva que aumente su valor con el tiempo. Su retorno proviene solo de la diferencia entre el precio de compra y el precio de venta, menos los costos de custodia y de transacción. Esto no lo hace inútil, pero cambia la comparación. Con un bono, buena parte del retorno llega en forma de pagos conocidos. Con el oro, todo el resultado depende del precio que exista en el momento de vender.
Cómo se comportó el oro en la inflación de 2022
La inflación de 2022 sirve para observar la idea. La Oficina de Estadísticas Laborales de Estados Unidos (BLS) reportó que el índice de precios al consumidor subió 6,5% en los doce meses hasta diciembre de 2022, antes de ajuste estacional. Hagamos una aritmética simple, que no es una predicción. Si tienes 1.000 en efectivo durante ese año, su poder de compra al cierre sería 1.000 / 1,065 = 938,97, es decir, unos 939 en precios del inicio. La pérdida aproximada es de 61, sin contar intereses. La pregunta siguiente es cuánto de esa pérdida habría compensado el oro en el mismo periodo. Esa respuesta exige precios exactos de inicio y de cierre, y no se deduce de una frase. La inflación de 2022 fue acelerada y se contuvo hacia 2023, pero el resultado de un inversionista depende de la fecha de entrada y de salida.
Periodos largos sin avance y rupturas
El precio del oro puede permanecer en un rango lateral durante años y luego romper ese rango con un avance rápido. Ese es el patrón conocido: estancamientos seguidos de rupturas. Esa conducta tiene dos lecturas. La primera es que el oro no sube de forma continua, así que su resultado depende mucho de cuándo lo compras. La segunda es que los periodos de avance rápido atraen compradores, y eso no garantiza que el movimiento continúe. El análisis técnico puede describir rangos y rupturas, pero describir no es predecir. Una persona que compra después de una ruptura puede acertar en el largo plazo y aun así perder la paciencia durante un periodo lateral prolongado. Esa tolerancia al tiempo debe evaluarse antes de comprar.
Por qué ningún activo está libre de riesgo
Con frecuencia se habla del activo libre de riesgo, y los bonos del Tesoro de Estados Unidos suelen ocupar ese lugar como referencia. Esa idea merece revisarse. Pero incluso ese activo tiene riesgos: su precio cambia cuando cambian las tasas de interés, existe riesgo de crédito si el emisor no cumple, aunque se considere bajo, y puede haber riesgo de liquidez si no hay compradores cuando necesitas vender. Lo preciso es decir que algunos activos tienen riesgos más bajos y distintos, no que no tengan riesgo. El oro también tiene el suyo. No depende del pago de un emisor, pero su precio depende de la demanda y del comportamiento de los inversionistas, y puede caer durante años.
Nota de riesgo: cualquier activo puede perder valor, incluido el oro.
Qué papel podría tener el oro en tu portafolio
Antes de pensar en un porcentaje, define el papel. Estos tres pasos ordenan la decisión:
- Define el papel, no el monto. Escribe si el oro cumpliría una función de protección frente a la inflación, de diversificación o de operación de corto plazo. Cada papel exige un horizonte y una forma de medir distinta.
- Revisa tu horizonte y tu paciencia. Pregúntate cuánto tiempo podrías mantenerlo si pasa cinco años sin subir. Si esa idea te incomoda, un papel de protección de largo plazo puede no encajar contigo.
- Compara con lo que ya tienes. Identifica qué riesgos cubren tu efectivo, tus bonos y tus acciones, y qué riesgo agrega el oro que no está ya en tu portafolio. La diversificación se mide por cómo se comportan los activos juntos, no por la cantidad de activos.
Cuando tengas claro el papel, el monto es una decisión posterior, según tu perfil de riesgo y tu situación. Este texto no define ese monto ni recomienda una asignación.
Conservar valor también es una decisión
Tener oro puede ser una forma razonable de conservar poder de compra, siempre que sepas que no genera ingresos, que su precio puede quedarse quieto durante años y que ningún activo carece de riesgo. Quien lo compra como reserva de valor debe medir si cumple esa función en su situación. Quien lo compra esperando un retorno debe evaluar esa expectativa con la misma seriedad que cualquier otra inversión. La diferencia entre ambas decisiones está en el papel que le asignas antes de mirar el precio. El oro responde a la pregunta de qué quieres proteger, no a la de cuánto va a subir.
Si quieres construir ese criterio con método, revisa el programa Fundamentos de Portafolios de Inversión.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿El oro protege contra la inflación?
El oro tiene un argumento histórico como reserva de valor en procesos inflacionarios, pero ningún periodo lo garantiza. Su resultado depende del horizonte, del punto de partida y de la moneda en que se mida.
¿El oro es una inversión o una reserva de valor?
Puede cumplir la función de reserva de valor, pero como no genera flujos de caja, su retorno depende solo de vender a un precio mayor. Por eso conviene evaluarlo primero según el papel que cumpliría.
¿Por qué el oro no tiene rendimiento?
El oro no paga cupones ni dividendos y no genera utilidades. Su retorno proviene únicamente de la diferencia entre el precio de compra y el de venta, menos costos de custodia y de transacción.
¿Existe un activo libre de riesgo?
No. Los bonos del Tesoro de Estados Unidos se usan como referencia de bajo riesgo, pero tienen riesgo de tasas de interés y su precio puede caer antes del vencimiento.