Puntos clave
- Un +40% seguido de un -30% deja la cuenta 2% por debajo del inicio: los retornos estables se sostienen mejor que los saltos grandes.
- Reducir el riesgo por operación cuando sube la volatilidad protege la capacidad de seguir operando tras una mala racha.
- Las pruebas de estrés preguntan qué pasa si cambian las condiciones, algo que el backtesting por sí solo no responde.
- La expectativa importa más que la tasa de aciertos: se puede acertar 30% y ser rentable, o acertar 70% y perder.
- Un diario de operaciones y una sola estrategia aplicada con disciplina permiten saber si el método realmente funciona.
Dos traders terminan el trimestre con el mismo resultado acumulado. Uno llegó por una línea suave, mes tras mes. El otro sube 40% en un mes y cae 30% en el siguiente. En la hoja de cálculo parecen parecidos, pero en la cuenta y en la cabeza no tienen nada que ver.
La consistencia no se mide por el mejor mes, sino por lo que sobrevive a los malos. Y casi toda se decide antes de abrir una operación.
Ser consistente en trading es construir un proceso que tolere la volatilidad: riesgo dimensionado, un sistema probado bajo estrés y una sola estrategia aplicada con disciplina.
¿Por qué un mes de +40% y uno de -30% no suman?
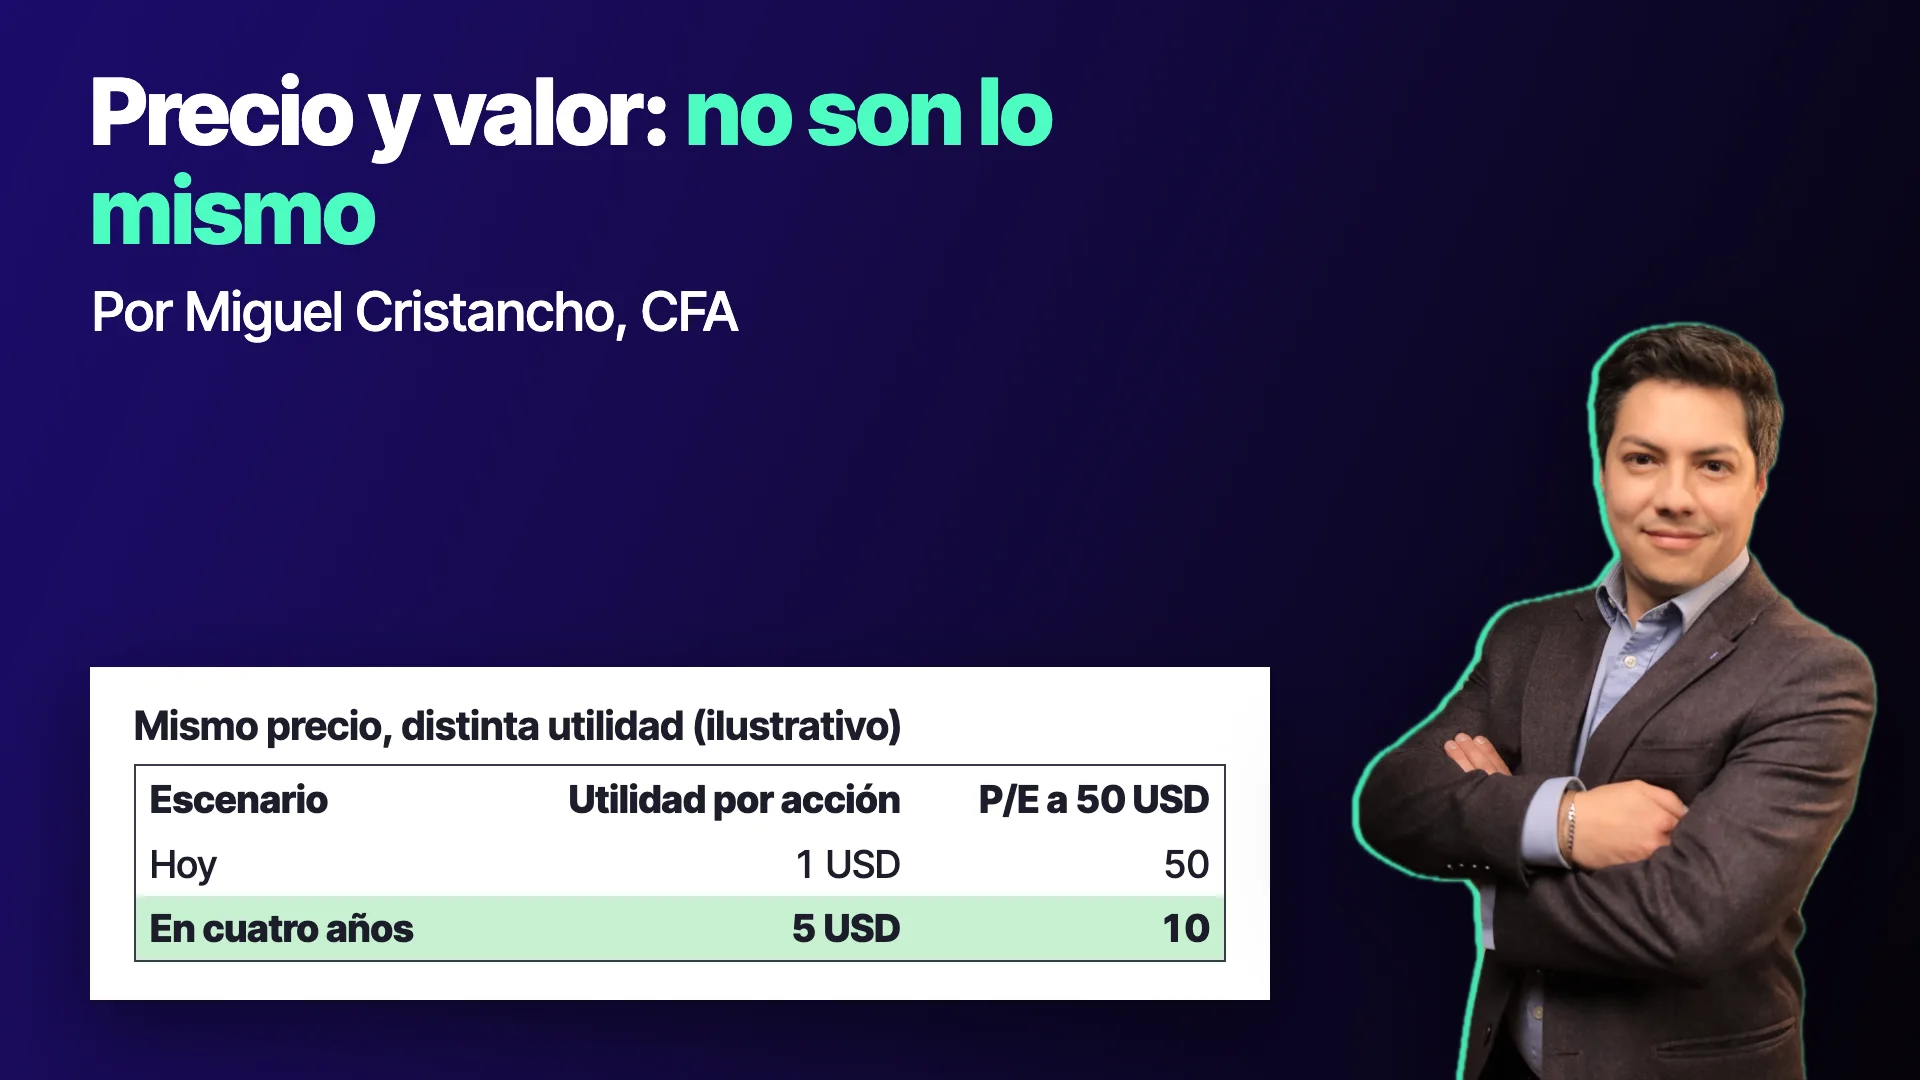
Los porcentajes no se compensan de forma simétrica. Con USD 10.000, un +40% lleva la cuenta a USD 14.000. Un -30% sobre esa cifra la deja en USD 9.800, es decir, 2% por debajo del punto de partida. Para recuperar una pérdida de 30% se necesita ganar cerca de 43%.
Por eso los retornos moderados y estables cuentan una historia más sólida que los saltos grandes: son más fáciles de repetir y de sostener psicológicamente. Esto es aritmética, no una promesa de resultados.
Diseña para la volatilidad, no para el promedio
En un entorno agitado, los supuestos del mercado tranquilo dejan de servir. Una cartera pensada para la volatilidad suele combinar una duración menor en renta fija, menor sensibilidad al mercado de acciones y activos con cierta protección frente a la inflación. No es una receta fija: es una pregunta de diseño sobre qué parte de lo que posees se vuelve frágil cuando el mercado se mueve rápido.
Baja el riesgo por operación cuando el mercado se agita
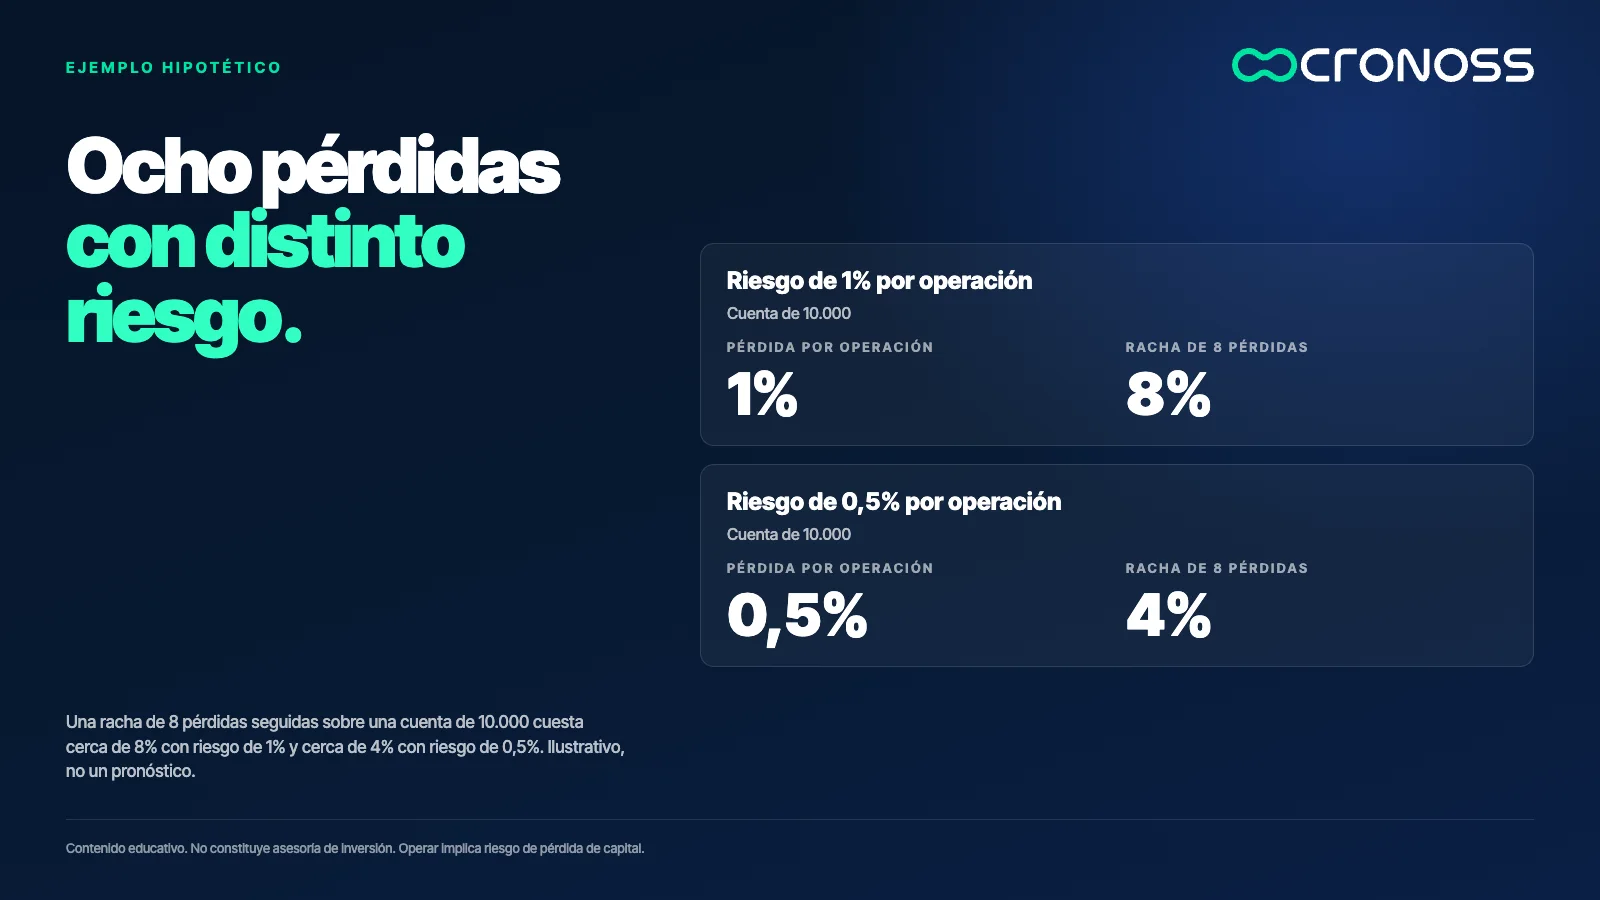
Una regla común es arriesgar un porcentaje fijo de la cuenta por operación, por ejemplo 1%. En mercados más volátiles puede tener sentido reducirlo a la mitad. Los pares más líquidos suelen dar tiempo de reacción; un activo que se mueve con velocidad puede sacarte en una sola vela.
Un ejemplo con una cuenta de USD 10.000: arriesgar 1% son USD 100 por operación y arriesgar 0,5% son USD 50. Una racha de 8 pérdidas seguidas costaría cerca de USD 800 (8%) en el primer caso y cerca de USD 400 (4%) en el segundo. La diferencia está en cuánto te permite seguir operando después de la mala racha.
Prueba el sistema bajo estrés, no solo en el pasado
El backtesting responde cómo habría funcionado una estrategia con datos históricos. Las pruebas de estrés preguntan qué pasa si las condiciones cambian: si las correlaciones suben y varios activos se mueven en la misma dirección, si la volatilidad se duplica, si un par de operaciones salen mal de forma consecutiva.
Las probabilidades son condicionales. Una estrategia que acierta 7 de cada 10 en cierto entorno puede acertar bastante menos cuando ese entorno cambia, y ahí es cuando conviene recortar riesgo en lugar de insistir.
Expectativa por encima de la tasa de aciertos
Ganar más operaciones no es lo mismo que ser rentable. Con una relación de 1 a 3 (ganas tres veces lo que arriesgas), acertar solo 30% de las veces puede dar un resultado positivo: en 10 operaciones se ganan 3 veces 3 unidades y se pierden 7 veces 1, para un saldo de +2 unidades, o +0,2 por operación.
Lo contrario también ocurre. Acertar 70% de las veces con ganancias de 0,3 por unidad arriesgada deja un saldo de 7 × 0,3 - 3 × 1 = -0,9 en 10 operaciones. Alta tasa de aciertos y resultado negativo en el mismo sistema.
Un diario para ver la película completa
Sin registro, la memoria selecciona: recuerdas la gran ganancia y olvidas las pequeñas pérdidas repetidas. Un diario con entrada, riesgo, resultado y razón de la decisión permite medir expectativa real, detectar patrones de error y comparar lo planeado con lo ejecutado.
Una estrategia, repetida
Cambiar de estrategia después de cada mala racha es la forma más cara de no aprender nada. Ningún método funciona en todas las condiciones. Lo que funciona es entender uno a fondo, saber en qué entorno rinde y en cuál no, y aplicarlo de forma repetida mientras los datos del diario sigan validándolo.
Qué revisar esta semana
- Define tu riesgo por operación y cuánto lo reducirías si la volatilidad se duplica.
- Calcula tu expectativa con las últimas 30 operaciones: tasa de aciertos, ganancia media y pérdida media.
- Escribe una condición de pausa: qué pasa en el entorno o en tu cuenta para dejar de operar y revisar.
Nada de esto elimina el riesgo de pérdida, que está presente en toda operación.
La consistencia se construye antes del gráfico
Quien solo mira el resultado de hoy no ve el proceso que lo produjo. Quien mide riesgo, expectativa y estrés puede sostener una estrategia el tiempo suficiente para saber si funciona.
El mercado no premia la intensidad, premia la repetición bien dimensionada.
Para trabajar el riesgo y la diversificación con ejemplos paso a paso, revisa el programa Gestión Aplicada de Riesgo y Diversificación de Capital.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué significa ser consistente en trading?
Significa sostener un proceso que tolere la volatilidad: riesgo dimensionado por operación, un sistema probado bajo estrés y una estrategia aplicada con disciplina. No se mide por el mejor mes, sino por lo que sobrevive a los malos.
¿Por qué la tasa de aciertos no basta para evaluar una estrategia?
Porque el resultado depende también de cuánto se gana y se pierde en cada operación. Con una relación de 1 a 3, acertar 30% puede ser rentable, mientras que acertar 70% con ganancias muy pequeñas puede dar pérdidas.
¿Cuánto debería arriesgar por operación?
Depende de cada persona y de su plan. Una regla común es un porcentaje fijo de la cuenta, como 1%, que puede reducirse cuando sube la volatilidad. Lo importante es que una racha de pérdidas no impida seguir operando.
¿Qué es una prueba de estrés en trading?
Es un ejercicio que evalúa cómo respondería un sistema si las condiciones cambian, por ejemplo si suben las correlaciones, se duplica la volatilidad o ocurren pérdidas consecutivas. Complementa el backtesting con datos históricos.