Puntos clave
- Un algoritmo de trading es una secuencia ordenada de pasos con tres capas: señal de entrada, señal de salida y gestión del riesgo.
- Programar ya no es la barrera: la dificultad real es la lógica de mercado y medir si funciona.
- El profit factor une win rate y reward to risk con una fórmula, y estrategias muy distintas pueden compartir el mismo punto de equilibrio.
- Las rachas de pérdidas son parte de la matemática, sobre todo con win rates bajos.
- Los costos y los datos usados pueden recortar o cambiar un resultado de backtesting.
- Con pocas operaciones el acierto observado es poco confiable: 40 operaciones dejan un margen de error cercano a 7,7 puntos.
- Una martingala aumenta el tamaño tras las pérdidas y concentra el riesgo en las caídas profundas.
Hablar de un algoritmo de trading suele producir una de dos reacciones: fascinación por una máquina que opera sola o desconfianza por todo lo que se promete en redes. Las dos nacen de lo mismo, de no saber qué hay dentro.
Un algoritmo de trading es menos misterioso de lo que parece. Es una receta con pasos claros, y juzgar si sirve exige menos programación y más lectura de unas cuantas métricas.
Programar nunca fue la barrera para tener un algoritmo de trading: la barrera es entender la lógica del mercado y medir con honestidad si esa lógica funciona.
Un algoritmo es una receta con pasos ordenados
Un algoritmo es una secuencia ordenada, definida y finita de pasos lógicos para resolver un problema o ejecutar una tarea. Lo usamos sin darnos cuenta. Si una lámpara no prende, preguntamos si está enchufada; si lo está, si el bombillo está quemado; si no, tocará comprar otra. Una receta de cocina funciona igual: los mismos pasos, en el mismo orden, dan el mismo sabor.
El trading algorítmico aplica esa lógica a las decisiones de mercado. La diferencia es que la secuencia se escribe una vez y una máquina la ejecuta siempre igual.
Todo algoritmo de trading tiene tres capas
Aunque cambie la estrategia, casi todos se organizan en tres bloques: la señal de entrada (qué condición abre una operación), la señal de salida (qué condición la cierra) y la gestión (cuánto se arriesga, es decir, el tamaño de la posición). Las plataformas visuales muestran esta arquitectura dividida en bloques, y sirve para entender cualquier robot, incluso uno ajeno.
Una buena pregunta ante cualquier sistema es si las tres capas están definidas. Si falta la gestión del riesgo, el algoritmo está incompleto, por brillante que sea la señal.
El lenguaje de programación importa menos de lo que parece
Los lenguajes se ordenan según su cercanía al lenguaje humano o al de la máquina. Los de alto nivel, como Python, son más fáciles de leer y compartir; los de bajo nivel son más rápidos y mucho más difíciles. Para conectarse a un mercado casi cualquiera sirve, porque los brókeres ofrecen interfaces (APIs) que separan el código de la ejecución: el programa genera una señal y la envía en un formato estándar.
La velocidad pesa de verdad solo en estrategias de alta frecuencia. En la etapa de investigación conviene lo contrario, un lenguaje legible que otras personas puedan revisar.
Programar ya no es un requisito
Existen plataformas de bloques, sin código o con poco código, que permiten armar la lógica arrastrando piezas y exportan el código resultante. La inteligencia artificial también escribe lógica a pedido. Eso baja la barrera técnica, pero deja intacta la verdadera: saber qué lógica de mercado tiene sentido, cómo limitar el riesgo y qué hacer cuando el mercado cambia de comportamiento.
Un robot fácil de crear no es un robot que funcione. La facilidad de construir también explica por qué circulan tantas promesas sin respaldo.
Una señal necesita información que no sea redundante
Los indicadores más conocidos (RSI, MACD, Bandas de Bollinger, estocástico) se calculan a partir del mismo precio. Son filtros distintos sobre la misma imagen. Combinar dos de ellos suele agregar redundancia, no confirmación, porque ambos repiten lo que el precio ya decía.
Por eso los diseñadores de algoritmos buscan datos de otra naturaleza, como el volumen, que mide cuánta participación hubo detrás del movimiento. En forex hay una salvedad: el volumen real solo existe en bolsas centralizadas, y lo que muchos brókeres reportan es un conteo de ticks. Conviene saber con cuál de los dos se está trabajando.
Las métricas: reward to risk, win rate y profit factor
Después de un backtesting hay que mirar unas cuantas métricas. Tres de las más sencillas:
- Reward to risk. La distancia hasta el objetivo dividida entre la distancia hasta el stop. Es la métrica más citada en redes y, usada sola, no prueba nada.
- Win rate. El porcentaje de operaciones ganadoras. Un win rate bajo no es un defecto si el reward to risk lo compensa, pero produce rachas largas de pérdidas.
- Profit factor. La ganancia bruta dividida entre la pérdida bruta. Un valor de 1 es el equilibrio teórico antes de comisiones.
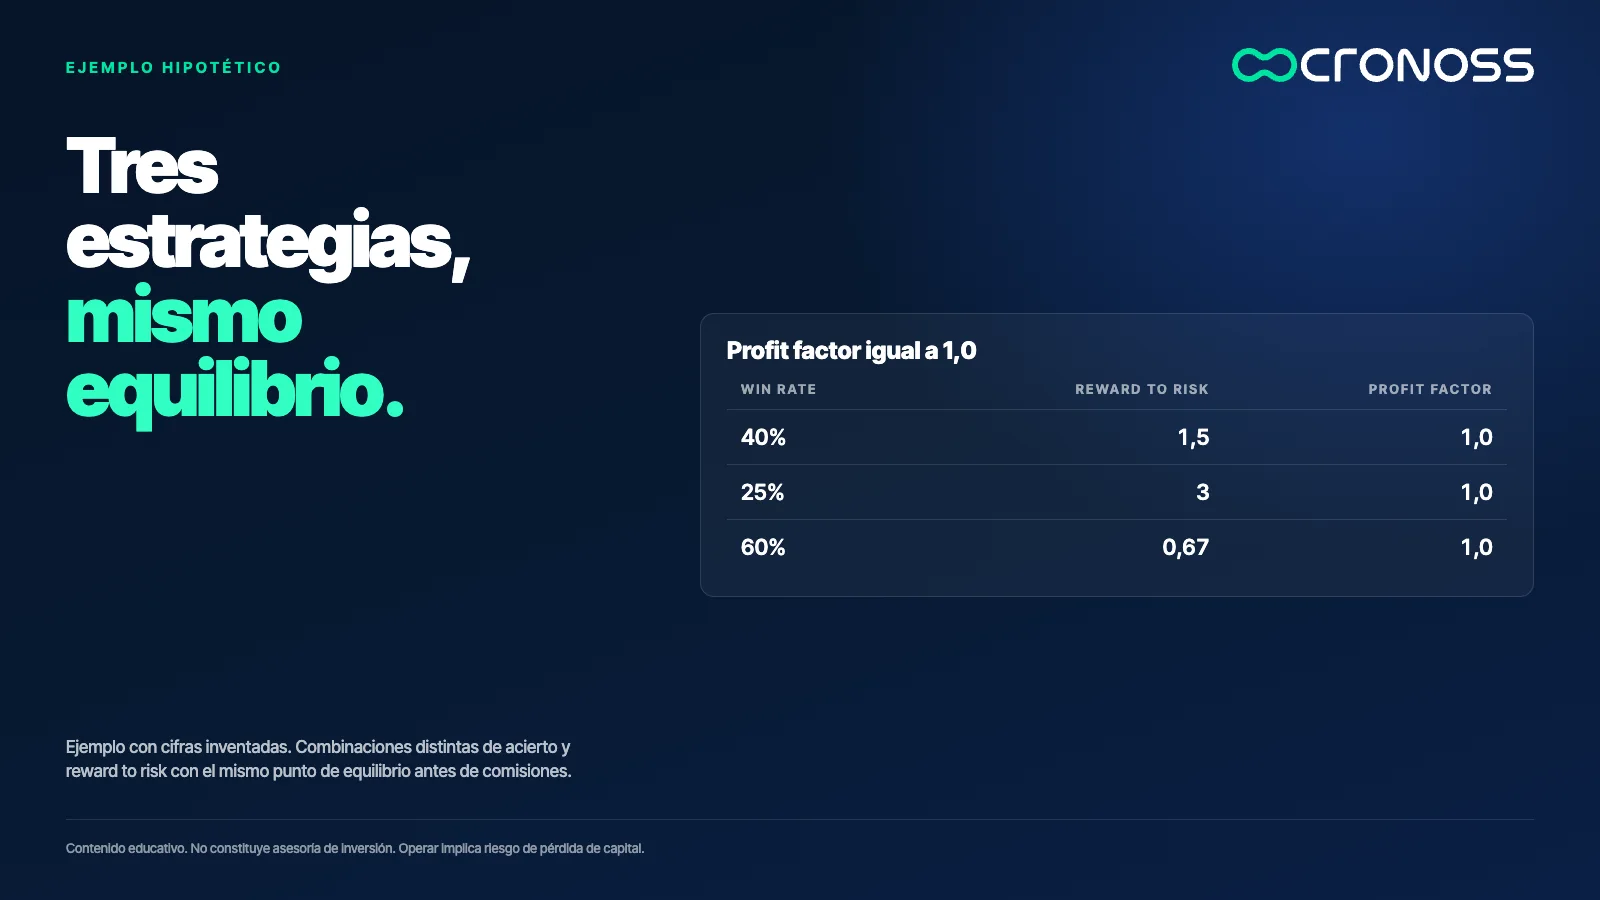
Las tres están atadas por una fórmula: profit factor = win rate ÷ (1 − win rate) × reward to risk. Con cifras inventadas: ganar el 40% con un reward to risk de 1,5 da (0,4 ÷ 0,6) × 1,5 = 1,0. Ganar el 25% con un reward to risk de 3 también da 1,0. Y ganar el 60% con 0,67 igual. Estrategias muy distintas, el mismo punto de equilibrio.
Una racha de pérdidas es parte normal de la matemática
Con un win rate de 40%, la probabilidad de que las próximas 5 operaciones pierdan es 0,6 elevado a 5, cerca de 7,8%. Con un win rate de 20%, la probabilidad de que las próximas 10 pierdan es 0,8 elevado a 10, cerca de 10,7%. Con un historial largo, esas rachas aparecen tarde o temprano.
Por eso un win rate muy bajo exige una psicología capaz de aguantar largas secuencias de pérdidas. Una estrategia puede ser coherente en papel y aun así imposible de operar para quien la ejecuta.
Pocas operaciones no prueban nada
Un backtesting con 40 operaciones dice muy poco. Con un acierto observado de 40%, el error estándar de ese porcentaje es la raíz cuadrada de (0,4 × 0,6 ÷ 40), cerca de 7,7 puntos: el acierto real podría estar razonablemente entre 32% y 48%. Con 240 operaciones, el mismo cálculo da cerca de 3,2 puntos.
Una forma de conseguir más operaciones es probar la misma lógica en marcos de tiempo menores, lo que sube la significancia estadística y deja margen para filtrar. Pero más operaciones significan más datos, no más ganancia, y cada una paga sus costos. Y afinar la estrategia sobre esas operaciones extra, hasta que la curva quede perfecta, es un sobreajuste explícito.
Lo que las métricas no te dicen
Un profit factor de 1,2 suena cómodo. Si la ganancia bruta es de 12.000 y la pérdida bruta de 10.000, el resultado antes de costos es 2.000. Con 1.500 de comisiones y diferenciales, queda en 500: los costos se llevaron el 75% de la ventaja.
Además, un backtesting depende de los datos usados, y los de otro bróker pueden dar un resultado distinto. Y ninguna métrica anticipa un cambio brusco de régimen del mercado. Por eso se busca robustez, no solo un número bonito.
Una curva hermosa en un backtest tampoco es luz verde para operar en vivo: faltan pruebas de robustez, y una estrategia que depende de un sesgo alcista puede fallar fuera de él. Probarla en otros activos y marcos de tiempo revela cuánto de su resultado es lógica y cuánto es contexto.
Una martingala recupera pérdidas con más tamaño y lo paga con una caída
Una martingala sigue comprando o aumentando el tamaño mientras la posición está en pérdida, con la esperanza de salir cuando el balance vuelva a ser positivo. Parte de una idea atractiva: en condiciones normales, los mercados tienden a recuperarse. El riesgo está en los retrocesos profundos, como los de crisis pasadas, porque la exposición crece justo cuando el mercado cae. Con apalancamiento, esa caída puede amenazar la cuenta.
La aritmética del caso clásico, duplicar el tamaño tras cada pérdida, lo muestra: con una unidad inicial, seis pérdidas seguidas suman 63 unidades perdidas (1 + 2 + 4 + 8 + 16 + 32) y la séptima operación pediría 64. Un sistema puede tener una salida parecida, esperar a que el balance sea positivo, sin encadenar operaciones ni subir el tamaño de forma exponencial, y esa diferencia en el manejo del riesgo es la que cuenta. Por eso, al evaluar un robot, conviene preguntar cómo cambia el tamaño después de una pérdida.
Un test de tres preguntas para cualquier robot
- ¿Están definidas las tres capas? Entrada, salida y gestión del riesgo.
- ¿Se conoce la combinación de win rate y reward to risk? Una sola de las dos métricas no basta para juzgarlo.
- ¿Se midieron los costos y se probó con datos distintos? Un resultado que desaparece al cambiar de datos no es confiable.
Entender el algoritmo es la mejor protección
Quien comprende cómo está hecho un algoritmo y cómo se mide queda menos expuesto a las promesas fáciles, y también a los miedos infundados. No hace falta escribir una línea de código para empezar a hacer las preguntas correctas.
Si quieres ver esta introducción paso a paso, con un ejemplo en código y otro en plataformas de bloques, el programa Cómo Funciona un Algoritmo de Trading la desarrolla sin pedir conocimientos previos de programación: Cómo Funciona un Algoritmo de Trading.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es un algoritmo de trading?
Es una secuencia ordenada y definida de reglas que decide cuándo abrir una operación, cuándo cerrarla y cuánto arriesgar, y que una máquina ejecuta siempre igual.
¿Hay que saber programar para crear un algoritmo de trading?
No necesariamente. Existen plataformas de bloques y herramientas de inteligencia artificial que generan el código. Lo difícil es definir una lógica de mercado sensata y medir si funciona.
¿Qué es el profit factor?
Es la ganancia bruta dividida entre la pérdida bruta de una estrategia. Un valor de 1 es el equilibrio teórico antes de comisiones, y por encima de 1 la estrategia ganó más de lo que perdió en el historial probado.
¿Por qué un win rate bajo puede ser incómodo?
Porque produce rachas largas de pérdidas aunque la estrategia sea coherente. Con un win rate de 20%, la probabilidad de que las próximas 10 operaciones pierdan es cercana al 10,7%.
¿Cuántas operaciones necesita un backtesting para ser confiable?
No hay un número único, pero con pocas operaciones el margen de error es grande: con un acierto observado de 40%, 40 operaciones dejan cerca de 7,7 puntos de error estándar y 240 operaciones cerca de 3,2.
¿Qué riesgo tiene una martingala?
Aumenta el tamaño o sigue comprando mientras la posición pierde, así que la exposición crece justo cuando el mercado cae. Con apalancamiento, una caída profunda puede amenazar la cuenta.