Puntos clave
- Diversificar es combinar activos que reaccionan distinto a las mismas noticias, no acumular posiciones parecidas.
- El riesgo idiosincrático es el de una sola empresa; se contiene limitando el peso de cada posición en el portafolio.
- La correlación va de -1 a 1; entre menos se parezcan dos activos, más baja la volatilidad de la mezcla.
- Replicar un índice es una forma de diversificar con pocas decisiones; el manejo activo exige tiempo, método y asume riesgo de error.
- No hay un portafolio perfecto: el horizonte, el objetivo, el tiempo disponible y la tolerancia al riesgo definen cuál conviene.
Diez acciones de empresas tecnológicas parecen un portafolio diversificado. Hay diez nombres, diez negocios y diez gráficos distintos. Pero si las diez dependen de las mismas tasas de interés, del mismo ciclo de gasto en tecnología y del mismo ánimo de los inversionistas, en un día malo caen casi juntas. Tener muchos activos no es lo mismo que tener fuentes de riesgo diferentes.
La diferencia importa porque casi nadie pierde por tener un solo mal activo, sino por haberlo tenido en el lugar equivocado del portafolio: demasiado grande, demasiado parecido a todo lo demás.
Diversificar es combinar activos que no reaccionan igual ante las mismas noticias, y la herramienta para comprobarlo es la correlación, no el conteo de posiciones.
Qué es el riesgo idiosincrático
Es el riesgo ligado a una sola empresa o a un solo activo: un mal resultado trimestral, un cambio regulatorio que la afecta a ella, una burbuja en su nicho. Aunque el análisis haya sido serio, siempre existe la probabilidad de equivocarse, y ese error puede materializarse justo en el activo en el que más se confió.
La aritmética lo muestra. Si todo el capital está en un activo que cae 50%, el portafolio cae 50%. Si ese mismo activo pesa 10% en un portafolio de diez posiciones y cae 50%, el portafolio pierde 5%. La caída es la misma; el efecto sobre la persona es muy distinto.
La correlación mide qué tan parecido se mueven dos activos
Se expresa entre -1 y 1. Un valor de 1 significa que se mueven igual; 0, que son independientes; -1, que cuando uno sube el otro baja. En la práctica casi todo cae en el rango intermedio, y lo que interesa es qué tanto se acercan los números al extremo de 1.
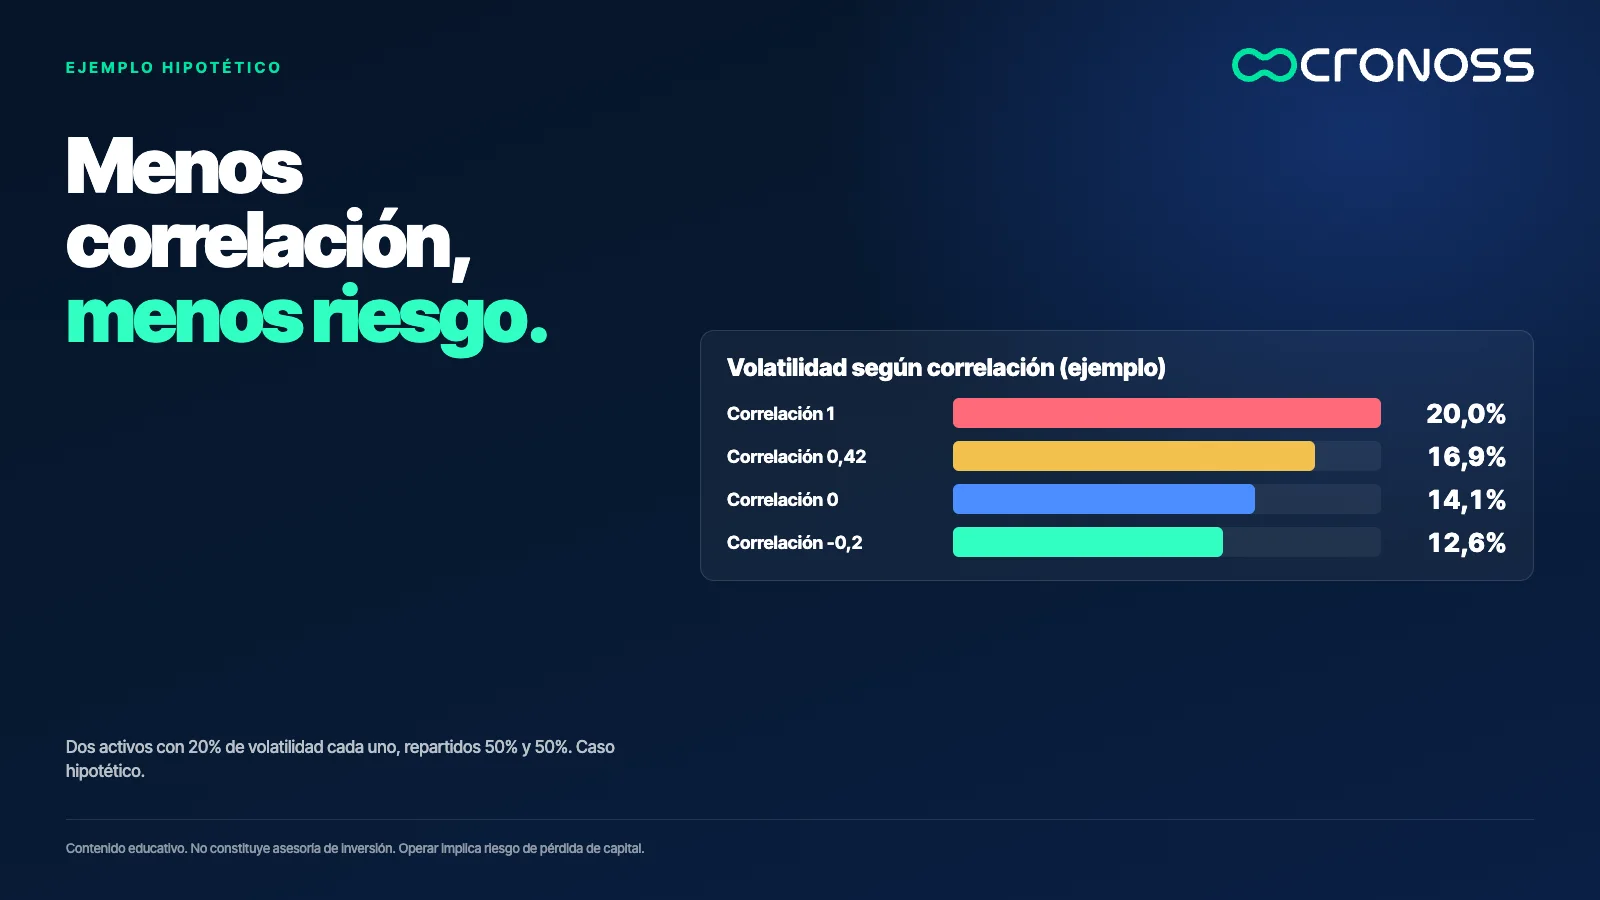
Con un caso hipotético se ve el efecto. Dos activos con una volatilidad de 20% cada uno, repartidos 50% y 50%. La volatilidad del portafolio es 20% x raíz((1 + correlación) / 2):
- Correlación 1: 20,0%. Combinarlos no reduce nada.
- Correlación 0,42: 16,9%. Un valor intermedio.
- Correlación 0: 14,1%.
- Correlación -0,2: 12,6%.
El rendimiento esperado no cambió; el riesgo bajó cerca de 37% entre la primera y la última fila. Esa es la ganancia de la diversificación.
Diversificar en tres planos
Un portafolio puede diversificarse por tipo de activo (acciones, renta fija, alternativos), por sector (tecnología, consumo defensivo, energía, salud, servicios públicos) y por geografía (mercados de distintas regiones y monedas). Cada plano responde a un riesgo distinto: el del activo, el del ciclo de una industria y el de una crisis regional.
Hay una advertencia: las correlaciones cambian con el tiempo. Un choque externo puede volver parecidos a activos que antes eran independientes. Por eso se miden de forma periódica y se corrige la composición cuando dejan de cumplir su función.
El índice: una canasta diversificada ya armada
Hacer esa diversificación activo por activo exige tiempo y criterio. Una alternativa es replicar un índice, que ya es una canasta de muchas empresas de varios sectores. La mayoría de los índices se ponderan por capitalización bursátil, es decir, número de acciones en circulación por el precio de mercado, y sus reglas suelen fijar un tope al peso de cada compañía. Eso los mantiene balanceados y los rebalancea de forma natural cuando cambian los precios.
Quien replica un índice, en lo que se conoce como manejo pasivo, elige a qué riesgo de mercado quiere exponerse (acciones de un país, acciones globales, renta fija) y no el riesgo particular de una empresa. Si le va mal a una compañía, el efecto sobre la canasta es pequeño. Es la lógica de la sección anterior aplicada con una sola decisión.
Manejo pasivo y activo: no es cuál rinde más, es cuál se ajusta
El manejo activo busca superar al índice escogiendo los activos uno por uno. Para que funcione, exige conocimiento profundo, más decisiones, más costos de compra y venta y una disciplina permanente, además de aceptar el riesgo de equivocarse en elementos subjetivos de los modelos de valoración. El manejo pasivo exige pocas decisiones y tiene costos bajos, pero obliga a aceptar la volatilidad del mercado: si el índice cae 20%, la inversión cae 20%.
Dos números hipotéticos ayudan. Un costo de 0,5% anual sobre $100 USD invertidos son $0,50 USD al año. Y quien no quiere toda la volatilidad del índice puede combinarlo con una parte de renta fija: con $1.000 USD, 70% en el índice y 30% en renta fija de volatilidad cercana a cero, la del conjunto baja a casi 70% de la del índice (una simplificación).
Ninguno de los dos enfoques es mejor en abstracto. El pasivo favorece a quien tiene un horizonte largo, poco tiempo o poco interés en desarrollar habilidades profundas, y baja tolerancia a equivocarse eligiendo activos. El activo favorece a quien tiene un objetivo específico que un índice general no cubre, además de método, tiempo y capacidad de ir en contra del consenso con criterio. También pueden combinarse dentro del mismo portafolio.
No existe el portafolio perfecto
Lo que sirve depende de tres cosas: el horizonte (ahorrar para el retiro no es pagar un semestre el próximo año), el objetivo y la tolerancia real al riesgo. Dos personas con el mismo dinero pueden necesitar portafolios muy distintos.
La teoría moderna de portafolios, desarrollada por Harry Markowitz, ordena esta decisión en dos ejes: riesgo medido como desviación estándar y retorno esperado. Las combinaciones posibles forman una frontera eficiente, donde cada punto ofrece el mayor retorno para un nivel de riesgo. Escoger un punto de esa frontera es escoger un perfil de riesgo, y por eso conocerlo es el primer paso.
Contra qué te estás comparando
Sentirse rentable no es lo mismo que serlo. Un benchmark es la medida de referencia: puede ser un índice de mercado, una tasa de referencia o la inflación si el objetivo es conservar el poder de compra. Si el portafolio rinde menos que el índice contra el que se mide, vale la pena revisar la composición y rebalancear. La elección del benchmark debe corresponder al objetivo, no al revés.
Tres errores frecuentes
- Confundir cantidad con diversificación. Sumar posiciones parecidas da una sensación de seguridad que los números no respaldan. La pregunta útil no es cuántos activos hay, sino cuántas fuentes de riesgo independientes.
- Perseguir lo que está de moda. La euforia colectiva empuja a comprar lo que otros compran. Una diversificación con criterio busca valor real en cada activo, es decir, una razón para tenerlo más allá de que haya subido.
- Dejar que los pesos se desordenen. Con el tiempo, el activo que más sube termina pesando más y concentra el riesgo sin que nadie lo decida. Rebalancear es devolver cada posición al peso que se eligió; un índice lo hace por sí solo, un portafolio armado a mano exige hacerlo uno mismo.
Qué observar antes de armar un portafolio
Esta prueba sirve para evaluar uno existente o para diseñar uno nuevo:
- Revisa el peso de cada posición. Si una sola puede cambiar el resultado total de forma notoria, hay riesgo idiosincrático concentrado.
- Calcula correlaciones entre tus activos. Los pares con valores muy altos cuentan casi como una sola posición. Si dos son parecidos, conserva el de mejor relación entre retorno y riesgo.
- Decide cuánto tiempo y conocimiento puedes dedicarle. Si es poco, un índice cubre la diversificación con pocas decisiones; si es mucho y tienes método, puedes combinar con posiciones elegidas.
- Define el benchmark antes de empezar y compara con él cada cierto tiempo, no solo cuando el mercado sube.
La diversificación también es una idea de vida
Los mismos principios aplican a otras decisiones: depender de una sola fuente de ingresos, de un solo país o de una sola moneda concentra riesgo de la misma manera. Pensar en portafolios no es acumular activos, es reducir la dependencia de cualquier cosa que pueda fallar sola.
La idea resumida cabe en una línea: un portafolio resiste cuando sus partes no se caen por la misma razón.
Si quieres practicar el cálculo de correlaciones, la frontera eficiente y la construcción de portafolios con ejemplos aplicados, el programa Fundamentos de Portafolios de Inversión recorre cada paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el riesgo idiosincrático?
Es el riesgo que depende de una sola empresa o de un solo activo, como un mal resultado o un cambio regulatorio que la afecta. Se reduce limitando el peso de cada posición y combinando activos distintos. No desaparece, pero deja de decidir el resultado total.
¿Qué significa que la correlación entre dos activos sea 0,42?
Significa que tienden a moverse en la misma dirección, pero no de forma idéntica. Es un valor intermedio entre 0 (independientes) y 1 (idénticos). Aporta algo de diversificación, aunque menos que una correlación cercana a cero o negativa.
¿Cuántos activos necesito para estar diversificado?
No hay un número fijo, porque importa más qué tan distintos son que cuántos son. Diez activos con correlaciones muy altas se comportan casi como uno solo. Conviene revisar pesos y correlaciones antes de contar posiciones.
¿Qué diferencia hay entre manejo pasivo y manejo activo?
El pasivo replica un índice y se expone al riesgo del mercado con pocas decisiones y costos bajos. El activo escoge activos para intentar superar al índice, lo que exige más tiempo, conocimiento y disciplina, y asume el riesgo de equivocarse. La pregunta útil es cuál se ajusta a tu tiempo y a tu objetivo, no cuál rinde más.
¿Qué es un benchmark y para qué sirve?
Es una medida de referencia, como un índice, una tasa o la inflación, contra la que comparas el desempeño de tu portafolio. Sirve para saber si tu asignación de activos aporta algo. Debe elegirse según el objetivo del portafolio.