Puntos clave
- Las decisiones de dinero empiezan en una creencia, siguen con una emoción y terminan en un comportamiento; los números suelen llegar después.
- La aversión a la pérdida hace que perder pese más que ganar, incluso cuando la apuesta tiene valor esperado positivo.
- El exceso de confianza nace de subestimar la incertidumbre: poder explicar el pasado no equivale a poder predecir el futuro.
- Tras una pérdida pequeña que hiere el orgullo, la urgencia de recuperarla suele ir con más tamaño y menos regla; revisar el proceso corta ese ciclo.
- Tras una pérdida conviene juzgar el proceso y no culpar al mercado: así se ajusta lo único que sí depende de ti.
Pagas un café, compras algo que no tenías pensado o aplazas durante meses una decisión que sabes que te conviene. En ninguno de los tres casos hubo una hoja de cálculo de por medio. Hubo una frase que ya traías en la cabeza, una emoción que la acompañó y un comportamiento que vino detrás.
Casi todo el mundo cree que las decisiones de dinero son racionales porque tienen números. La práctica muestra otra cosa: los números llegan después, para justificar lo que la creencia y la emoción ya habían decidido.
Las decisiones de dinero no nacen de la calculadora: nacen de una creencia que dispara una emoción, y esa emoción empuja el comportamiento.
¿Qué frase sobre el dinero decide por ti sin que te des cuenta?
Frases como "el dinero es para unos pocos", "el dinero corrompe" o "me lo merezco" funcionan como un guion. No lo escribiste tú: lo aprendiste de niño, en la casa, en el colegio, en lo que veías que otros hacían. Cada guion trae su propia historia y esa historia se repite hasta volverse patrón.
Un ejercicio útil es revisar tu última semana. Mira el café, el servicio, la última compra, y pregúntate qué narrativa apareció: escasez, merecimiento, valor, culpa. Esa narrativa no es buena ni mala. Es información sobre cómo funcionas, y mientras no la veas no puedes modificarla.
La emoción es el detonador
La creencia genera una emoción y la emoción detona la acción. Las emociones agradables nos acercan y las desagradables nos alejan, como un imán. Por eso repetimos lo que nos hace sentir bien con el dinero (comprar para sentirnos queridos, valorados, seguros) y evitamos lo que duele, aunque sea justo lo que más nos conviene mirar.
Esto no significa que las emociones sean enemigas. Son datos. El problema aparece cuando se reacciona de forma automática: la ansiedad, la culpa y el miedo son pésimos consejeros financieros, pero excelentes informantes de lo que está pasando adentro.
Tu cerebro tiene atajos, y algunos fallan con el dinero
Un sesgo es un patrón repetitivo que aparece en contextos parecidos, algo así como el software del cerebro. Funciona gracias a los atajos mentales (heurísticas): cálculos rápidos que sirven para atrapar una pelota al vuelo, pero que fallan cuando la decisión implica probabilidades, plazos y pérdidas.
Entender el sesgo no lo elimina, pero lo vuelve visible. Y lo visible se puede contrastar con una regla.
Perder pesa más que ganar
Considera una moneda: si sale cara ganas USD 100 y si sale sello pierdes USD 100. El valor esperado es cero (0,5 × 100 - 0,5 × 100). Mucha gente rechaza esa apuesta. Ahora cambia las probabilidades: 70% de ganar y 30% de perder. El valor esperado pasa a ser +USD 40 (0,7 × 100 - 0,3 × 100), y aun así una parte de las personas sigue sin jugarla.
Esa asimetría se llama aversión a la pérdida y fue documentada desde hace décadas por Kahneman y Tversky en su teoría de las perspectivas. El dolor de perder USD 100 pesa más que el gusto de ganar USD 100, y eso distorsiona decisiones tan distintas como vender demasiado pronto o aferrarse a algo que ya no funciona.
El exceso de confianza: subestimar lo que no sabes
El cerebro está diseñado para generar certezas. Es una ventaja: si pensáramos objetivamente en todas las probabilidades de accidente, no nos subiríamos a un vehículo y nunca actuaríamos. El problema aparece cuando esa certeza se va a un extremo y empezamos a subestimar la incertidumbre. Creemos que una decisión es poco arriesgada cuando en el fondo lo es mucho más.
Hay dos extremos igual de costosos. En uno está el miedo que paraliza: alguien que pudo acumular patrimonio durante toda su vida y nunca invirtió porque prefirió solo ahorrar. En el otro está el exceso de confianza, que lleva a usar los recursos como si fueran un casino.
Un componente clave es creer que, si puedes explicar el pasado, puedes predecir el futuro. Mirar un gráfico del pasado y encontrar patrones claros es fácil. Eso no significa que el mismo patrón vaya a repetirse. Por eso las personas que manejan bien este sesgo suelen ponerse parámetros objetivos y consistentes para decidir, en lugar de confiar en su sensación de certeza.
Después de una pérdida: ¿fue el mercado o fue el proceso?
Culpar al mercado alivia. Es una forma rápida de dejar de sentirse responsable. Pero también impide revisar lo único que sí se puede ajustar: el proceso. Si el stop estaba mal ubicado, si el apalancamiento obligó a decidir con pánico o si la entrada fue impulsiva, la pérdida habla de la persona, no del mercado. Y una pérdida pequeña que hiere el orgullo puede empujar a querer recuperarla de inmediato, con más tamaño, justo cuando la decisión menos se apoya en una regla.
Lo opuesto también es cierto. Imagina a alguien que arriesga 1% por operación, sigue todas sus reglas y pierde 3% por un salto repentino provocado por un evento imprevisible. Al revisar, el plan se ejecutó bien: la pérdida es un costo normal de operar, no un fracaso personal. La regla es juzgar el proceso y no la operación aislada.
Tu perfil financiero es un par de lentes
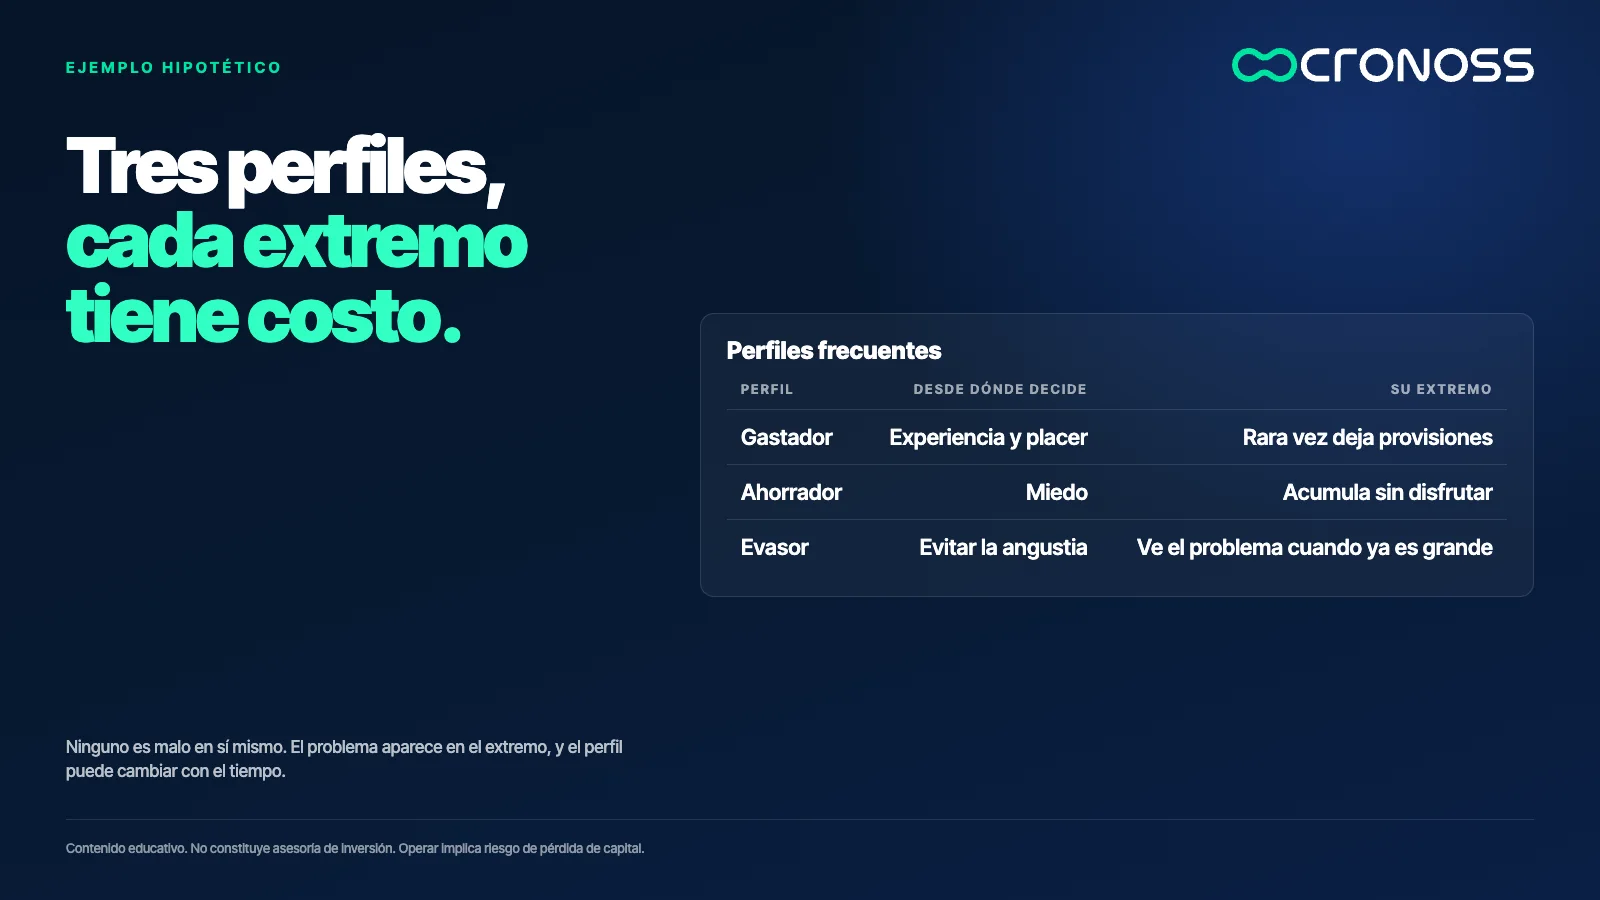
Todo lo anterior se resume en un perfil, una especie de lentes de color que te acompañan sin que lo notes. Tres perfiles aparecen con frecuencia:
- El gastador busca experiencia y placer. Disfruta, pero rara vez deja provisiones para los momentos difíciles.
- El ahorrador vive desde el miedo. Acumula, pero a veces sin disfrutar nada de lo acumulado.
- El evasor ignora el dinero para tener paz. Se libera de la angustia, pero puede no ver un problema hasta que ya es grande.
Ninguno es malo en sí mismo. El problema es el extremo. Y como el perfil es dinámico, puedes tomar lo mejor de cada uno: la capacidad de disfrutar del gastador, la planeación del ahorrador y la confianza en los sistemas del evasor.
Qué puedes hacer antes de tu próxima decisión
- Haz una pausa de tres segundos entre el impulso y la acción, y pregúntate qué lo está moviendo.
- Nombra la creencia y la emoción. Si no puedes ponerles nombre, probablemente están decidiendo por ti.
- Contrasta por dos caminos. Revisa la decisión con una regla fija (un límite, un plan, una fecha) y con información, y compara las respuestas.
El objetivo no es juzgarte. Cuando miras tus cifras y ves lo que tu perfil ha hecho, es fácil caer en la culpa. Esa posición no ayuda. Piensa en tu punto de partida como un dato, y desde ahí define para qué quieres que el dinero trabaje en tu vida.
Decidir con conciencia también es una decisión
No necesitas gastar menos ni ahorrar más para empezar. Necesitas ver el guion que has estado siguiendo. Cuando lo ves, puedes reescribirlo, y cada decisión posterior deja de ser un reflejo y pasa a ser una elección.
Quien conoce su perfil no deja de tener impulsos, pero deja de obedecerlos a ciegas.
Si quieres trabajar esto paso a paso, con ejercicios para mapear tu flujo de dinero, descubrir tu perfil y diseñar objetivos coherentes, revisa el programa Mentalidad Financiera y Relación con el Dinero.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué las decisiones de dinero son más emocionales que racionales?
Porque detrás de cada compra o aplazamiento hay una creencia aprendida que genera una emoción, y esa emoción impulsa la acción. Los números suelen usarse después para justificar lo que ya se decidió. Reconocer la creencia y la emoción permite elegir con más conciencia.
¿Qué es la aversión a la pérdida?
Es la tendencia a sentir más dolor al perder una cantidad que placer al ganar la misma. Con una apuesta de USD 100 al 70% de ganar y 30% de perder, el valor esperado es +USD 40, y aun así muchas personas no la aceptan. Kahneman y Tversky la describieron en su teoría de las perspectivas.
¿Qué es el exceso de confianza y por qué es un problema?
Es la tendencia a subestimar la incertidumbre y creer que se controla más de lo que realmente se controla. Lleva a asumir más riesgo del que parece y a creer que explicar el pasado permite predecir el futuro. Ponerse parámetros objetivos y consistentes ayuda a limitarlo.
¿Cómo puedo evitar decidir por impulso con el dinero?
Haz una pausa de tres segundos antes de gastar y pregúntate qué creencia o emoción te mueve. Después contrasta la decisión con una regla fija y con información. Tras una pérdida, revisa el proceso en lugar de culpar al mercado.