Puntos clave
- Un enfoque sin reglas no se puede medir, y lo que no se mide no se puede corregir ni mejorar.
- Un sistema responde tres preguntas: cuándo entrar, cuándo salir y cuánto arriesgar.
- Los costos de operar recortan la ventaja de una estrategia: un backtesting que los ignora la sobrestima.
- El sobreajuste hace que un sistema solo conozca el pasado; se combate validando con datos no usados al construirlo.
- Las personas y los algoritmos se reparten las tareas: el análisis de contexto es humano, la ejecución consistente es de la máquina.
- Una estrategia que se vuelve popular se exprime: cuando muchos operan las mismas reglas, la ventaja se aplana.
Casi todo el mundo empieza a operar igual: con una corazonada, un gráfico y la sensación de que esta vez sí se ve claro. Algunas personas aprenden con ese enfoque y otras no, pero casi nadie puede explicar después por qué funcionó o por qué falló.
El problema de fondo no es la inteligencia ni el esfuerzo. Es que un enfoque sin reglas no se puede medir, y lo que no se mide no se puede corregir.
Operar de forma sistemática no elimina el error: elimina la improvisación, y eso es lo que permite descubrir qué errores se están cometiendo.
Etapa 1: el trader discrecional decide por intuición
En esta etapa las decisiones salen de la intuición y del estado de ánimo del día. Entra con pocas reglas o sin ellas, gestiona mal el riesgo y necesita estar frente a la pantalla casi todo el tiempo para no perder oportunidades.
Daniel Kahneman describió dos modos de pensar: uno rápido e intuitivo y otro lento y lógico. El trading exige disciplina extrema, y el cerebro a veces usa el modo que no corresponde a la situación. Un enfoque discrecional desordenado, además, no se puede probar: si las reglas no están claras, no hay forma de saber si el método funciona o si solo hubo suerte.
Etapa 2: el trader técnico busca reglas, y cae en la trampa del santo grial
El segundo paso es buscar estructura. La persona empieza con indicadores, soportes, resistencias y patrones, y ve el mercado de una manera más metodológica. Es una mejora real frente a operar por impulso.
El riesgo está en la búsqueda de la combinación perfecta de indicadores. Esa búsqueda puede ocupar semanas, meses o años, porque cada combinación se ve bien en algún tramo del pasado. En esta etapa también hay quien es rentable, pero suele seguir pegado al gráfico esperando señales, con una gestión del riesgo irregular y estrategias difíciles de someter a pruebas rigurosas.
Etapa 3: el trader mecánico escribe reglas que se pueden probar
Aquí el trading empieza a parecerse a una profesión. Las reglas son precisas y responden tres preguntas: cuándo entrar, cuándo salir y cuánto arriesgar. Como todo está definido, se puede traducir a código y aplicar un backtesting, es decir, una prueba con datos históricos.
Ese ejercicio entrega métricas (KPIs) de la estrategia y permite corregir errores con evidencia. El trader mecánico recibe señales de un robot, pero las ejecuta a mano, y por eso ya no necesita estar pendiente del gráfico todo el día.
Reglas medibles, y por qué una estrategia famosa se desgasta
Lo que distingue a un sistema mecánico es que cada regla se puede escribir, programar y probar. Reglas de canales de precio, como las que se enseñaron a los llamados traders tortuga, son un ejemplo clásico de ese enfoque. Pero la prueba trae una lección incómoda: una estrategia que se vuelve popular se exprime.
Cuando muchas personas operan las mismas reglas, la ventaja se aplana, y las versiones que circulan en internet suelen quedar cerca del equilibrio. Mejorarlas exige analizar qué filtros ayudan, y aun así conviene desconfiar de los que se usan solo porque "se dice que funcionan". Por eso una estrategia se vuelve a probar con datos actuales antes de confiar en ella, sin importar cuán famosa sea.
Etapa 4: el trader automatizado pasa de ejecutor a investigador
En la última etapa también la ejecución queda en manos de un algoritmo. Eso permite operar varios mercados a la vez y diversificar sin que la carga de seguimiento crezca. El trabajo cambia: ya no se trata de apretar botones, sino de investigar nuevas estrategias, mejorar las existentes y retirar las que dejaron de funcionar.
Las emociones no desaparecen, pero cambian de lugar. En vez de atarse a cada operación, se atan a una pregunta distinta: ¿la estrategia se mantiene dentro de los rangos que mostraron las pruebas? Si se sale de ellos, hay algo concreto que revisar, o la opción de apagarla.
Qué hace mejor cada uno
Un algoritmo no tiene miedo, no se cansa, no se confirma a sí mismo y ejecuta siempre con el tamaño de posición que se le programó. Tampoco le afectan los sesgos cognitivos, y puede seguir muchos activos y temporalidades a la vez. En consistencia, velocidad, gestión del riesgo y escala, la ventaja es suya.
En el análisis del mercado, en cambio, las personas todavía tienen un papel: interpretar contexto, decidir qué estrategias merecen investigarse y notar cuándo el entorno cambió. El camino no es elegir entre persona y máquina, sino repartir las tareas según quién las hace mejor.
El backtesting mide una ventaja, y los costos la recortan
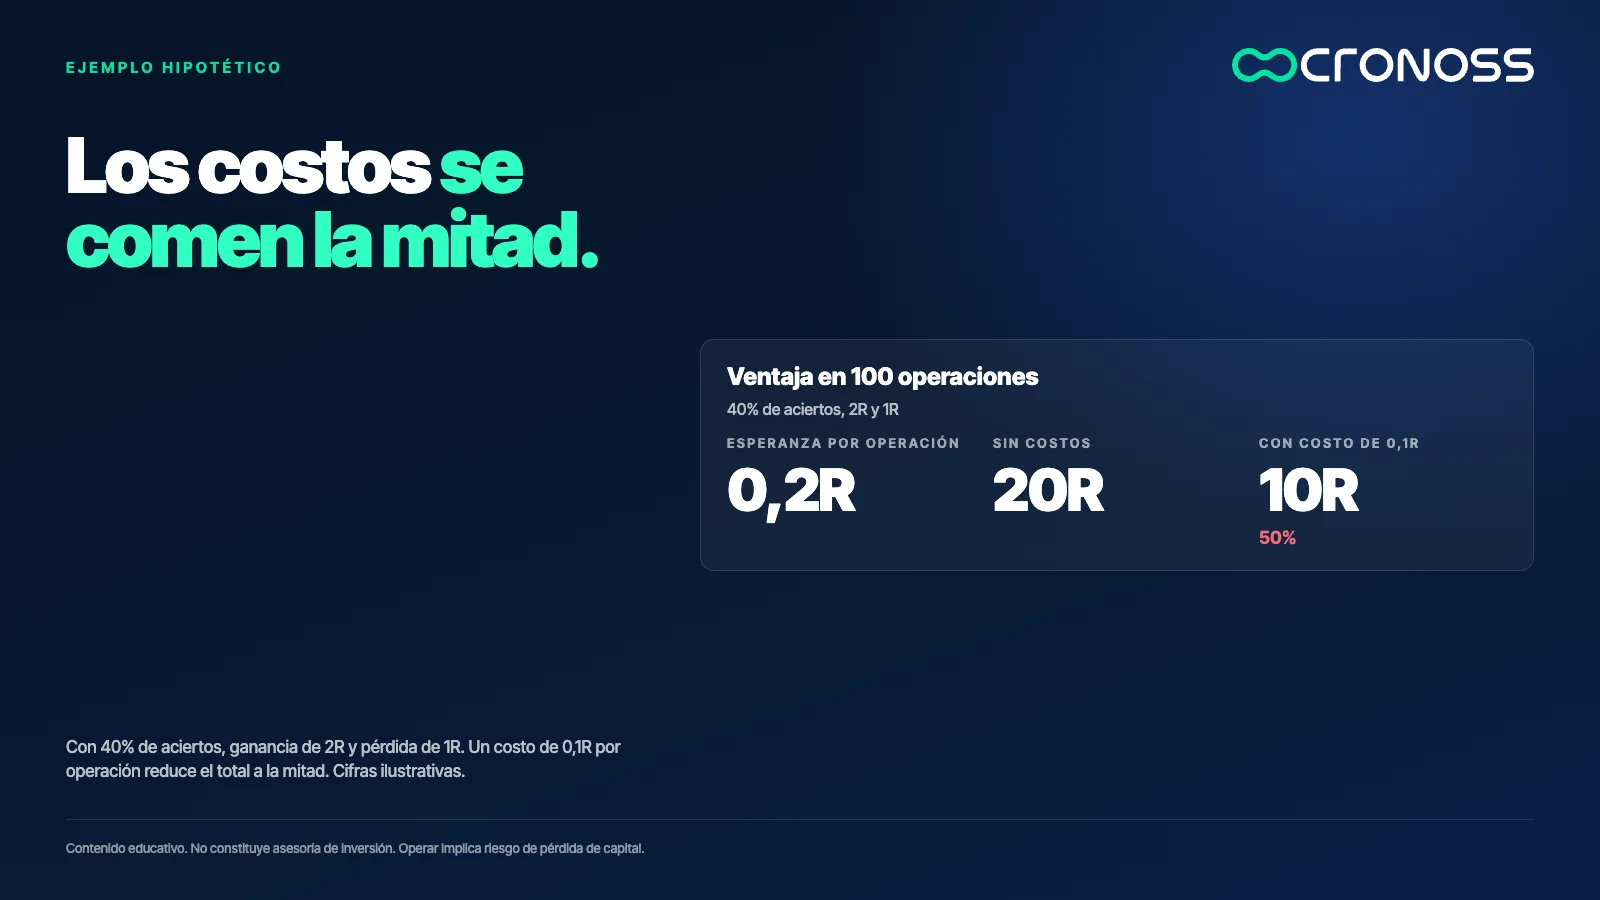
Imagina una estrategia con cifras inventadas: gana el 40% de las operaciones, el 60% restante pierde. Cada ganadora deja 2R y cada perdedora cuesta 1R, donde R es el monto arriesgado por operación. La esperanza matemática por operación es 0,4 × 2 menos 0,6 × 1, es decir, 0,2R. En 100 operaciones serían 20R.
Ahora suma un costo de 0,1R por operación entre diferencial y comisiones. La esperanza baja a 0,1R y el total a 10R. La mitad de la ventaja desapareció por los costos. Un backtesting que ignora esto muestra una estrategia más atractiva que la real.
El sobreajuste: un sistema que solo conoce el pasado
El sobreajuste ocurre cuando un algoritmo se ajusta demasiado bien a los datos históricos y aprende el ruido, no la regla. Si se prueban cientos de combinaciones de parámetros, alguna se ve excelente por pura casualidad. La defensa es validar con datos que no se usaron para construir el sistema.
Las otras desventajas también son reales. Exigen conocimientos amplios (programación, estadística, gestión del riesgo, economía) y el proceso funciona como un circuito en serie: un error en cualquier eslabón compromete el resultado completo. El trabajo más difícil empieza antes de operar.
Un test de tres preguntas
- ¿Puedes escribir en una página cuándo entras, cuándo sales y cuánto arriesgas? Si no cabe, todavía es intuición.
- ¿Puedes contar cien casos históricos con esas reglas? Si no, no hay evidencia.
- ¿Qué datos no usaste para construirlas? Si la respuesta es "ninguno", el resultado probablemente está sobreajustado.
El sistema es una forma de aprender
Pasar de discrecional a sistemático no garantiza resultados. Garantiza que cada resultado tenga una explicación que se pueda revisar. Esa es la ventaja más duradera: aprender de los datos y no de la memoria.
Si quieres construir esas bases desde cero, con unidades de medida, órdenes, backtesting y tipos de sistemas, el programa Fundamentos del Trading Sistemático las recorre en orden: Fundamentos del Trading Sistemático.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el trading sistemático?
Es operar con reglas escritas de antemano que definen cuándo entrar, cuándo salir y cuánto arriesgar. Al ser reglas fijas, se pueden probar con datos históricos y corregir con evidencia.
¿Qué es un backtesting?
Es la prueba de una estrategia con datos históricos antes de arriesgar capital real. Entrega métricas del comportamiento pasado, pero no garantiza resultados futuros y debe incluir los costos de operar.
¿Qué es el sobreajuste en una estrategia?
Es cuando una estrategia se ajusta demasiado a los datos históricos y aprende el ruido en lugar de una regla útil. Se reduce validando con datos que no se usaron para diseñarla.
¿Hay que saber programar para operar de forma sistemática?
No para las primeras etapas: se puede empezar escribiendo reglas claras y probándolas a mano. Programar facilita el backtesting y la automatización, pero es un paso posterior.
¿Por qué una estrategia famosa deja de funcionar?
Porque cuando muchas personas operan las mismas reglas, la ventaja que existía se reduce hasta quedar cerca del equilibrio. Por eso conviene volver a probar cualquier estrategia con datos actuales antes de confiar en ella.