Puntos clave
- Un indicador no agrega información al precio: lo resume con una fórmula basada en estadística, por eso va detrás de él y no por encima.
- Los indicadores se agrupan en dos familias: los de tendencia, que ayudan cuando la dirección es clara, y los osciladores, que miden la fuerza del movimiento.
- Todo oscilador permite cuatro lecturas: sobrecompra, sobreventa, convergencia y divergencia.
- El MACD resta una media exponencial de 26 periodos a una de 12 y compara el resultado con una línea de señal de 9.
- Una divergencia o una sobrecompra suelen advertir de una pausa, no necesariamente de un cambio completo de tendencia.
- Antes de usar un indicador conviene probar su regla en el pasado del activo y definir cuándo dejarás de confiar en él.
La pregunta más frecuente en cualquier comunidad de trading es la misma: ¿cuál es el mejor indicador? Detrás de ella suele haber una esperanza silenciosa, la de encontrar una herramienta que diga cuándo entrar y cuándo salir sin que la persona tenga que interpretar nada.
Esa herramienta no existe. Lo que sí existe es un conjunto de fórmulas que resumen el precio de maneras distintas, cada una con condiciones en las que funciona bien y condiciones en las que se equivoca.
Un indicador no ve el futuro: resume el pasado del precio con una fórmula, y solo es útil cuando sabes qué calcula y en qué condiciones falla.
Un indicador se calcula con el precio, no por encima de él
Todo indicador técnico parte de los mismos datos que ya están en el gráfico: apertura, máximo, mínimo, cierre y, en algunos casos, volumen. No agrega información nueva; la reordena. Detrás de todo indicador hay estadística básica, sobre todo promedios y desviaciones. Por eso va detrás del precio, aunque algunos reaccionan más rápido que otros.
Esto cambia la pregunta. En lugar de "¿qué me dice el indicador?", conviene preguntar "¿qué parte del precio está resumiendo y qué parte está dejando por fuera?". Un indicador es un complemento de la estructura del precio, no una señal de entrada ni de salida por sí solo, y tampoco reemplaza el análisis fundamental ni la gestión del riesgo.
Dos familias: indicadores de tendencia y osciladores
Los indicadores técnicos se pueden agrupar en dos grandes familias. Los indicadores de tendencia ayudan cuando la dirección del mercado es clara, ascendente o descendente; las medias móviles son el ejemplo clásico. Los osciladores miden sobre todo la fuerza o el impulso del movimiento, y por eso suelen dibujarse en un panel aparte.
Un oscilador responde una pregunta distinta a la de una media móvil. La media dice hacia dónde apunta el promedio de los precios recientes; el oscilador dice con cuánta fuerza se está moviendo el precio. Mezclarlos sin saber cuál responde qué es una fuente común de confusión.
Los osciladores nacieron para mercados que se mueven en rango
Los osciladores, como el RSI o el MACD, se dibujan en un panel aparte debajo del gráfico y oscilan alrededor de un eje o entre dos extremos. Su diseño original pensaba en mercados laterales, donde el precio rebota entre un piso y un techo.
Cuando el mercado entra en una tendencia fuerte, un oscilador puede quedarse mucho tiempo en zona de sobrecompra o de sobreventa sin que el precio se devuelva. La señal que habría funcionado en un rango se convierte en una alarma permanente. Por eso los parámetros se ajustan al activo y al marco de tiempo que se opera, y no se copian tal cual de un libro.
Todo oscilador permite cuatro lecturas
Sin importar cuál sea, un oscilador se puede leer de cuatro maneras: sobrecompra, sobreventa, convergencia y divergencia. El RSI se conoce por las dos primeras. El MACD se especializa en las dos últimas.
Hay sobrecompra cuando hay un exceso de compradores: el precio sube y sube sin pausa. Pero los mercados suelen moverse por ondas, algo así como cuatro pasos adelante y dos atrás, y esos descansos son normales. Un exceso de compradores anticipa más probablemente una pausa que una inversión.
Hay convergencia cuando el precio y el oscilador hacen cosas parecidas: ambos suben o ambos bajan. Hay divergencia cuando dejan de hacerlo: el precio sigue en una dirección y el oscilador toma otra. La divergencia es la lectura más buscada, y también la que más se malinterpreta.
El MACD por dentro: dos promedios y una resta
El nombre ya lo explica: MACD significa moving average convergence divergence, convergencia y divergencia de medias móviles. Se construye con dos medias móviles exponenciales, una de 12 periodos y otra de 26. Una media exponencial da más peso a los datos recientes mediante un factor de suavizado: 2 dividido entre el número de periodos más uno.
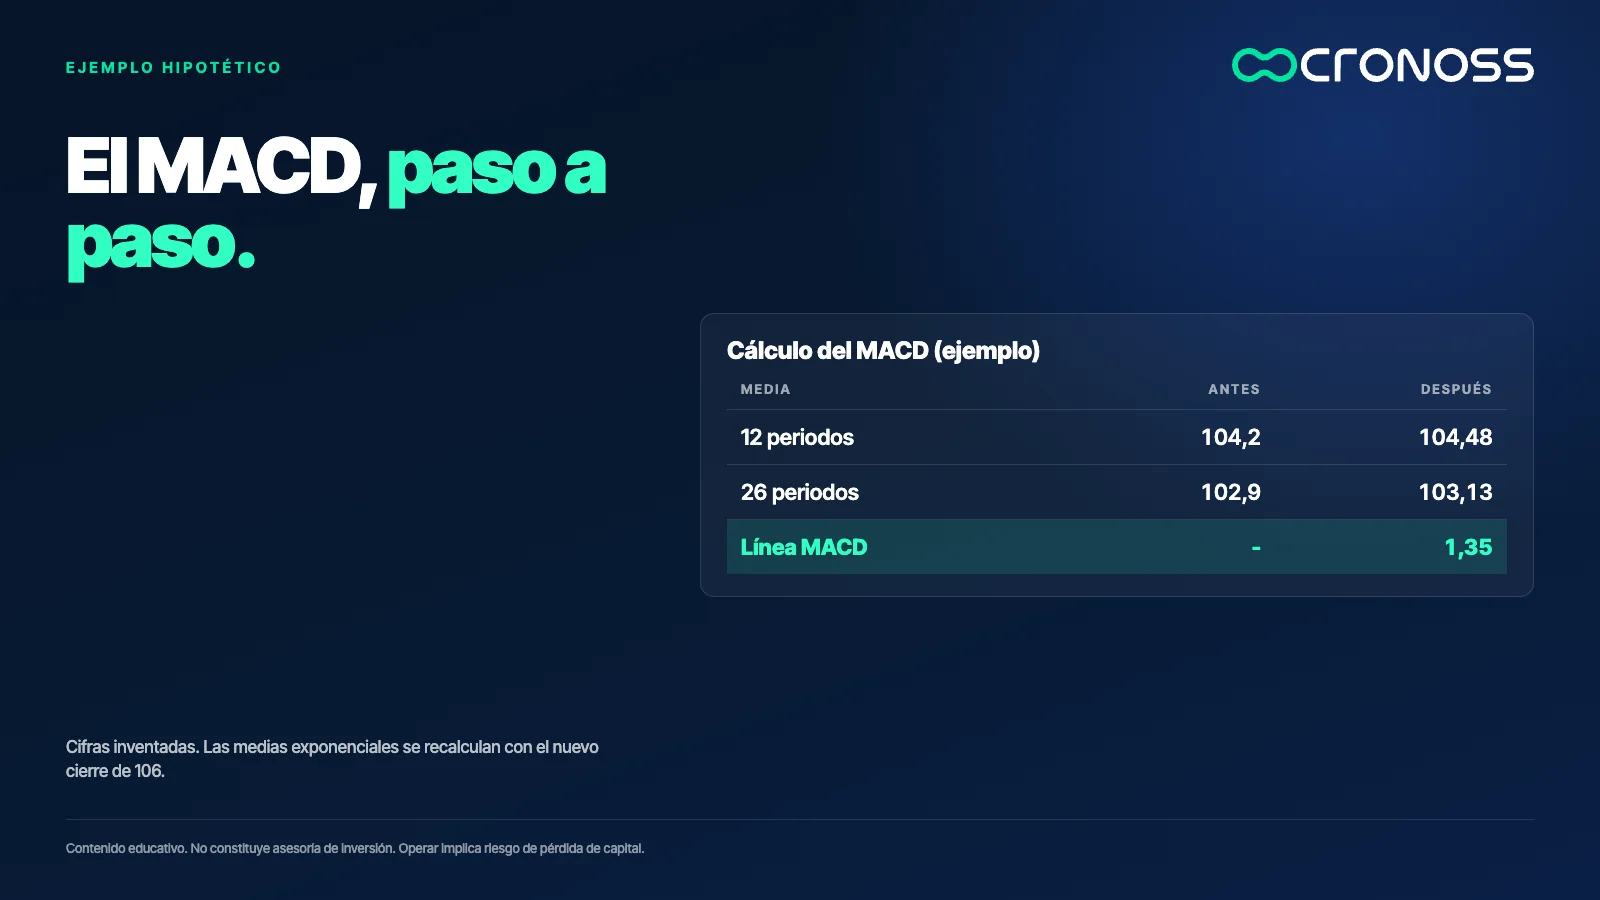
Un ejemplo con cifras inventadas. Para 12 periodos el factor es 2/13, cerca de 0,154; para 26 es 2/27, cerca de 0,074. Si la media de 12 estaba en 104,2 y la de 26 en 102,9, y el cierre nuevo es 106, la de 12 pasa a 0,154 × 106 + 0,846 × 104,2, es decir, 104,48. La de 26 pasa a 0,074 × 106 + 0,926 × 102,9, es decir, 103,13. La rápida se movió 0,28 y la lenta 0,23. La línea MACD es la diferencia entre ambas: 104,48 menos 103,13, igual a 1,35.
La línea de señal y el histograma cuentan el pulso
Sobre la línea MACD se calcula otra media exponencial, de 9 periodos, llamada línea de señal. Cuando la MACD cruza la señal, el momentum de uno de los bandos está cediendo ante el otro. Las barras del panel, el histograma, miden la distancia entre esas dos líneas.
Si el histograma crece, la fuerza de la dirección actual aumenta. Si se encoge mientras el precio sigue avanzando, esa fuerza se está agotando. Imagina un histograma que pasa de 0,30 a 0,10 mientras el precio marca un nuevo máximo: el precio subió, pero con menos impulso. Es información para vigilar, no una orden.
Una divergencia anuncia una pausa posible, no siempre un giro
Si el precio hace un máximo más alto y el MACD hace uno más bajo, hay una divergencia bajista: el movimiento avanza con menos respaldo. Es la lectura con más tradición, y conviene tratarla con cautela. Una divergencia suele advertir de una corrección, un descanso dentro del zigzag normal del mercado, y no necesariamente de un cambio de tendencia.
Confundir las dos cosas tiene consecuencias. Quien espera una reversión completa y recibe solo una pausa de unas pocas velas queda del lado contrario de la corriente. Ir en contra de la tendencia puede ser una estrategia válida, pero exige más precisión y un riesgo más reducido.
Antes de confiar, pruébalo en el pasado
El análisis técnico se apoya en datos históricos y tiene un límite claro: los mercados no son una ciencia exacta. Se parecen más a un paseo aleatorio al que llegan variables nuevas con pesos distintos, y no existe una fórmula que las reúna todas. La historia no demuestra nada por sí sola, pero sí permite medir.
La forma de medir es el backtesting: tomar la regla con la que se quiere usar el indicador y revisar qué habría pasado en el activo y el periodo que se opera. Con cifras inventadas: si una regla basada en el MACD dio 40 señales en cinco años y en 24 de ellas el precio avanzó en la dirección esperada, el acierto histórico fue de 60%. Eso no garantiza nada hacia adelante, pero ya es información distinta a una intuición. Y como los mercados cambian, la prueba se repite cada cierto tiempo.
Cuándo no confiar en un indicador
Hay cuatro situaciones que conviene reconocer a tiempo:
- Mercado sin dirección clara. Los cruces se multiplican y la mayoría resulta ser información errónea.
- Tendencia fuerte con un oscilador de rango. La sobrecompra puede durar mucho más de lo que dura la paciencia de quien la espera.
- Indicador usado solo. Sin estructura de precio ni velas que lo respalden, se vuelve una apuesta con vocabulario técnico.
- Parámetros copiados. Un ajuste pensado para otro activo o para otro marco de tiempo cambia el comportamiento de la fórmula.
Un test de tres pasos antes de usar cualquier indicador
- Escribe qué calcula. Si no puedes describir la fórmula en una frase y decir qué dato usa, aún no lo entiendes.
- Lee primero el precio. Define la tendencia y los niveles. El indicador entra después, para reforzar o poner en duda esa lectura.
- Decide cuándo no lo usarás. Antes de operar, define la condición del mercado en la que ese indicador deja de ser confiable.
Entender la herramienta es la ventaja
Dos personas pueden mirar el mismo MACD y sacar conclusiones opuestas. La diferencia no está en la herramienta sino en cuánto saben de lo que hay dentro. Quien conoce la fórmula sabe qué le puede pedir y qué no.
Si quieres profundizar en cómo funcionan por dentro los indicadores más usados y en qué momentos no conviene confiar en ellos, el programa Análisis Técnico Especializado en Indicadores recorre promedios móviles, Bandas de Bollinger, ADX, Fibonacci, RSI y MACD: Análisis Técnico Especializado en Indicadores.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Cómo se calcula el MACD?
La línea MACD es la diferencia entre una media móvil exponencial de 12 periodos y una de 26. Sobre esa línea se calcula una media exponencial de 9 periodos, la línea de señal. El histograma muestra la distancia entre ambas.
¿Qué es una divergencia en un oscilador?
Es cuando el precio y el oscilador dejan de moverse en la misma dirección, por ejemplo un máximo más alto en el precio y uno más bajo en el oscilador. Advierte que el movimiento pierde respaldo, pero no confirma un giro.
¿Por qué los osciladores fallan en tendencias fuertes?
Porque fueron pensados para mercados que oscilan en rango. En una tendencia fuerte pueden permanecer mucho tiempo en sobrecompra o sobreventa mientras el precio sigue avanzando.
¿Se puede operar usando solo un indicador?
No es recomendable. Un indicador es un complemento de la estructura del precio, y sin niveles, velas ni gestión del riesgo que lo respalden se convierte en una lectura incompleta.
¿Cuál es la diferencia entre un indicador de tendencia y un oscilador?
Un indicador de tendencia, como una media móvil, muestra hacia dónde apunta el precio promedio cuando la dirección es clara. Un oscilador mide la fuerza o el impulso del movimiento y suele dibujarse en un panel aparte.
¿Para qué sirve hacer un backtesting de un indicador?
Sirve para revisar qué habría pasado en el pasado al aplicar una regla basada en el indicador sobre el activo que se opera. No garantiza resultados futuros, pero reemplaza la intuición por una medición.