Puntos clave
- La inflación suele llegar como un proceso gradual, con señales previas en precios al productor, materias primas y expectativas.
- Un rendimiento nominal por debajo de la inflación significa rendimiento real negativo, aunque el saldo de la cuenta suba.
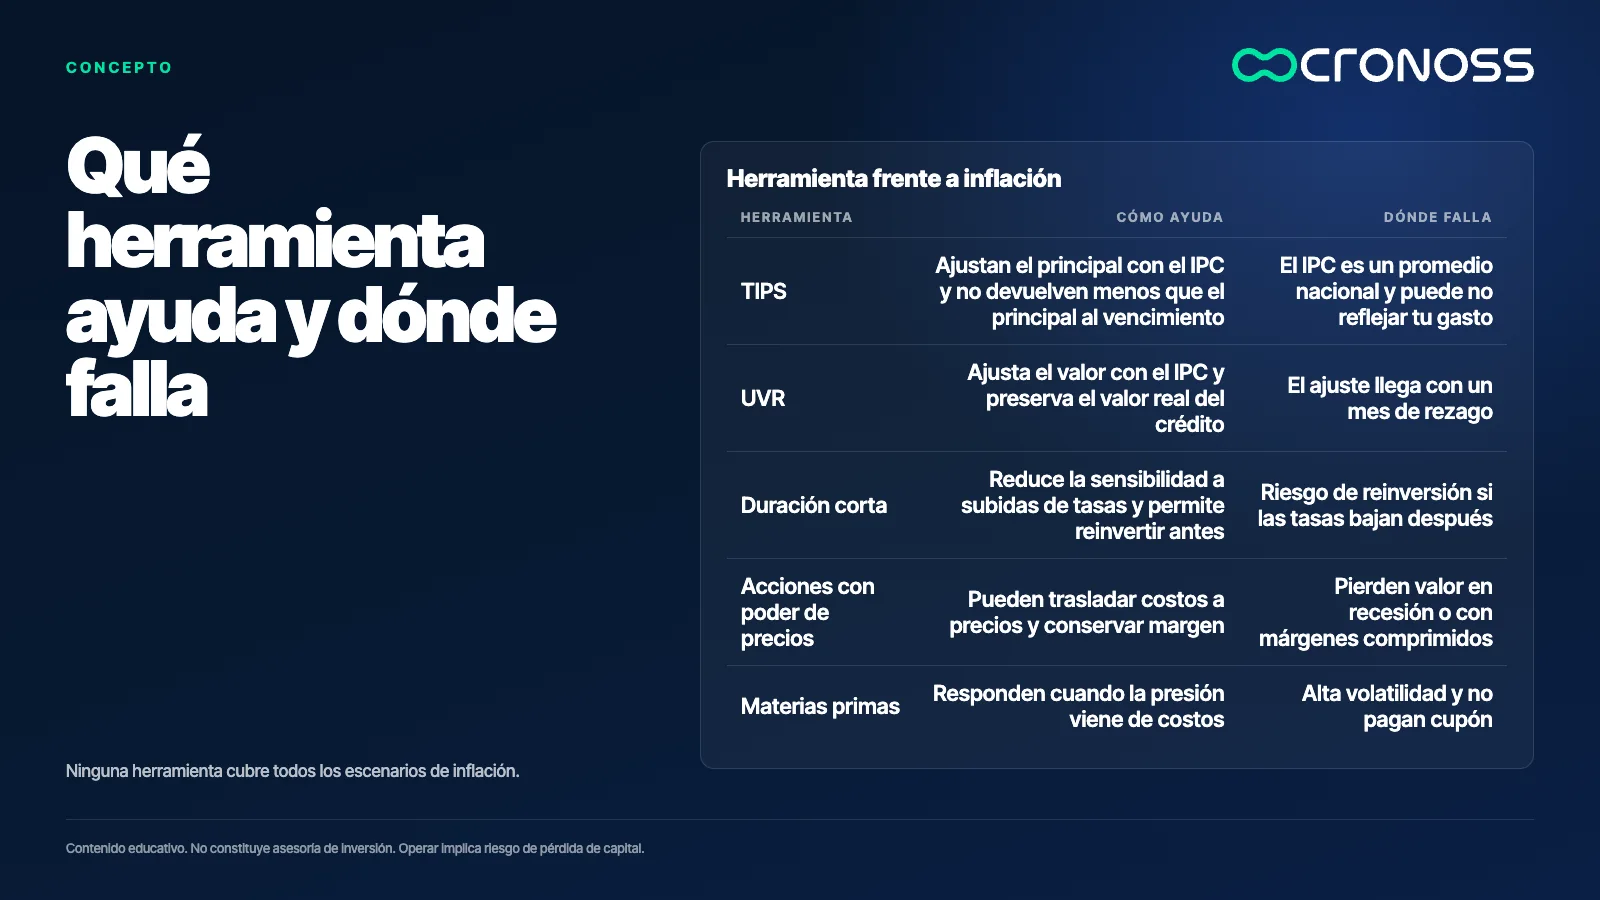
- Los TIPS y la UVR ajustan el principal con un índice de inflación, pero su protección depende de que ese índice refleje tus gastos.
- La duración corta reduce la sensibilidad a las tasas, aunque introduce riesgo de reinversión si las tasas bajan después.
- Las acciones con poder de precios y las materias primas ayudan en regímenes distintos, y ambas pueden perder valor en una recesión.
La inflación rara vez llega como un choque. Se instala poco a poco: primero se mueven los precios al productor, después cambian las expectativas y, cuando el dato ya aparece en el IPC, el poder de compra de tu dinero lleva meses erosionándose. Un portafolio pensado solo para subir puede ver esa erosión años después, cuando corregirla ya es caro.
Por eso la pregunta útil no es si la inflación va a bajar, sino qué activos siguen funcionando cuando sube y dónde falla cada uno. Este artículo recorre las herramientas más usadas para protegerse, con sus límites.
Ningún activo protege de la inflación en todos los escenarios. Lo que protege es una mezcla que cambia según el tipo de presión de precios.
La inflación empieza como un proceso gradual
El índice de precios al consumidor (IPC, o CPI en inglés) es la medida más citada. La Oficina de Estadísticas Laborales de Estados Unidos (Bureau of Labor Statistics) lo define como una medida del cambio promedio en los precios que pagan los consumidores por una canasta representativa de bienes y servicios. Es un promedio nacional de hogares urbanos, así que no refleja necesariamente tu propio costo de vida.
Antes de que el IPC se mueva suelen aparecer otras señales. Los precios al productor indican si el costo de producir ya está subiendo. Las materias primas, como el petróleo, muestran presiones que luego llegan a la cadena de precios. Las expectativas de inflación indican si empresas y hogares esperan que el alza continúe. Ninguna señal sola alcanza, pero cuando varias se mueven en la misma dirección durante meses, la presión es real.
Cómo la inflación golpea un portafolio
Un portafolio pierde poder adquisitivo cuando su rendimiento nominal queda por debajo de la inflación. El saldo puede subir y, aun así, comprar menos. Esa diferencia se llama rendimiento real, y es el número que importa cuando el objetivo es conservar valor.
La inflación también se conecta con las tasas de interés. La Reserva Federal fija como objetivo de largo plazo una inflación de 2%, medida con el índice de precios de gastos de consumo personal, y la describe como el nivel más consistente con su mandato de empleo máximo y estabilidad de precios. Cuando la inflación se aleja de ese objetivo, las tasas tienden a reaccionar, y un bono de tasa fija pierde atractivo frente a las nuevas emisiones.
Ejemplo ilustrativo, con cálculo propio: si tu dinero no genera rendimiento y los precios suben 2% al año, al cabo de 5 años $1.000 USD compran lo que hoy compran $905,73 USD. El cálculo es $1.000 / 1,02^5 = $1.000 / 1,104081 = $905,73 USD. No es una proyección de la inflación. Solo muestra cuánto pesa una tasa constante durante cinco años.
Renta fija indexada: TIPS y UVR
Los TIPS son bonos del Tesoro de Estados Unidos cuyo principal sube con la inflación y baja con la deflación. El Tesoro indica que ajusta el principal con el IPC del Bureau of Labor Statistics, y que al vencimiento nunca recibes menos que el principal original. Esa garantía de piso es su mayor atractivo. Su límite es que el ajuste sigue un índice nacional: si tus gastos suben más que ese promedio, la protección es parcial.
En Colombia, la UVR cumple una función parecida. El Banco de la República la describe como una unidad que refleja el poder adquisitivo con base en la variación del IPC. Su uso más conocido es en créditos de vivienda, donde ayuda a preservar el valor real del préstamo. Su límite es el rezago: la UVR se calcula con la variación del IPC del mes anterior, así que en un salto repentino de precios llega tarde.
Duración corta: menos sensibilidad a las tasas
Cuando las tasas suben, un instrumento de duración larga pierde más valor de mercado que uno de duración corta, porque su flujo de pagos queda atado por más tiempo a la tasa anterior. Por eso la duración corta suele ser la primera línea de defensa dentro de la renta fija nominal: te permite reinvertir antes en tasas nuevas.
Su límite es el riesgo de reinversión. Si las tasas caen después de que compraste, al renovar recibirás menos rendimiento. Una cartera solo de vencimientos cortos cambia el riesgo de precio por el riesgo de tasas bajas, y no conserva poder adquisitivo si la inflación se queda alta mientras el rendimiento se queda corto. Ese efecto es silencioso porque no aparece como una pérdida en pantalla, sino como una compra que ya no alcanza.
Acciones con poder de precios y materias primas
Las acciones de empresas que pueden subir precios sin perder clientes tienden a conservar margen cuando los costos suben. Esa capacidad, llamada poder de fijación de precios, es la característica que buscas, no la etiqueta del sector. Fallan cuando la inflación se mezcla con recesión: los costos suben, la demanda cae y los múltiplos se comprimen al mismo tiempo. Pueden perder valor en una caída de mercado, y ese riesgo es real.
Las materias primas responden de forma directa a un choque de costos. Si la inflación nace en energía o alimentos, tener exposición a esos commodities puede compensar parte de la presión. Pero su volatilidad es alta, no pagan cupón y su precio depende de la oferta y la demanda global, no solo de la inflación. Un dato semanal de inventarios puede mover el precio con fuerza en una sola sesión. Sin un tamaño máximo y reglas de salida, la protección se convierte en apuesta. El oro es otra alternativa que se trata en otro artículo.
Un enfoque por régimen, no una sola apuesta
Un enfoque por régimen clasifica el entorno con dos preguntas: la inflación sube o baja, y el crecimiento acompaña o se debilita. Cada combinación pide una mezcla distinta. Con inflación al alza y crecimiento fuerte, pesan más las acciones con poder de precios y una exposición a materias primas. Con inflación al alza y crecimiento débil, ganan peso la duración corta y los instrumentos indexados.
El portafolio se ajusta cuando cambia el régimen, no cada vez que aparece un titular. Seguir el calendario de IPC, precios al productor e inventarios permite detectar el cambio con anticipación, aunque ninguna señal sea definitiva. Esa disciplina evita reaccionar tarde y también evita vender todo por un solo dato.
Tres pasos para revisar tu portafolio
- Identifica el origen de la presión. Anota si el IPC y los precios al productor suben juntos o si solo sube un componente, como energía o alimentos.
- Mide tu exposición real. Calcula qué parte está en renta fija nominal, qué parte en renta fija indexada, qué parte en acciones con poder de precios y qué parte en materias primas.
- Define el umbral de revisión antes de necesitarlo. Escribe qué dato o qué cambio de régimen te hará ajustar, y cuánto, para no decidir con miedo en el momento. Anota también la fecha y el dato que motivó cada cambio, para revisar después si la decisión fue correcta.
Protegerse no es adivinar la inflación
No necesitas predecir el próximo dato del IPC para proteger tu portafolio. Necesitas saber qué herramienta responde a qué tipo de presión, dónde falla cada una y cuándo conviene revisar la mezcla. Cuando eso está claro, la inflación deja de ser un titular que asusta y pasa a ser una variable que monitoreas con reglas definidas de antemano. Tu objetivo no es acertar cada movimiento, sino que tu mezcla sobreviva cuando te equivoques. Esa disciplina vale más que cualquier predicción aislada.
Si quieres aprender a medir el riesgo y a diversificar el capital con método, revisa el programa Gestión Aplicada de Riesgo y Diversificación de Capital.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué inversión protege mejor de la inflación?
No existe una sola inversión que proteja en todos los escenarios. Los TIPS y la UVR ajustan el principal con la inflación, la duración corta reduce el riesgo de tasas y las acciones con poder de precios ayudan a conservar margen. La mezcla depende del tipo de presión inflacionaria.
¿Qué son los TIPS?
Los TIPS son bonos del Tesoro de Estados Unidos cuyo principal sube con la inflación y baja con la deflación. Al vencimiento, según el Tesoro, nunca recibes menos que el principal original. El ajuste usa el IPC del Bureau of Labor Statistics, que es un promedio nacional.
¿Qué es la UVR?
La UVR es una unidad que refleja el poder adquisitivo con base en la variación del IPC, según el Banco de la República. Su uso más conocido es en créditos de vivienda. Como se calcula con el IPC del mes anterior, su ajuste llega con rezago.
¿Las materias primas sirven para protegerse de la inflación?
Pueden ayudar cuando la presión viene de costos de energía o alimentos, porque sus precios responden directamente a esos costos. Su volatilidad es alta y no pagan cupón. Por eso funcionan mejor como una parte pequeña del portafolio, con reglas claras.