Puntos clave
- Una ventaja que gana de forma consistente le cuesta dinero a una contraparte, que tiende a cambiar su comportamiento con el tiempo.
- Cuando un patrón se vuelve conocido, más participantes lo operan y el margen se reparte hasta quedar pequeño.
- Un promedio histórico puede esconder un desgaste reciente, por eso conviene calcular la expectativa por período.
- Una medida móvil sobre las últimas operaciones muestra la forma actual de la estrategia, aunque reacciona con retraso.
- Escribir antes el umbral y la acción para reducir o retirar una regla evita decidir con emociones durante una racha de pérdidas.
Una estrategia gana durante un tiempo y luego deja de hacerlo. Quien la opera suele notar el cambio mucho antes de poder explicarlo: al principio culpa a la ejecución, después a una mala racha y solo al final se pregunta si el patrón sigue existiendo.
La pregunta de fondo es otra: por qué una ventaja estadística pierde fuerza con el tiempo, y cómo vigilarla en vivo sin caer en patrones que solo tuvieron sentido en el pasado.
Una ventaja que funciona bien le cuesta dinero a alguien, y ese alguien tarde o temprano aprende.
Si una estrategia gana, alguien del otro lado pierde
Toda operación tiene dos lados. Cuando alguien compra, otro vende, y cuando una estrategia gana, la contraparte pierde ese mismo dinero. Esto parece obvio, pero cambia la forma de pensar una ventaja. Un patrón que paga de forma consistente no es un regalo del mercado: es una transferencia de dinero desde alguien que actúa con reglas peores o con menos información.
Dicho en lenguaje sencillo, es un juego de dos jugadores. Si uno siempre gana con la misma jugada, el otro tiene un incentivo claro para cambiar la suya. Quien pierde no se queda quieto indefinidamente. Ajusta su comportamiento, reduce el tamaño, cambia de horario o copia la jugada rentable.
Por eso, antes de preguntar cuánto dura un patrón, conviene preguntar quién lo paga y por qué ese alguien seguiría pagando.
El otro lado aprende, y la ventaja se aplana
Cuando un patrón se vuelve conocido, deja de ser una ventaja privada. Muchos participantes empiezan a operar la misma señal al mismo tiempo, y el precio se mueve antes de que la señal llegue a su punto de entrada. A ese efecto se le llama aglomeración (crowding). La ventaja no desaparece de golpe: se reparte entre más personas hasta quedar pequeña.
El aprendizaje también ocurre fuera del mercado. Quienes pierden con una estrategia revisan sus cuentas, cambian reglas o buscan a alguien que las estudie. Cada cambio reduce la diferencia que el patrón explotaba al principio. Un estudio académico sobre la predictibilidad de los retornos de las acciones encontró que la rentabilidad de muchos patrones disminuye después de que se publican.
Hay un efecto doble que vale la pena nombrar. Una idea puede sobrevivir un tiempo porque pocos la ejecutan bien, y luego perder fuerza cuando la ejecución se vuelve común. Lo que se degrada no siempre es la idea. A veces es el margen que quedaba después de que todos la copiaron. No todas las ventajas se desgastan al mismo ritmo. Las que exigen infraestructura costosa, datos difíciles de conseguir o una ejecución muy precisa tardan más en llegar a muchos participantes, y eso explica por qué algunas duran años mientras otras se agotan en meses.
Medir por período: el ejemplo que el promedio esconde
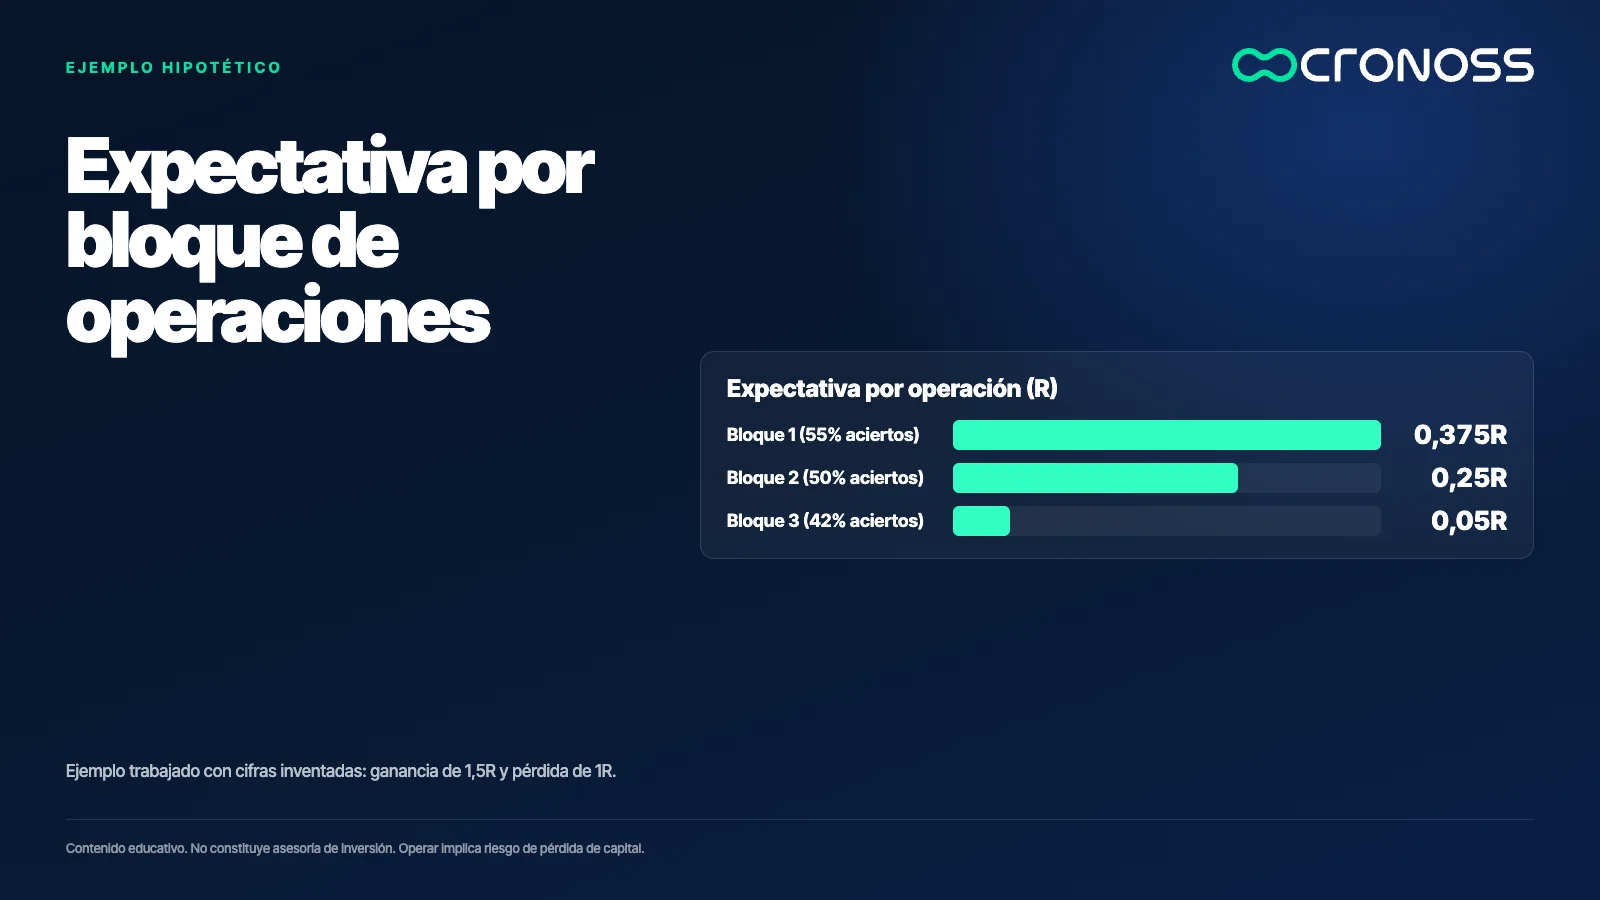
Un promedio de diez años puede esconder una caída reciente. Si una regla rindió muy bien en los primeros años y mal en los últimos, el promedio parece sano y la realidad actual es otra. La medida útil es la misma métrica calculada por tramos: por año, por trimestre o por bloques de operaciones.
Ejemplo trabajado (cifras inventadas). Una regla gana 1,5R cuando acierta y pierde 1R cuando falla. En el primer bloque de 120 operaciones acierta el 55%: 0,55 × 1,5 − 0,45 × 1 = 0,375R por operación. En el segundo acierta el 50%: 0,5 × 1,5 − 0,5 × 1 = 0,25R. En el tercero acierta el 42%: 0,42 × 1,5 − 0,58 × 1 = 0,05R. El promedio de los tres bloques es 0,225R, pero la última ventana está casi en el equilibrio.
Ningún bloque prueba nada por sí solo, porque 120 operaciones todavía tienen ruido. La señal está en la tendencia de los bloques, no en un mal mes.
Medidas móviles: vigilar la ventana reciente
Una medida móvil recalcula la métrica sobre las últimas N operaciones y avanza una operación cada vez. Con N igual a 120, cada nueva operación entra al cálculo y la más antigua sale. Así la estrategia se mide con sus datos recientes, no solo con toda su historia.
Conviene vigilar tres medidas en paralelo: la tasa de aciertos, la expectativa en R y el tamaño medio de las pérdidas. Si la tasa de aciertos baja pero la expectativa se mantiene, el sistema cambió de forma. Si las pérdidas se alargan, algo cambió en la ejecución o en el entorno. Cada medida dice algo distinto, y mirar una sola da una imagen incompleta. Si la expectativa cae mientras la tasa de aciertos sube, conviene revisar el tamaño de las ganancias y la forma de salir, no solo la señal de entrada.
Las medidas móviles tienen un costo: reaccionan con retraso y pueden generar falsas alarmas en rachas normales. La protección es fijar de antemano cuánta desviación se considera anormal, en lugar de decidirlo cuando duele.
Una regla escrita antes para reducir o retirar
Quien decide mientras pierde suele decidir mal. La salida es escribir, antes de operar en vivo, qué pasará si la estrategia se degrada. La regla debe ser concreta: qué medida se mira, con qué ventana, qué umbral activa cada acción y quién la aplica.
Un ejemplo de estructura, no una recomendación de umbrales: si la expectativa de las últimas 120 operaciones cae por debajo del umbral definido, el tamaño se reduce a la mitad. Si se mantiene así durante dos ventanas seguidas, la regla se retira para revisión. Operar una estrategia que se degrada puede costar dinero real, y la regla existe para limitar esa pérdida.
Reducir tamaño es distinto de apagar. Reducir mantiene la exposición mientras se investiga y evita decisiones extremas basadas en una racha corta. Retirar es la respuesta cuando la evidencia deja de sostener la idea.
Patrones fantasma: parecen ventaja y no la tienen
Un patrón fantasma es una regla que aparece como ventaja en los datos, pero no tiene respaldo estadístico. Surge cuando se prueban muchas combinaciones sobre la misma historia, cuando hay muy pocas operaciones o cuando la explicación se escribe después del resultado.
El problema de las pruebas múltiples es aritmético. Con un nivel de significancia de 5 %, al probar 200 reglas sin ninguna ventaja real, cabe esperar unas 10 que parecen significativas por puro azar. Ejemplo trabajado con cifras inventadas: 200 × 0,05 = 10 falsos positivos esperados. Si solo se opera la mejor de esas diez, la historia será la de una ventaja que nunca existió. La literatura académica sobre factores de rentabilidad llega a una conclusión parecida: con tantas pruebas, el umbral para considerar significativo un resultado debe ser más exigente.
La defensa es llevar un registro de todas las pruebas, incluidas las fallidas, y exigir que la regla funcione en datos que no se usaron para diseñarla. Una regla que solo funciona en el tramo que la inspiró es, en la práctica, un patrón fantasma.
Tres preguntas antes de confiar en una regla
- ¿Quién paga esta ventaja? Si no puedes nombrar al otro lado ni explicar por qué seguiría perdiendo, la regla merece desconfianza.
- ¿Cómo se ve por período? Calcula la expectativa por bloque de operaciones. Si la última ventana está cerca de cero, no juzgues la regla por el promedio.
- ¿Qué pasa si se degrada? Escribe el umbral, la ventana y la acción antes de operar en vivo.
Una ventaja se vigila, no se hereda
Una ventaja no se conserva por haber funcionado en el pasado. Se mide en cada período, se vigila con medidas móviles y se reduce o se retira con reglas escritas antes de la primera pérdida fuerte. La última pregunta es la más honesta: si esta ventaja existe, quién la está pagando hoy.
Si quieres construir las bases para medir una regla desde cero, el programa Fundamentos del Trading Sistemático recorre estos conceptos en orden: Fundamentos del Trading Sistemático.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué una estrategia que funcionó durante años deja de funcionar?
Porque una ventaja que gana de forma consistente le cuesta dinero a alguien del otro lado, y ese participante tiende a aprender, cambiar su conducta o copiar la jugada. Cuando muchos operan lo mismo, el margen se reparte y se reduce. Por eso la ventaja necesita seguimiento, no solo una buena historia de pruebas.
¿Cómo se monitorea una ventaja en vivo?
Se calcula la misma métrica por períodos y sobre una ventana móvil de operaciones recientes, por ejemplo las últimas 120. Se comparan la tasa de aciertos, la expectativa en R y el tamaño de las pérdidas contra lo que mostró la investigación original. Los umbrales de alerta se escriben antes de operar.
¿Qué es un patrón fantasma?
Es una regla que parece tener ventaja en los datos, pero no tiene respaldo estadístico. Suele surgir de probar muchas combinaciones sobre la misma historia o de tener muy pocas operaciones. La defensa es registrar todas las pruebas y validar la regla en datos que no se usaron para diseñarla.
¿Cuándo conviene reducir o retirar una regla?
Conviene reducir el tamaño cuando una medida reciente cruza un umbral definido de antemano, y retirarla si la degradación se mantiene en ventanas consecutivas. Los dos pasos deben estar escritos antes de operar en vivo. Así la decisión depende de la evidencia y no de una racha corta.