Puntos clave
- Con una tasa de acierto de 52% y ganancia igual a pérdida, un costo de 0,05 por operación vuelve negativa una expectativa de +0,04.
- El error estándar de una tasa de acierto es cerca de 0,5 entre la raíz del número de operaciones, así que distinguir 52% de 50% exige unas 2.500 operaciones.
- Cada filtro añadido es una decisión tomada mirando datos y exige validar en un periodo que no se haya usado para elegirlo.
- Explorar una regla en muchos activos evita descartarla pronto, pero también multiplica las pruebas y endurece la evidencia exigible.
- Empezar por la versión mínima de un patrón y verificar las operaciones sobre el gráfico previene errores de lógica ocultos.
Imagina que compras un activo cualquier día y lo vendes al siguiente, y que repites eso muchas veces. Si el mercado fuera un lanzamiento de moneda, ganarías la mitad de las veces. Pero ¿qué pasa si ganas 52%? Parece una diferencia insignificante. En la práctica puede ser el comienzo de una ventaja, o puede ser ruido que desaparece al sumar costos.
La respuesta no se encuentra mirando una curva bonita. Se encuentra con aritmética y con una prueba bien planteada. Un sesgo pequeño solo vale algo si es más grande que el ruido de la muestra y más grande que el costo de aprovecharlo.
La hipótesis de partida: si el mercado fuera aleatorio
En una de las clases se recordó la forma en que Larry Williams empezó a estudiar el mercado de acciones. Su punto de partida era una pregunta de sentido común: si los precios fueran aleatorios, un cierre diario debería subir la mitad de las veces y bajar la otra mitad. Para comprobarlo, el ejercicio es simple: comprar sin ningún patrón, vender al día siguiente y contar cuántas operaciones terminan en positivo.
En la clase se presentó que el resultado se desviaba ligeramente de 50%, hacia el lado alcista. Esa cifra viene de una demostración de clase y no de una fuente publicada, así que aquí la tratamos como un ejemplo de trabajo: supón una tasa de acierto de 52%. La explicación que se dio para el sesgo es cualitativa: el índice analizado va reemplazando a las empresas que no cumplen los requisitos, y por eso tiende a subir con el tiempo.
Cuando una ventaja de dos puntos se come con el costo
La tasa de acierto es solo la mitad de la historia. Lo que importa es la expectativa por operación: probabilidad de ganar por ganancia promedio, menos probabilidad de perder por pérdida promedio.
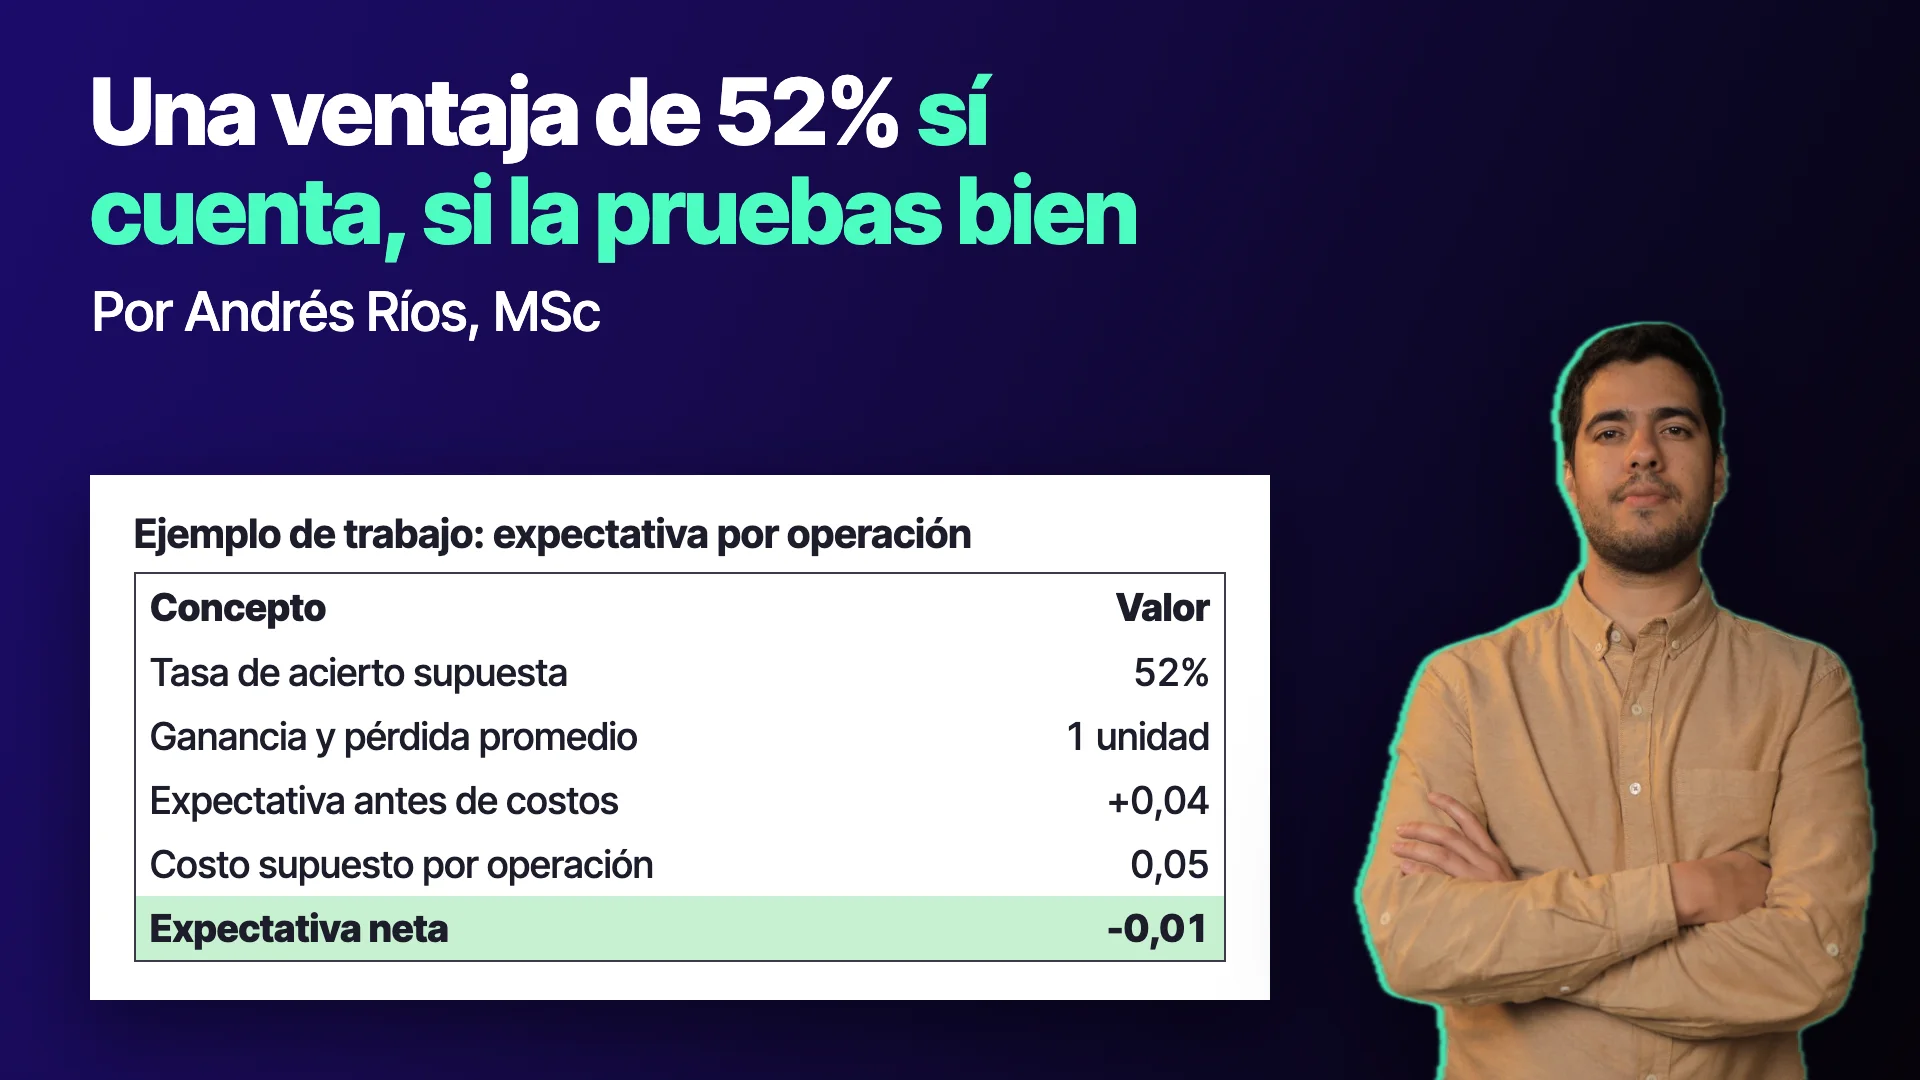
Ejemplo de trabajo, con cifras supuestas: tasa de acierto de 52%, ganancia y pérdida promedio iguales a 1 unidad. La expectativa es 0,52 x 1 menos 0,48 x 1, es decir, +0,04 unidades por operación. Ahora supón que cada operación cuesta 0,05 unidades entre comisión y diferencial. La expectativa neta pasa a ser -0,01. Una ventaja de dos puntos en la tasa de acierto, que parecía real, queda en terreno negativo.
La lección es que el sesgo tiene que compararse siempre contra el costo de capturarlo. Por eso en las clases las pruebas se repetían con comisiones incluidas.
Cuántas operaciones hacen falta para distinguir 52% de 50%
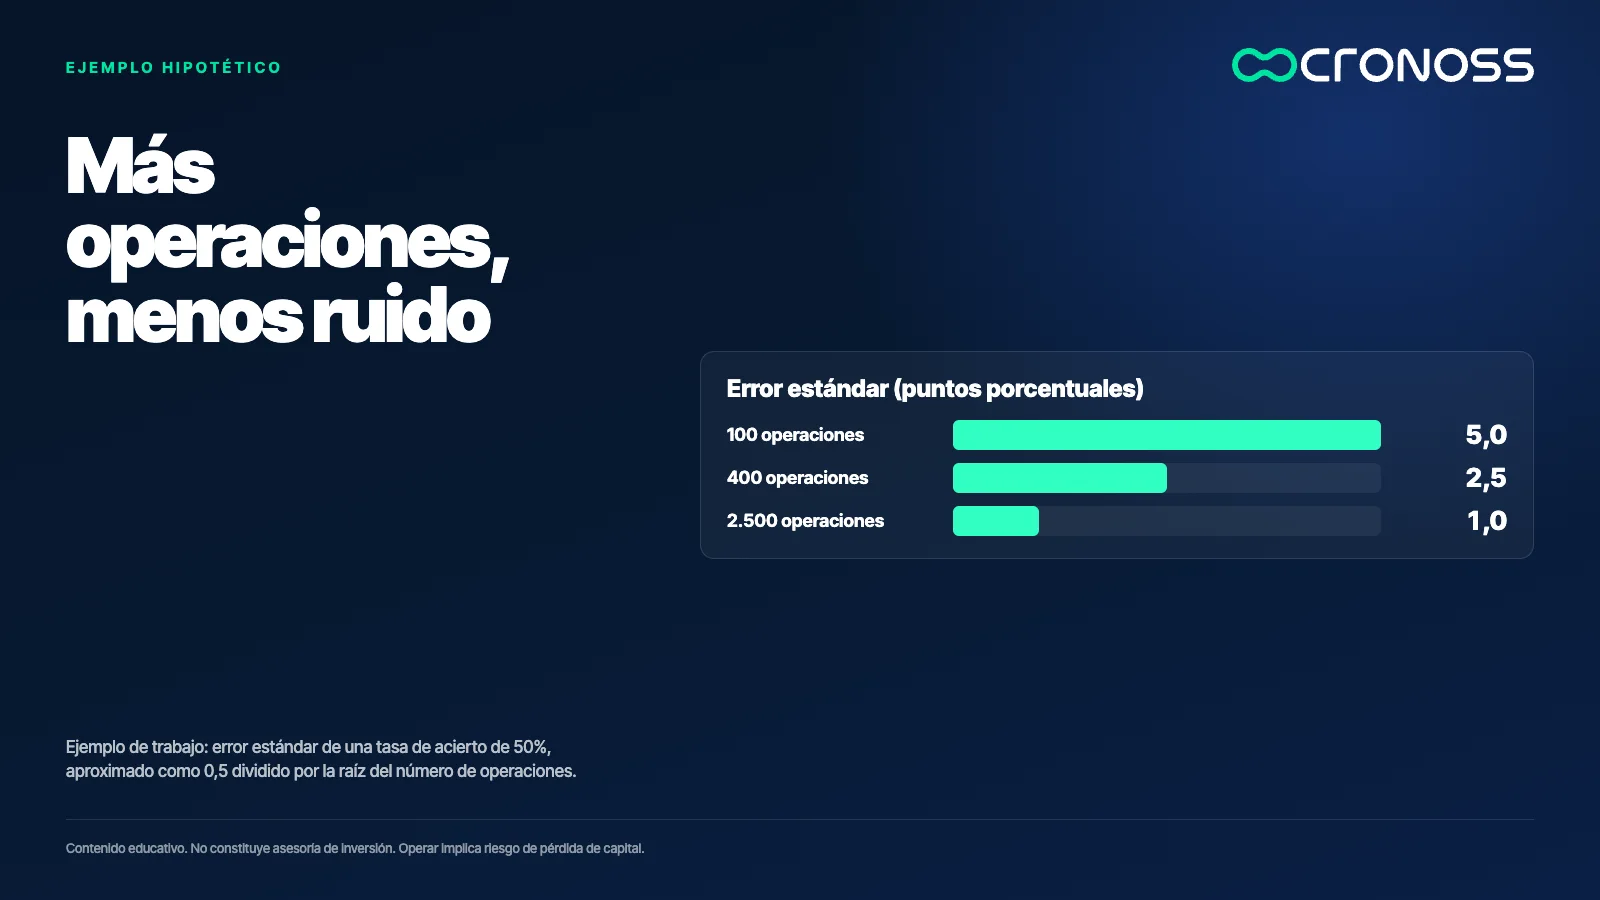
Aquí aparece el segundo problema: el ruido. Con pocas operaciones, una tasa de 52% se confunde con una de 50% por simple azar. El error estándar de una tasa de acierto es aproximadamente 0,5 dividido por la raíz del número de operaciones.
Ejemplo de trabajo: con 100 operaciones, el error estándar es 5,0 puntos porcentuales; con 400, 2,5 puntos; con 2.500, 1,0 punto. Para que una diferencia de dos puntos supere dos errores estándar, hacen falta unas 2.500 operaciones. Una estrategia que genera 40 operaciones por año tardaría más de medio siglo en acumularlas.
Esta cuenta explica por qué una racha corta no prueba nada y por qué los resultados de unas pocas docenas de operaciones deben tomarse con distancia.
Cómo se refina un sesgo: filtros y su riesgo
Siguiendo la clase, Williams probó refinamientos sobre la regla base de comprar y salir al día siguiente. El primero fue entrar solo después de una vela roja, con lo que la tasa de acierto se mantuvo parecida pero la ganancia promedio por operación subió y el número de operaciones bajó. El segundo fue exigir tres velas rojas seguidas. El tercero fue añadir un filtro de tendencia: que el precio actual estuviera por encima del de hace un mes. El cuarto fue dejar de operar los días de la semana en que la regla perdía más.
Cada paso tiene lógica, y cada uno agrega una decisión tomada mirando datos. Que el último filtro opere sobre estadísticas de la estrategia y no como disparador lo hace discutible, no inocuo. La prueba de seguridad es siempre la misma: validar en datos que no se usaron para elegir el filtro.
Segundo caso: un patrón de dos velas en otros mercados
Una clase posterior exploró el mismo espíritu en pares de divisas. El patrón de dos velas diarias es mínimo: la vela anterior cierra por debajo del mínimo de la vela previa, sin importar el color, y se coloca una orden stop de compra en el máximo de la vela anterior. La salida combina un cierre en el primer día con beneficio y un límite de diez velas. El lado corto es el espejo.
En el primer par probado la curva quedaba cerca de cero, sin ventaja clara. En varios otros pares ocurría lo mismo. En uno de ellos apareció una curva con 337 operaciones, mucho más interesante. El instructor sacó una conclusión: si hubiera descartado el patrón tras el primer par, nunca habría descubierto ese caso, por lo que conviene explorar un rango amplio de activos antes de descartar una idea.
El cuidado que exige explorar muchos activos
Esa conclusión tiene un reverso que conviene decir en voz alta. Probar la misma regla en muchos activos es otra forma de hacer muchas pruebas sobre un conjunto de datos. Si pruebas diez pares y uno funciona, hay una probabilidad considerable de que ese sea el resultado del azar.
Esto es lo que la literatura llama el problema de las pruebas múltiples: Harvey, Liu y Zhu lo estudiaron en finanzas, argumentando que los umbrales de significancia deben endurecerse cuando se ha probado mucho antes de encontrar algo. El caso del par con 337 operaciones es un buen punto de partida, no una conclusión. El paso siguiente es validar en un periodo reservado y buscar una razón económica para que ese par se comporte distinto.
Lecciones de método que dejó la clase
- Empieza por la versión mínima. Se probó un filtro de color de vela sobre el patrón de dos velas y no ayudó; el patrón más simple fue el que mejor funcionó.
- Verifica las operaciones sobre el gráfico. Al hacerlo se encontró un error de lógica en la salida, que se había programado al revés.
- Mira la excursión adversa. Salir apenas hay beneficio suaviza la curva, pero oculta pérdidas flotantes que pueden ser enormes.
- Cuidado con salir por tiempo. Una salida a diez días expone la posición a días extremos, algo especialmente delicado en acciones.
Una prueba en cuatro pasos
- Calcula la expectativa por operación con costos. Si la ventaja desaparece al incluirlos, no hay estrategia.
- Estima cuántas operaciones necesitas. Con el error estándar, no con intuición.
- Cuenta cuántas variantes y activos probaste. Cada una endurece la evidencia que debes exigir.
- Reserva un periodo que no hayas visto. Es la única forma de no engañarte con lo que ya miraste.
Pequeño no es lo mismo que irrelevante
Un sesgo de dos puntos puede ser el origen de una estrategia real, pero solo si se mide con honestidad. La pregunta no es si el patrón se ve bien, sino cuánto de lo que se ve sobrevive al costo, a la muestra y a las veces que lo intentaste.
Una ventaja pequeña merece una prueba grande: más operaciones, costos incluidos y datos que no hayas tocado.
Para aprender a medir si una ventaja estadística es real, el programa Métricas de Performance y Evaluación de Estrategias de Trading trabaja estas pruebas paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Una tasa de acierto de 52% es una ventaja?
Depende del costo y del tamaño de la muestra. En un ejemplo de trabajo con ganancia y pérdida iguales, la expectativa es de +0,04 por operación, pero un costo de 0,05 la vuelve negativa.
¿Cuántas operaciones necesito para distinguir 52% de 50%?
Aproximadamente 2.500. El error estándar de la tasa de acierto es cerca de 0,5 dividido por la raíz del número de operaciones, y con 2.500 queda en 1,0 punto porcentual.
¿Por qué explorar muchos activos puede ser un problema?
Porque cada activo es otra prueba sobre los datos. Si pruebas diez y uno funciona, hay una probabilidad considerable de que sea azar, por lo que hay que validar en un periodo reservado.
¿Por qué empezar por la versión más simple de un patrón?
Porque cada condición extra reduce la muestra y añade una decisión. En la clase, un filtro de color de vela no mejoró un patrón de dos velas que ya funcionaba solo con niveles.