Puntos clave
- El cierre desnudo se da cuando una segunda vela roja cierra bajo el mínimo de la primera, y la hipótesis es que esa ruptura puede ser una carnada.
- Una condición que depende del cierre de la vela actual no se puede evaluar en tiempo real; hay que desplazar el patrón o usar una orden stop.
- La orden stop sobre el máximo anterior actúa como filtro natural y quita una condición de la regla.
- En una prueba de clase la versión con confirmación generó solo 85 operaciones, muy pocas para cubrir los grados de libertad de la estrategia.
- Probar cada lado por separado, reservar datos sin ver y no mezclar versiones filtradas evita engañarse con el resultado.
Un precio cae dos días seguidos y el segundo cierra por debajo del mínimo del primero. Para muchos operadores eso es una ruptura a la baja y una invitación a vender. Larry Williams propuso mirarlo al revés: tal vez esa ruptura sea una carnada para quienes entran en corto, y lo que sigue sea un rebote.
Es una hipótesis audaz, y por eso mismo conviene tratarla con una prueba exigente. Un cierre extremo no es una señal de compra ni de venta: es una condición que se puede describir con precios, contar y someter a una prueba que puede salir mal.
¿Qué es un cierre desnudo?
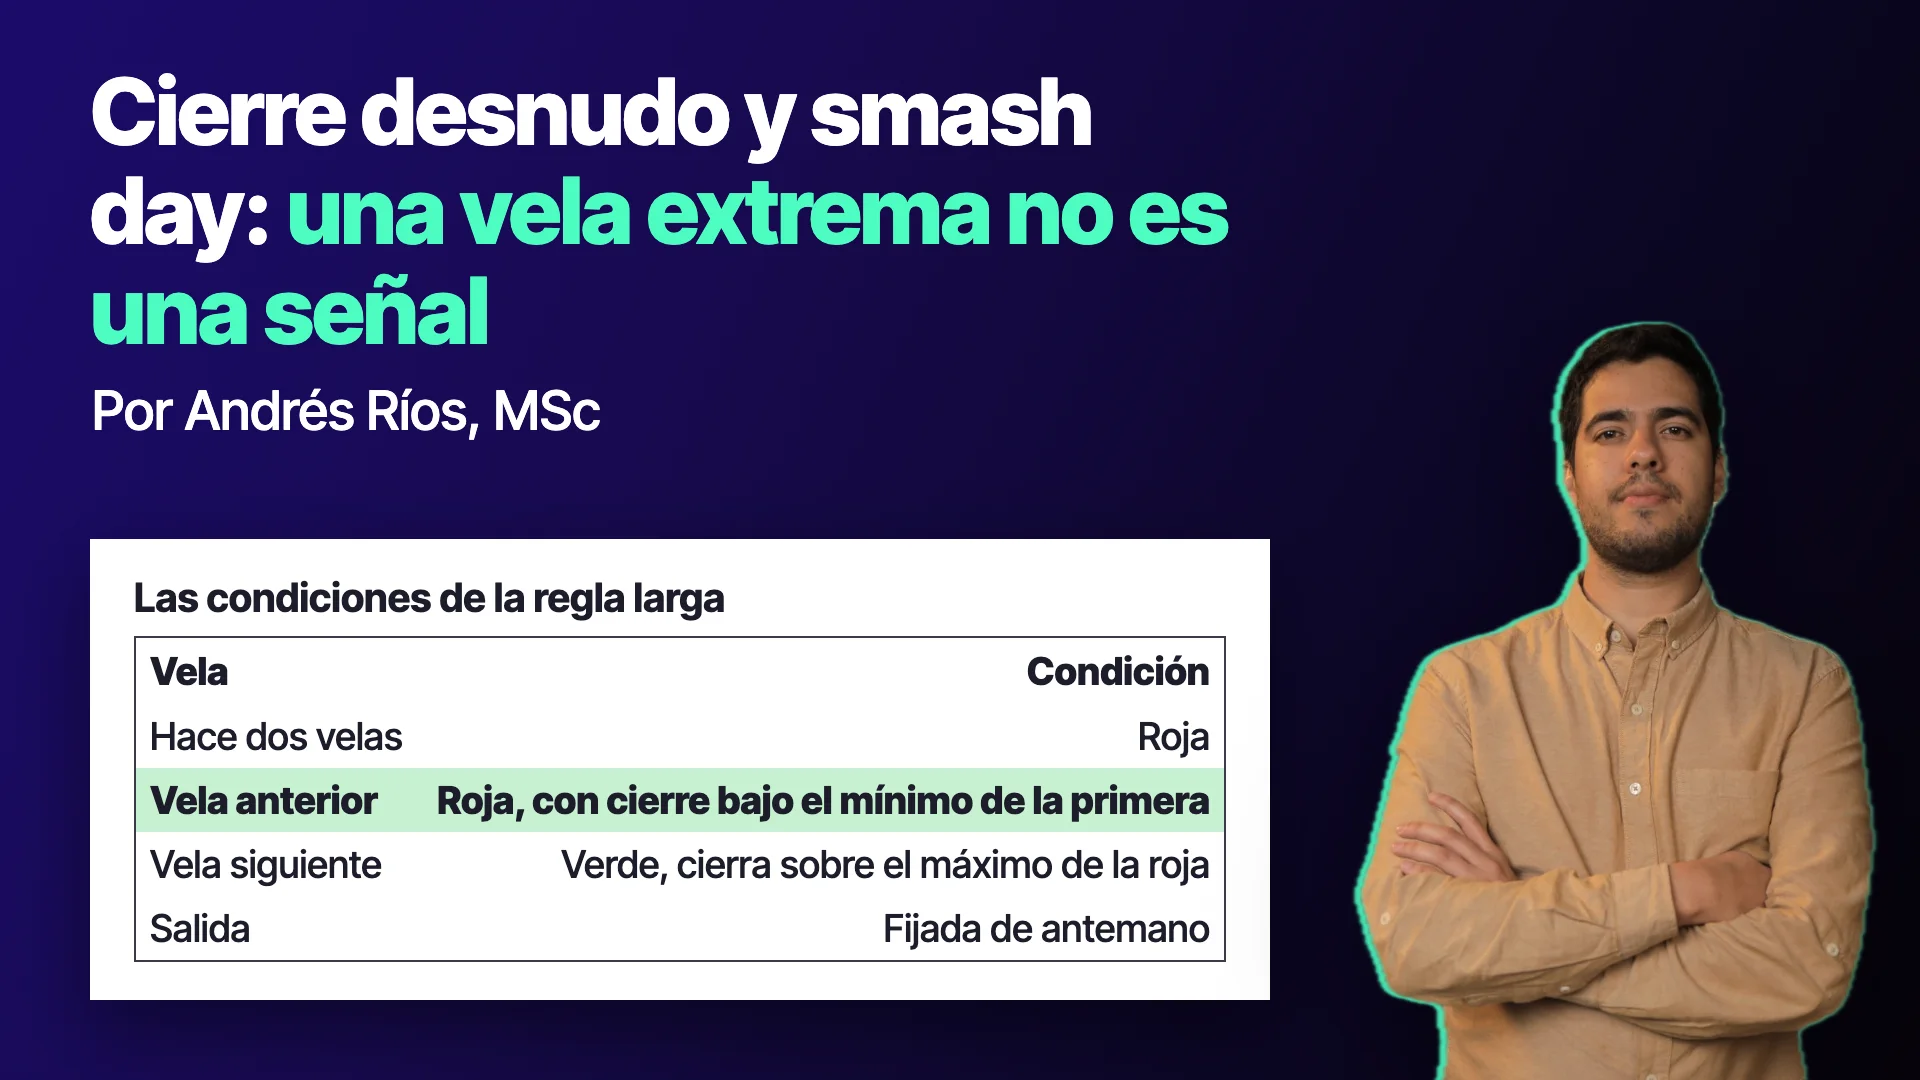
La versión larga del patrón, que Williams llama naked close, tiene tres elementos. Hay dos velas rojas seguidas. La segunda cierra por debajo del mínimo de la primera. Y la vela siguiente es verde y cierra por encima del máximo de la vela roja anterior.
La segunda vela roja tiene un cierre desnudo porque no queda apoyado por ningún mínimo previo: el precio cayó por debajo del soporte inmediato y cerró ahí. Eso suele leerse como una ruptura. El patrón no entra en corto con ella; espera a que la vela siguiente la desmienta y entra en largo, a mercado, en la apertura de la vela posterior. La salida original es sencilla: cerrar al día siguiente.
El patrón tiene su espejo para el lado corto, con las condiciones invertidas.
El smash day: la versión simplificada
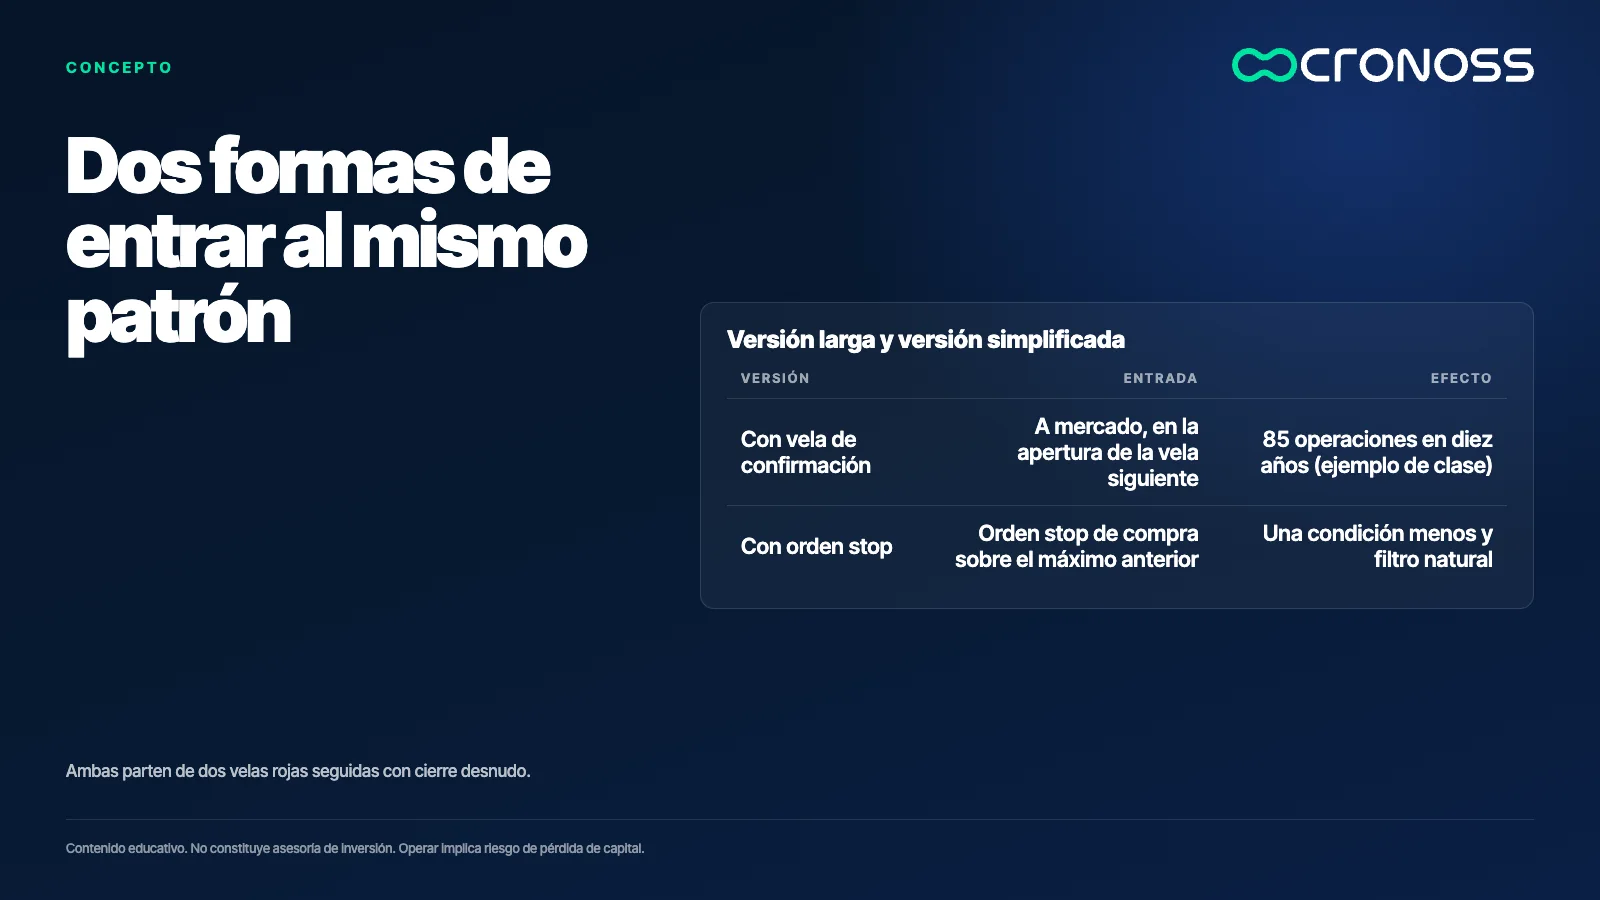
La clase presentó una variante más corta, que Williams también describe y que se acerca a lo que llama smash day. Se queda con la parte esencial: dos velas rojas seguidas, la segunda con cierre desnudo. En lugar de esperar una vela verde de confirmación, deja una orden stop de compra en el máximo de la vela anterior y espera a que el precio la active.
Esa orden stop cumple dos funciones. Es un filtro natural: si el precio sigue cayendo y nunca recupera ese máximo, no hay operación. Y reduce las condiciones de la regla en una, lo que hace más probable que el patrón se cumpla y deja más señales para estudiar.
La lógica detrás: la carnada
La explicación de Williams es de comportamiento. Una ruptura bajo un mínimo atrae atención, y muchas personas entran en corto convencidas de que la caída seguirá. Si en ese punto hay presiones que sostienen el precio, la ruptura falla, los cortos quedan atrapados y el movimiento se revierte.
Conviene leerla como una hipótesis. El instructor la presentó junto con otro dato útil: el patrón se había descrito para materias primas y funcionaba mejor en activos con sesgo alcista. En activos que se mueven en rango o que tienen sesgo a la baja, no funciona igual. Un patrón así depende del activo donde se prueba.
El primer obstáculo: una condición imposible de evaluar
Programar la versión larga revela un problema práctico. La última condición pide que la vela actual sea verde y cierre sobre el máximo anterior, pero esa vela todavía no ha terminado. Su cierre no se conoce, y una regla no puede evaluar algo que aún no existe.
Hay dos soluciones. La primera es desplazar todo el patrón una vela hacia atrás: se evalúa la vela ya cerrada y se entra en la apertura siguiente. La segunda es eliminar esa condición y usar la orden stop. La diferencia importa más de lo que parece, porque la segunda versión quita un grado de libertad.
Qué mostraron las pruebas de clase
Con la primera solución, sobre un índice bursátil y diez años de historial, la regla generó apenas 85 operaciones entre largos y cortos. Es un ejemplo de clase. Con tan pocas operaciones y tantas condiciones y parámetros, como el tiempo de salida de 10 velas para largos y de 2 para cortos, la muestra no cubre los grados de libertad de la estrategia.
Con la versión simplificada, solo con largos y una salida a cinco días, la regla produjo 181 operaciones, sin ningún parámetro por optimizar: no hay indicadores y las condiciones están amarradas a la posición exacta de cada vela. Al añadir la orden stop sobre el máximo anterior, el número de operaciones baja, porque la orden actúa como filtro. Los cortos, en cambio, perdían dinero en el índice, que tiene sesgo alcista, y se descartaron.
También se probaron salidas distintas. Una salida que cierra apenas hay beneficio empeoró la caída máxima en un primer intento. Una salida con un RSI de dos periodos redujo la profundidad de esa caída, aunque no eliminó el periodo plano de la curva. En otro índice parecido el resultado fue más débil, lo que sugiere que la ventaja, si existe, no es robusta en todos los activos.
Prácticas que enseñó la clase
- No quemar todo el historial. Correr la prueba sobre diez años de una vez y luego ajustar la regla es una forma de optimización implícita, porque ya viste el resultado completo.
- No mezclar versiones. Si agregas un filtro a un activo, sus operaciones ya no son comparables con las de la versión sin filtro, y no deben juntarse para un mismo análisis.
- Cada filtro cuesta. Añadir condiciones degrada la regla y reduce la muestra.
- Mantener un spread realista. Se recomendó incluso exagerarlo un poco al probar.
Una prueba en cuatro pasos
- Escribe cada condición con precios y desplazamientos de vela. Y revisa que ninguna dependa de un dato que todavía no existe.
- Cuenta las operaciones antes de mirar la curva. Si son pocas decenas, la muestra no alcanza.
- Prueba cada lado por separado. Un lado puede ganar y el otro perder, y el resultado conjunto lo esconde.
- Reserva datos que no hayas visto. Valida en otro periodo o en otro activo parecido, sin reajustar.
Una carnada puede ser también una idea
El valor de estos patrones no está en prometer rebotes, sino en mostrar cómo una idea de comportamiento del mercado se convierte en una regla escrita y se enfrenta a una prueba. La historia de la carnada es atractiva. La prueba decide si merece algo más que eso.
Que una explicación suene bien no la convierte en evidencia: solo los datos, con costos y sin trampas, pueden hacerlo.
Para aprender a convertir una idea de mercado en una regla probable, el programa Análisis Técnico Avanzado de Mercados Financieros trabaja estos casos paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es un cierre desnudo?
Es una vela cuyo cierre queda por debajo del mínimo de la vela anterior, sin apoyo de ningún mínimo previo. En el patrón de Williams se da en una segunda vela roja y se interpreta como una posible carnada para quienes venden en la ruptura.
¿Cuál es la diferencia entre el cierre desnudo y el smash day?
La versión larga espera una vela verde de confirmación sobre el máximo anterior. La versión simplificada elimina esa vela y deja una orden stop de compra en el máximo de la vela previa, con una condición menos.
¿Por qué se descartaron los cortos en la prueba de clase?
Porque el índice probado tiene sesgo alcista y los cortos perdían dinero. Probar cada lado por separado evita que el resultado de uno esconda la pérdida del otro.
¿Por qué no conviene probar los diez años de golpe y ajustar?
Porque al ver el resultado completo y corregir la regla, haces una optimización implícita sobre esos mismos datos. Reservar un periodo sin ver permite validar de verdad.