Puntos clave
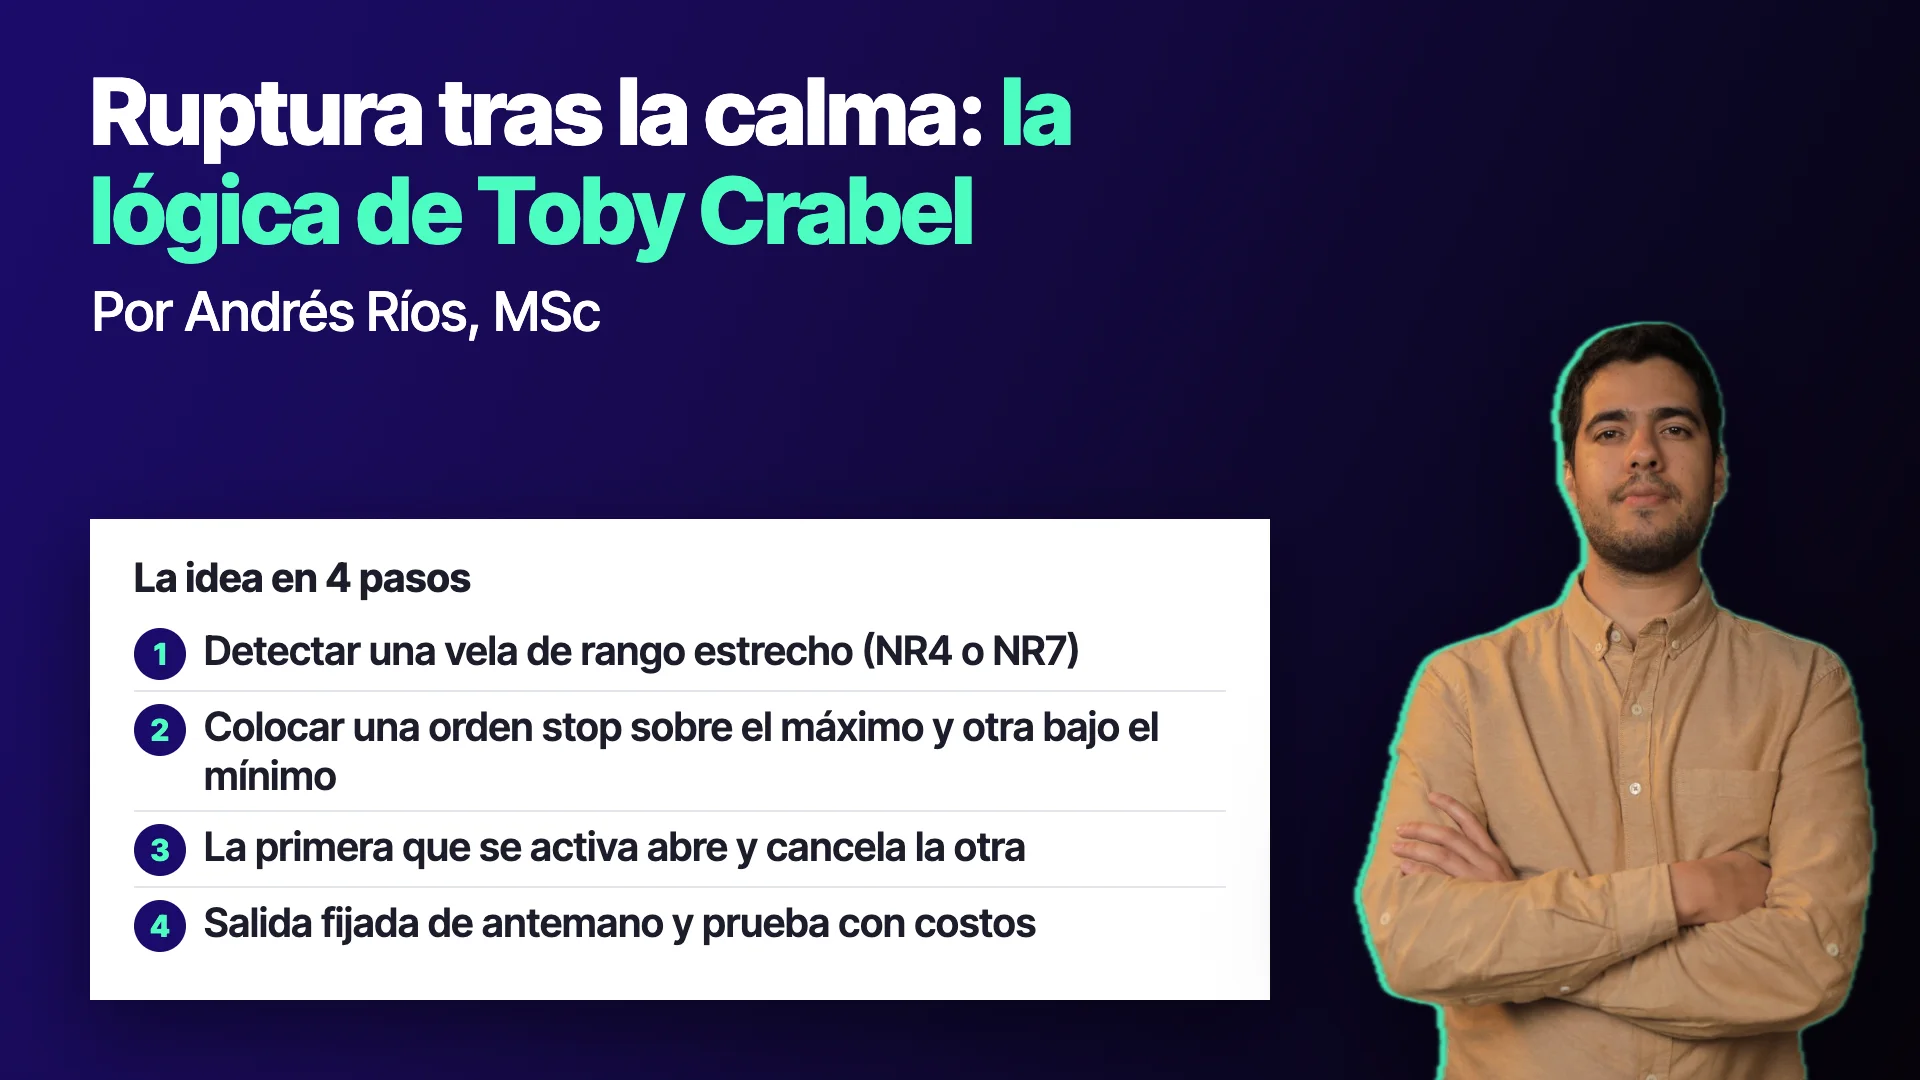
- El NR4 y el NR7 señalan una vela con el menor rango de las últimas cuatro o siete, bajo la hipótesis de que una contracción precede a una expansión.
- La versión de dos órdenes stop deja que el mercado elija el lado y usa la ruptura como filtro natural de entrada.
- El desplazamiento de las órdenes decide cuántas señales se activan, y moverlo para mejorar la curva es una forma de ajustar la regla a los datos.
- Al pasar a mercados casi 24 horas, la volatilidad se diluyó fuera del horario principal y el patrón perdió fuerza.
- Los patrones de acción del precio puros tienen pocas pruebas de robustez posibles, por lo que conviene observarlos en tiempo real antes de confiar.
Después de varios días en que el precio se mueve poco, ¿tiende a venir un movimiento grande? Esa pregunta es la base de una familia de estrategias que se estudia desde hace décadas: las rupturas tras una contracción de volatilidad. Dos nombres aparecen casi siempre en esa conversación, Larry Williams y Toby Crabel.
Lo interesante no es memorizar un patrón, sino entender qué afirma y cómo se verifica. Una ruptura de volatilidad no predice la dirección: solo apuesta a que, tras la calma, el precio se mueve, y deja que el propio mercado elija el lado.
La idea central: contracción y expansión
La volatilidad no es constante. Hay tramos en que los rangos diarios se estrechan y tramos en que se amplían. La hipótesis es que una contracción suele ir seguida de una expansión, y que el momento del cambio se puede detectar con reglas sencillas.
Esa hipótesis tiene una virtud: no necesita adivinar si el movimiento será al alza o a la baja. Basta con preparar una entrada para cada lado y activar la que se rompa primero. Es una idea que se explicó en la clase como una de las pocas cosas relativamente predecibles de los mercados, y que conviene tomar con prudencia: relativamente no significa siempre.
El patrón de Crabel: NR4 y NR7
Toby Crabel documentó variantes de esta idea en su libro Day Trading with Short Term Price Patterns and Opening Range Breakout, publicado en 1990 y catalogado en Open Library. Dos de ellas son muy conocidas.
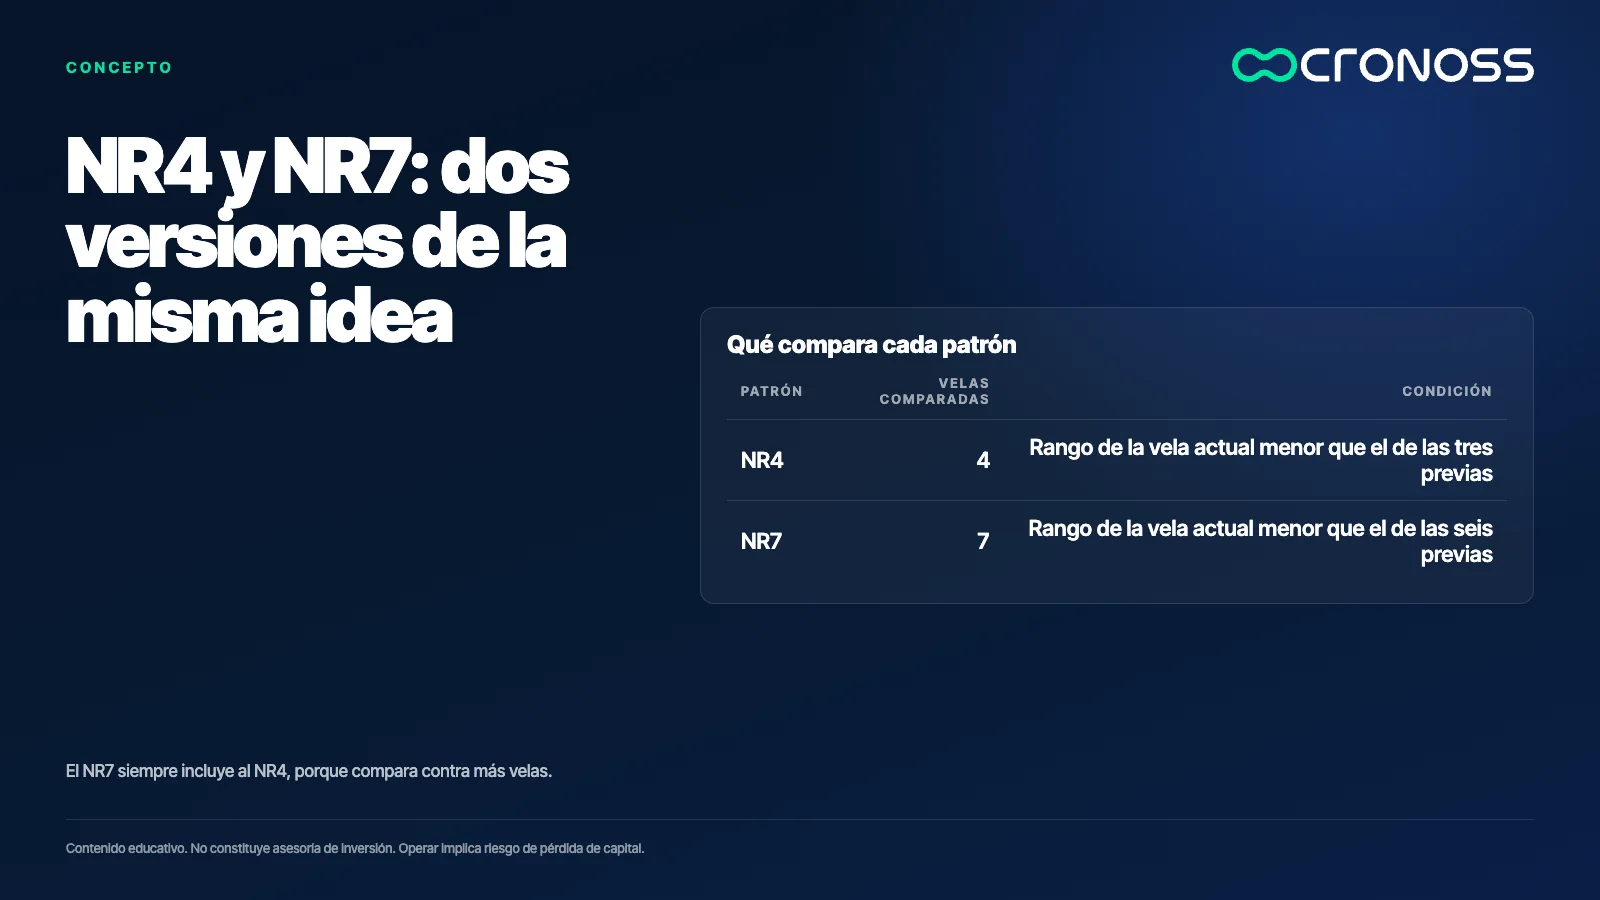
El NR4 (narrow range 4) se da cuando el rango de la vela actual, medido de máximo a mínimo, es el menor de las últimas cuatro velas. El NR7 hace lo mismo con siete velas. Como el NR7 exige comparar contra más velas, siempre incluye al NR4: si hay un NR7, hay un NR4.
Un aspecto que se aclaró en la clase: el NR4 no es lo mismo que un banderín. Solo pide que el rango de la vela sea el menor del grupo, sin exigir que quede contenido dentro de las anteriores.
De la señal a la entrada: dos órdenes stop
La regla original entraba en largo apenas aparecía la señal. Con el tiempo, cuando esa ventaja se fue debilitando, la versión más común pasó a colocar dos órdenes stop: una de compra sobre el máximo de la vela y una de venta bajo su mínimo, para encerrar el precio. La primera que se activa abre la operación y cancela la otra.
Esto cambia la naturaleza de la regla. La orden stop funciona como un filtro natural: no entras mientras el precio no confirme un movimiento. Y el desplazamiento del nivel (más arriba, más abajo, más cerca o más lejos) decide cuántas señales se activan, lo cual es otra perilla que se puede ajustar al historial.
Una variante intradía y su punto de referencia
Otra clase exploró la ruptura de volatilidad que Williams describió en sus libros. El concepto: tras una vela que envuelve a la anterior, se colocan stops por encima y por debajo, a una distancia que depende de la volatilidad reciente, medida con un indicador como el ATR.
En los estudios descritos, lo que mejor resultaba como punto de referencia no era el cierre, el máximo ni el mínimo de la vela anterior, sino la apertura de la sesión actual. La razón práctica es que los gaps entre el cierre y la apertura siguiente distorsionan la estadística. La salida más eficiente se probaba al final de la sesión.
Para automatizarlo se necesitan dos series de datos: una diaria, para calcular la volatilidad, y otra intradía, para ubicar la apertura y el cierre de la sesión.
Qué mostraron las pruebas de clase
En la demostración, con un offset grande la estrategia solo entraba 4 veces en el historial de cinco años: era un umbral tan alto que casi nunca se alcanzaba. Al bajarlo a la mitad de la volatilidad, entraba mucho más, pero perdía; con un offset pequeño, de apenas una fracción de la volatilidad, apareció una curva más estable y un número de operaciones suficiente para estudiar.
Son valores de un ejemplo de clase. Lo importante es el mecanismo: el offset es un filtro, y moverlo para buscar la mejor curva es una forma de ajustar la regla a los datos. El propio instructor advirtió que con un offset muy bajo habría muchas entradas falsas, y que la prueba debía complementarse con filtros de otro tipo.
Los modos de fallar
- Muchas entradas falsas. Una ruptura puede activarse por un pico aislado de volatilidad y devolverse.
- Cambio de mercado. Cuando los mercados pasaron a operar casi las 24 horas, la volatilidad se diluyó fuera del horario principal y el patrón perdió fuerza, según se explicó en la clase.
- Ruido en temporalidades muy cortas. A cinco minutos se captura más ruido que señal, y las máquinas con más capacidad compiten en ese terreno.
- Pruebas de robustez limitadas. Los patrones puros de acción del precio no tienen parámetros que se puedan recombinar al azar, así que algunas pruebas modernas de sobreajuste no aplican. Una alternativa mencionada fue observar la regla en tiempo real durante varios meses antes de darle crédito.
Una prueba en cuatro pasos
- Escribe la contracción con números. Por ejemplo, rango menor que el de las velas previas, y decide una sola vez cuántas.
- Define las dos entradas y la salida antes de mirar resultados. Nivel de cada orden stop y momento de cierre.
- Cuenta las señales. Si el filtro deja pocas decenas, no concluyas nada: cambia de activo o de temporalidad solo si lo decidiste de antemano.
- Prueba con costos y en otro periodo. Una regla que solo funciona sin comisiones o en una época no es una ventaja.
Tras la calma no siempre llega la tormenta
Tras la contracción, el movimiento puede llegar, o no. La lógica de Crabel ofrece una forma ordenada de preguntarse por la volatilidad, pero esa pregunta debe contestarse con datos, costos y varios periodos, no con la elegancia del patrón.
Un patrón de ruptura no promete movimiento: solo prepara una forma de reaccionar a él, y esa reacción tiene un costo que la prueba debe medir.
Si quieres profundizar en cómo se construyen y se evalúan estas reglas, el programa Análisis Técnico Avanzado de Mercados Financieros las desarrolla paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el patrón NR4?
Es una vela cuyo rango, de máximo a mínimo, es el menor de las últimas cuatro velas. El NR7 aplica la misma idea con siete velas. Ambos buscan detectar una contracción de volatilidad antes de una posible expansión.
¿El NR4 es lo mismo que un banderín?
No. El NR4 solo exige que el rango de la vela sea el menor del grupo, sin pedir que quede contenido dentro de las velas anteriores como ocurre en un banderín.
¿Por qué se usan dos órdenes stop?
Porque el patrón no predice la dirección. Una orden de compra sobre el máximo y otra de venta bajo el mínimo dejan que el precio elija el lado: la que se activa primero abre la operación y cancela la otra.
¿Sigue funcionando el patrón de Crabel?
No hay una respuesta general. En la clase se explicó que al pasar a mercados casi de 24 horas el patrón perdió potencia, así que cualquier uso actual debe probarse con datos recientes, costos y varios periodos.