Puntos clave
- Una barra exterior supera el máximo y el mínimo de la vela anterior; definida solo con precios, se puede programar y probar.
- Cada condición añadida reduce el número de señales, y con pocas decenas de operaciones ninguna estadística es confiable.
- Probar muchas variantes sobre los mismos datos aumenta la probabilidad de que la mejor sea una casualidad.
- Una salida que espera a que la pérdida se revierta se parece a una martingala y esconde un drawdown profundo.
- Antes de confiar en una regla hay que sumar costos, probar fuera de muestra y medir el peor tramo, no solo el promedio.
Una vela diaria que deja el máximo del día anterior por debajo y el mínimo por encima parece un detalle de gráfico. Para algunos operadores fue la base de una regla completa. Para otros es solo una vela grande que nadie logra convertir en nada medible.
La diferencia entre las dos posturas no está en el patrón. Está en si la idea se escribe como una regla precisa y se somete a una prueba que pueda salir mal. El outside day, o barra exterior, no es una señal: es una hipótesis con condiciones que se pueden definir, medir y descartar.
¿Qué es una barra exterior y cómo se define sin ambigüedad?
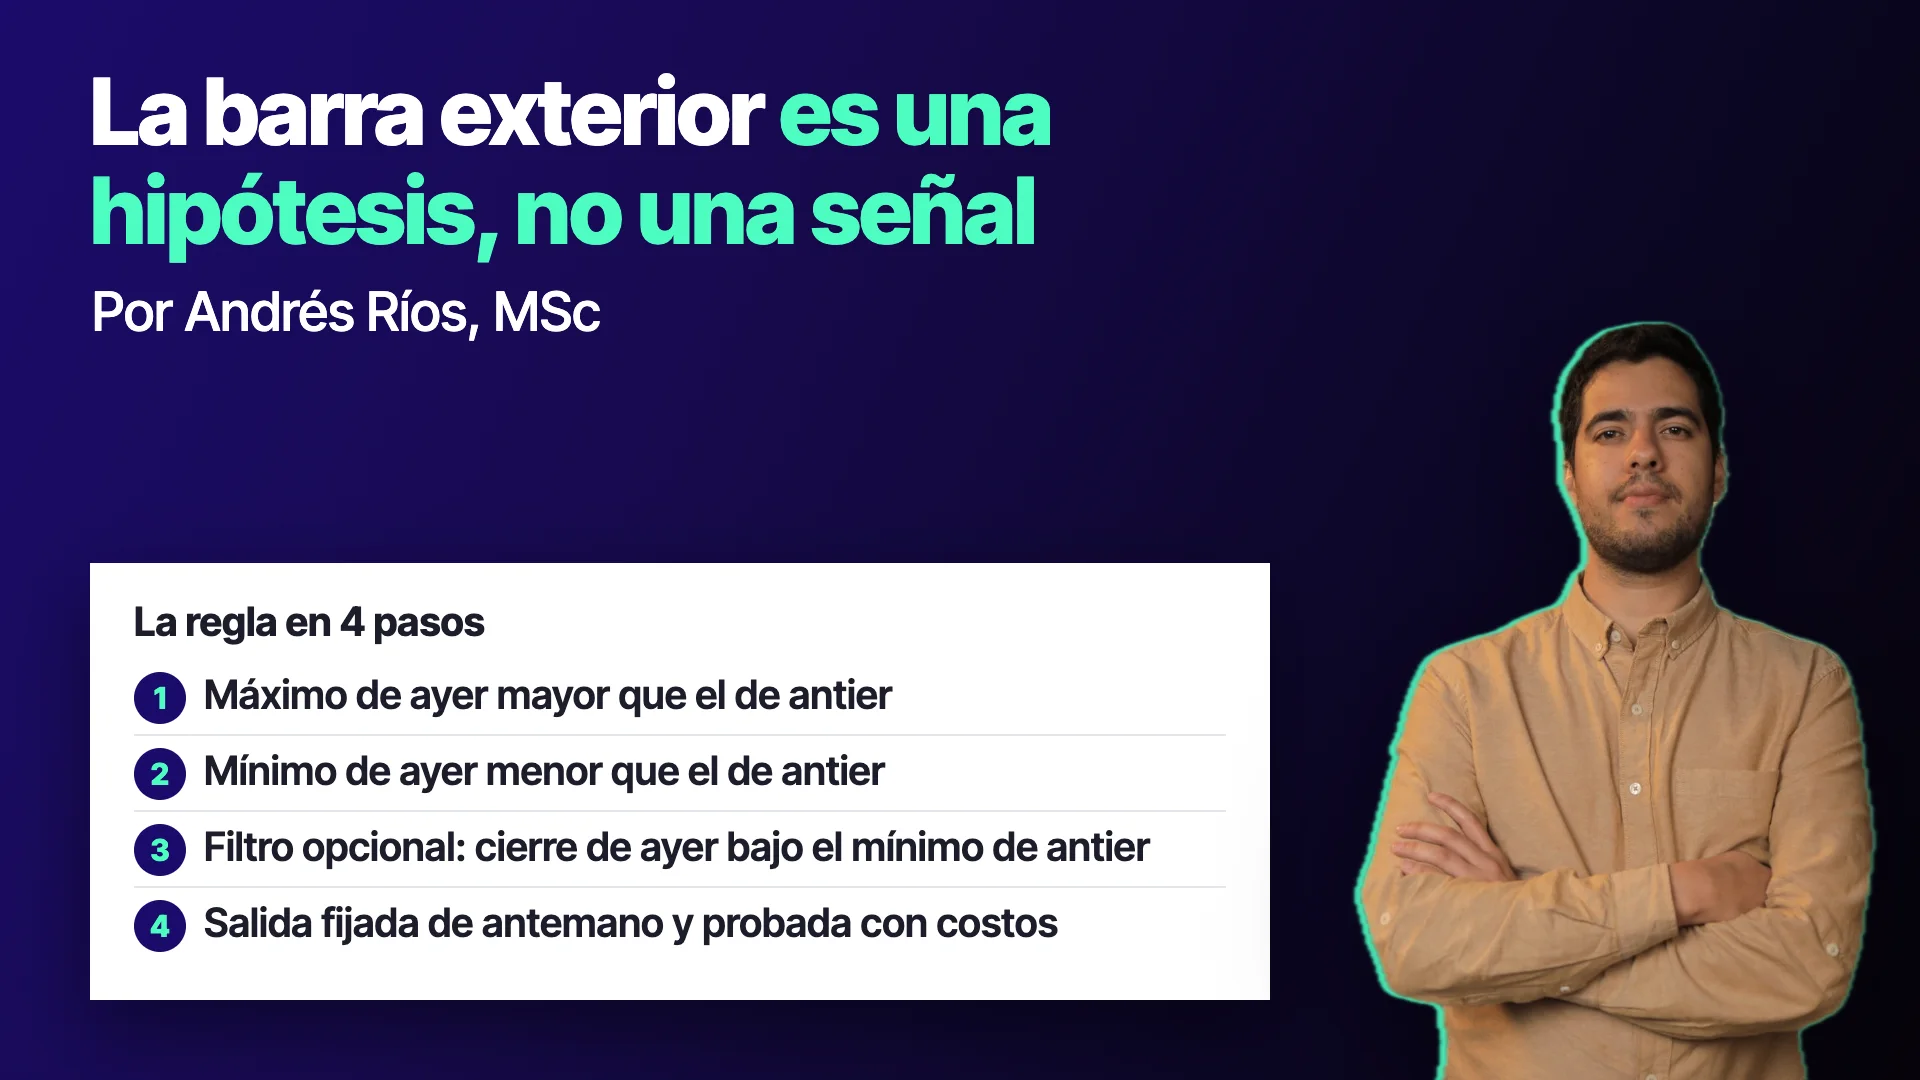
Una barra exterior es una vela cuyo máximo supera el máximo de la vela anterior y cuyo mínimo queda por debajo del mínimo de la vela anterior. Dicho de otro modo, envuelve por completo el rango del día previo. Es la misma estructura que se conoce como vela envolvente, pero definida solo con precios, sin mirar el color ni el cuerpo.
Esa definición tiene una ventaja: se puede programar. Basta comparar dos máximos y dos mínimos. Quien lee el gráfico a ojo puede dudar si una vela "envuelve lo suficiente"; una regla escrita no deja esa duda.
El método lo popularizó el operador estadounidense Larry Williams, que lo describió en sus libros sobre trading de corto plazo. Una de esas obras, Long-term secrets to short-term trading, está catalogada en Open Library. Lo que sigue explica la lógica y la prueba, no una recomendación de operar.
La primera versión de la regla y su problema
La versión más simple del patrón dice: si la barra de ayer envolvió a la de antier, se abre una posición en largo y se cierra al final del día siguiente. Sin objetivo ni límite de pérdida, solo con un horizonte de un día.
Al llevar esa idea a una plataforma de prueba, aparece un detalle técnico que en clase sirvió de lección: comparar el máximo de hoy con el de ayer puede fallar si el motor de la plataforma trata ambos precios como el mismo valor en el cambio de vela. La solución fue reescribir la condición como una resta: máximo de ayer menos máximo de antier mayor que cero, y mínimo de antier menos mínimo de ayer mayor que cero.
Es una buena razón para no confiar en una regla que "se ve bien" hasta verla producir operaciones reales en los datos. Lo que parece el mismo patrón puede codificarse de formas que no son equivalentes.
Los datos antes que la regla
Antes de probar nada, conviene mirar los datos. En la clase se recordó el cuarteto de Anscombe: cuatro conjuntos de datos con los mismos promedios, la misma recta de regresión y el mismo coeficiente de determinación, pero con formas completamente distintas al graficarlos. El estudio original está publicado en The American Statistician en 1973.
La enseñanza práctica: un resumen estadístico no reemplaza mirar la serie. Hay activos con pocos negocios, con huecos de datos o con saltos aislados que hacen parecer significativo algo que no lo es. Si la calidad del historial cambia a lo largo de los años, el resultado de la prueba cambia con ella.
Una condición adicional: el cierre fuera del rango
La barra exterior sola mostró, en la demostración de la clase, una curva que se mantenía cerca de cero. Eso se interpreta como que el patrón no destruye capital por sí mismo, pero tampoco prueba una ventaja clara.
La mejora de Williams fue añadir una condición: que el cierre de la barra anterior quede por debajo del mínimo de la barra previa a esa. La idea es aislar los casos en que el precio se alejó de su zona reciente. La hipótesis detrás es de reversión a la media: tras un movimiento extremo, el precio tiende a volver hacia su promedio.
Cada condición añadida reduce el número de señales. Esto importa más de lo que parece.
Más condiciones, menos operaciones, más riesgo de engañarse
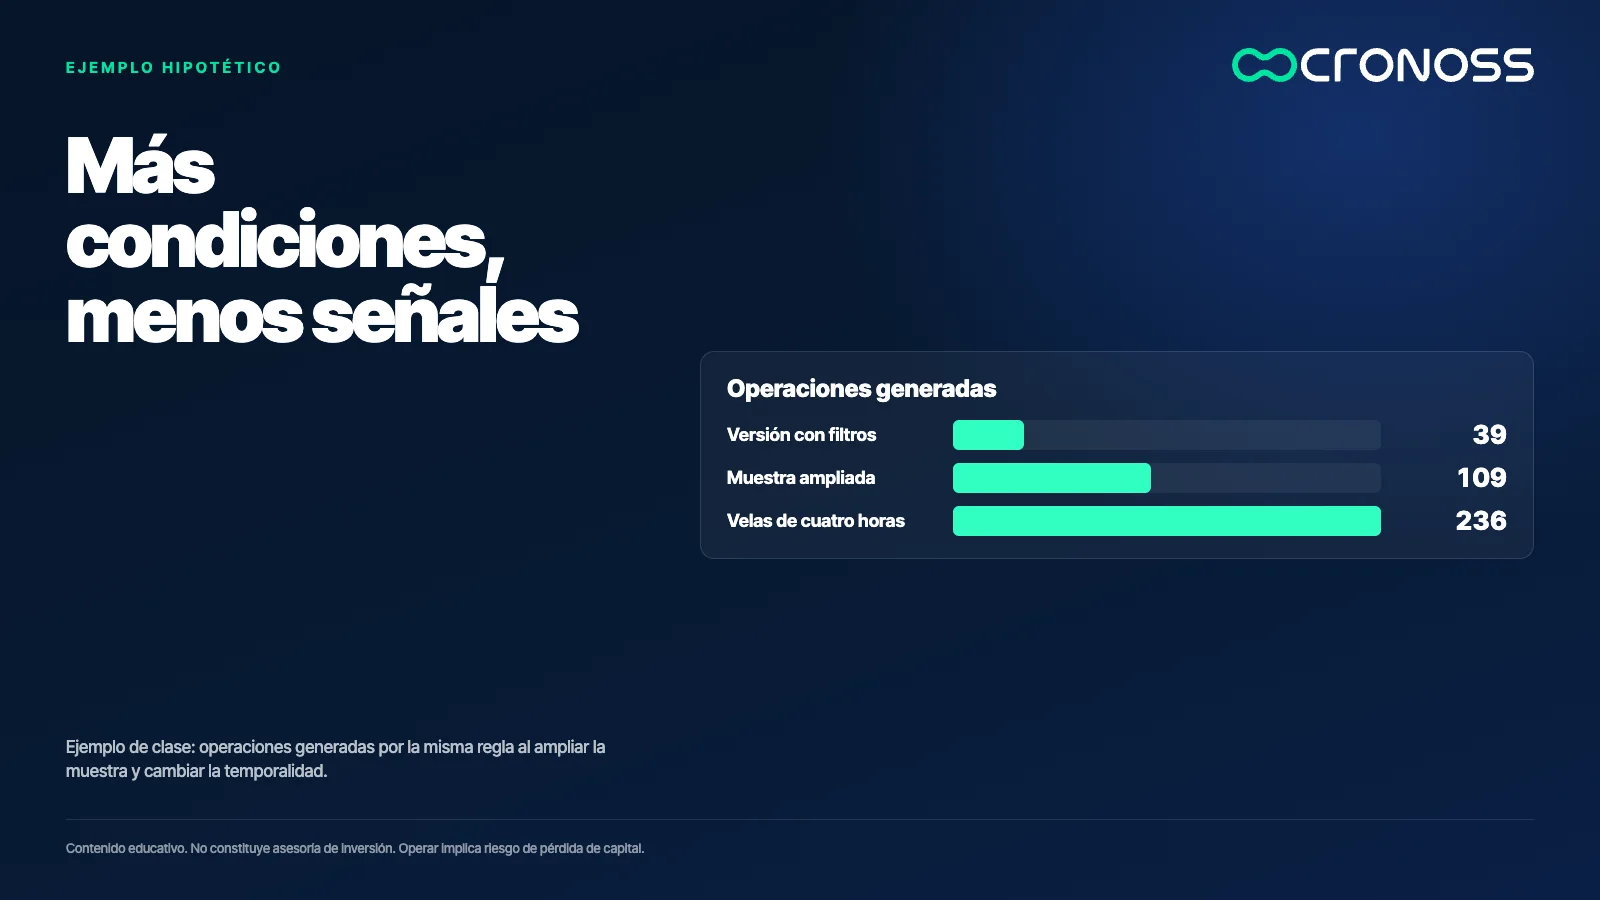
En la demostración de la clase, la versión con filtros produjo 39 operaciones en el historial probado. Con tan pocas observaciones, ninguna estadística es confiable: una racha corta puede explicar toda la curva. Es un ejemplo de clase, no un resultado que se pueda extrapolar.
Al ampliar la muestra y pasar después a velas de cuatro horas, el mismo patrón llegó a 109 y luego a 236 señales. Con más observaciones se puede comparar con sentido y ver si el comportamiento se sostiene. Pero también aparece un riesgo nuevo: probar muchas variantes hasta que una funcione es una forma de ajustar la regla al ruido.
Este fenómeno se conoce como sobreajuste del backtest. Bailey y sus coautores lo formalizaron en un artículo sobre la probabilidad de sobreajuste, con una idea central: cuantas más configuraciones se prueban sobre los mismos datos, más probable es que la mejor sea una casualidad.
El modo de salida decide qué estás probando
Williams proponía una salida llamada bail out: no salir por tiempo, sino cerrar en el primer día en que la operación esté en positivo. En la clase, esa condición suavizó mucho la curva de prueba.
Pero el instructor señaló el costo con claridad: una salida que espera a que la pérdida se revierta se parece a una martingala, porque la operación perdedora se sostiene hasta recuperarse. El riesgo es un drawdown profundo y largo. Al poner un límite de pérdida, la ventaja aparente se deshacía en varias pruebas, y solo reapareció al aumentar la cantidad de datos y ajustar el tamaño de ese límite.
Una salida con "fe en que el precio vuelve" no es una gestión de riesgo. Es una apuesta a que el patrón se cumple a tiempo, y la prueba debe medir cuánto aguanta la cuenta si no se cumple.
Qué falta antes de confiar en una regla así
La demostración excluyó comisiones y diferenciales a propósito, porque el objetivo era ver si existía algo que valiera la pena estudiar. Una regla real debe pasar por pruebas con costos de ejecución, escenarios de spread distintos, datos fuera de muestra y pruebas de robustez como el análisis walk-forward o las simulaciones de Monte Carlo.
Además, un patrón conocido durante décadas pierde parte de su ventaja cuando mucha gente lo opera. Que algo haya funcionado en una época no implica que funcione ahora.
Una prueba en tres pasos
- Escribe la regla con precios exactos. Máximo, mínimo y cierre de cada vela, sin adjetivos. Si dos personas la codifican y obtienen señales distintas, la regla no está bien definida.
- Cuenta las señales antes de mirar el resultado. Si son pocas decenas, no hay base para concluir nada. Aumenta la muestra o acepta que no puedes decidir.
- Prueba qué pasa cuando la regla falla. Mide el peor tramo, no solo el promedio, y repite con costos y en datos que no usaste para ajustar.
Una vela envolvente no es una respuesta
El valor del outside day está en lo que enseña del método: una idea de mercado se vuelve útil cuando se puede escribir, contar y refutar. El patrón puede ser el punto de partida; la prueba es lo que decide si merece más atención.
Una regla que no puede fallar en una prueba no es una regla, es una creencia.
Si quieres profundizar en cómo se construyen y se evalúan reglas de este tipo, el programa Análisis Técnico Avanzado de Mercados Financieros las trabaja paso a paso.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es una barra exterior o outside day?
Es una vela cuyo máximo supera el de la vela anterior y cuyo mínimo queda por debajo del mínimo anterior, de modo que envuelve su rango completo. Se define solo con precios, sin mirar el color, y por eso se puede programar y probar.
¿La barra exterior es una señal de compra?
No. Es una hipótesis que se debe probar con reglas precisas, suficientes observaciones y costos incluidos. Por sí sola no demuestra ninguna ventaja.
¿Cuántas operaciones necesito para sacar conclusiones?
No hay una cifra mágica, pero con pocas decenas de operaciones una racha corta puede explicar toda la curva. Mientras más condiciones añadas, menos señales tendrás y menos confiable será el resultado.
¿Qué es el sobreajuste del backtest?
Es ajustar una regla al ruido de los datos históricos probando muchas variantes hasta que una funcione. Cuantas más configuraciones se prueban sobre los mismos datos, más probable es que la mejor sea una casualidad.