Puntos clave
- Cerrar por miedo responde a la incomodidad, no a lo que muestra el gráfico, y por eso no aporta información del mercado.
- Cortar las ganancias en 1R en lugar de 3R eleva el acierto necesario para el equilibrio de 25% a 50%.
- La segunda decisión, la reentrada impulsiva, suele hacer más daño a la cuenta que la primera.
- Un plan que falla es un costo del negocio; una ejecución que falla se corrige con proceso, no con más análisis.
- Tras cerrar fuera del plan, una pausa de cinco minutos con cambio físico ayuda a cortar el ciclo emocional.
La escena es conocida. Una operación sigue el plan al pie de la letra, el precio avanza a favor y la ganancia flotante ya es considerable. Entonces aparece un susurro: esa ganancia no es tuya todavía, puede regresar. Una mano sobre el mouse, el pulso acelerado, un clic. Se cierra con una ganancia pequeña. Media hora después, el precio llega al objetivo original sin ninguna dificultad.
Lo que queda no es una pérdida de dinero, porque en la cuenta hay ganancia. Es algo más difícil de nombrar: la sensación de haber fallado, no por falta de análisis, sino por falta de carácter. Y esa sensación suele empujar a la siguiente decisión, que casi siempre es peor.
Cerrar antes de tiempo por miedo no protege la ganancia: recorta la ventaja del sistema y abre la puerta a un segundo error.
El miedo a devolver una ganancia tiene nombre
La aversión a la pérdida es un sesgo descrito por Daniel Kahneman y Amos Tversky: perder una cantidad duele más que lo que alegra ganar la misma cantidad, en estimaciones habituales cerca del doble. Por eso el alivio inmediato de cerrar una operación ganadora pesa más que la incertidumbre de esperar al objetivo.
Cerrar por miedo no responde a lo que muestra el gráfico. No hay velas en contra ni un nivel roto. Se cierra para detener la incomodidad, y esa diferencia importa porque la incomodidad no trae información del mercado.
Cortar las ganancias cambia la aritmética del sistema
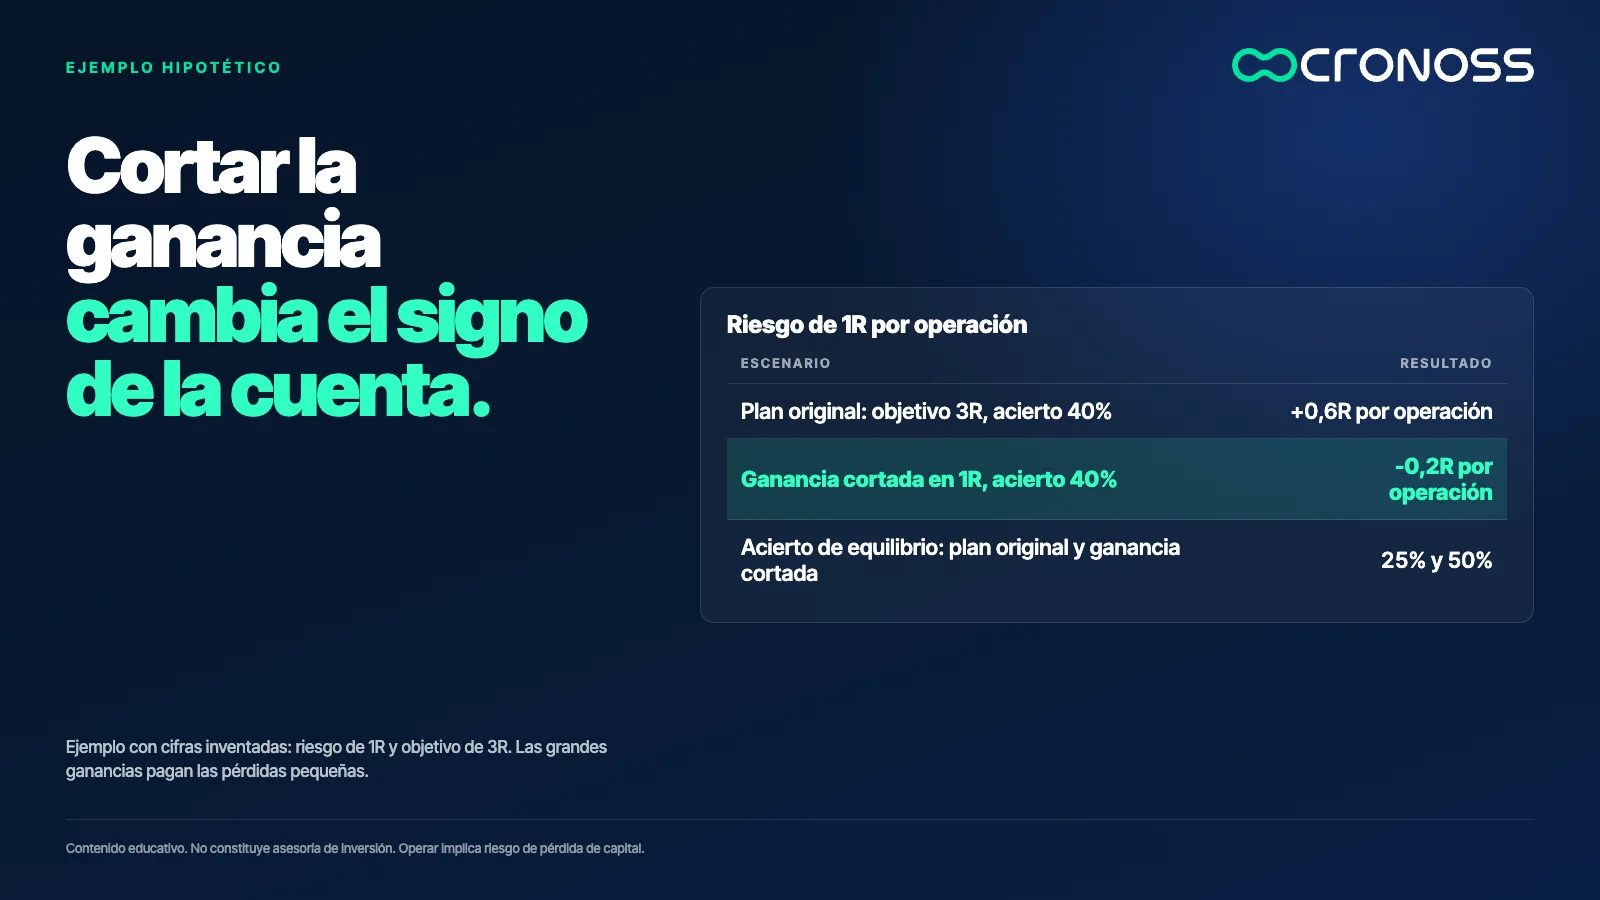
Imagina un plan con cifras inventadas: riesgo de 1R por operación, objetivo de 3R y un acierto del 40%. La esperanza por operación es 0,4 × 3 menos 0,6 × 1, es decir, +0,6R. El plan tiene ventaja.
Ahora imagina que cada ganancia se cierra antes, en 1R. Aunque más operaciones lleguen a 1R que a 3R, para quedar en equilibrio con ganancias de 1R y pérdidas de 1R se necesita acertar la mitad de las veces, frente a una de cada cuatro con el plan original (1 ÷ (1 + 3) = 25%). Si el acierto sigue siendo 40%, la esperanza pasa a 0,4 × 1 menos 0,6 × 1, igual a −0,2R. Las grandes ganancias existen para pagar las pérdidas pequeñas que inevitablemente llegan, y cortarlas deja las pérdidas sin con qué pagarse.
La segunda pérdida suele ser la que daña la cuenta
Después de cerrar y ver cómo el precio sigue, la frustración inicial se transforma. Aparece una sensación de que el mercado "debe" lo que no se ganó, y con ella la tentación de entrar de nuevo sin una señal válida, solo porque no se soporta ver el movimiento desde afuera.
Un ejemplo con cifras inventadas: la operación se cierra en +40 cuando el plan apuntaba a +500. Por rabia o miedo a quedarse fuera, se entra otra vez, tarde y sin confirmación, y el precio toca el stop en −100. El día termina en −60, cuando el plan original habría dejado +500. La diferencia no es 40 contra 100: es una decisión de mala calidad encadenada a otra.
El dinero de la pantalla no es tuyo hasta que se cierra según el plan
Dos ideas ayudan a bajar la carga emocional. La primera: mientras la operación está abierta, la ganancia flotante es una cifra que cambia, no dinero propio. Contarla como ganada es una trampa mental que hace insoportable cualquier retroceso.
La segunda es la contraria: lo que la operación habría dado y no se materializó tampoco es dinero perdido. Es una probabilidad que no se cumplió por una falla de ejecución. Llevar la cuenta de billetes que el mercado "debe" solo alimenta el resentimiento, y el resentimiento es el camino más corto hacia el siguiente error.
Un plan que falla es un costo del negocio
Hay dos tipos de fallas muy distintos. Si el plan falla, porque el precio tocó el stop o el escenario no se dio, es un costo operativo, igual a los gastos de cualquier negocio. No hay culpa que repartir.
Si falla la ejecución, porque se cerró por miedo o se entró por impulso, el problema es otro y tiene solución distinta: se corrige con proceso, no con más análisis. Separar las dos categorías evita castigarse por pérdidas normales y evita justificar errores de conducta como si fueran mala suerte.
La regla de los cinco minutos
Después de cerrar una operación fuera del plan, por miedo o por impulso, la regla es no mirar la plataforma durante cinco minutos. No basta con soltar el mouse: conviene cambiar de estado físico, levantarse, salir de la habitación, tomar agua o hacer algunas flexiones. La idea es cortar el ciclo de activación que nubla el juicio.
No es una cura ni una técnica médica; es una pausa deliberada. Y tiene un fundamento sencillo: saltar de nuevo a un tren que ya aceleró es peor que esperar el siguiente con la cabeza fría.
La bitácora debe incluir lo que sentiste
Muchas bitácoras anotan precios de entrada y salida. Sirven, pero se quedan cortas. Conviene registrar también qué se sintió y dónde: opresión en el pecho cuando la vela se puso roja, sudor en las manos, ansiedad en cierto horario. Reconocer el patrón físico de las emociones es el primer paso para interrumpirlo a tiempo.
Con el registro aparecen regularidades: operar de noche genera más ansiedad, una pérdida dispara las ganas de recuperarla. Cada una tiene una respuesta concreta, como separarse del gráfico un rato.
Un experimento de 24 horas
La próxima operación puede tener un objetivo distinto al de siempre: no ganar una cantidad, sino ejecutar de forma impecable.
- Escribe el plan antes de entrar. Razón técnica de entrada, nivel de salida con ganancia y nivel de salida con pérdida.
- No modifiques esos niveles mientras la operación esté abierta. Si el precio toca el objetivo y sigue, el plan se cumplió.
- Evalúa la ejecución, no el resultado. La pregunta del día es si seguiste tu propia palabra, no cuánto ganaste.
Esto no significa dejar correr todas las operaciones. Significa que cualquier cambio de plan se decide con calma y por escrito, no en medio de una oleada de adrenalina.
El hubiera no existe
El trading premia lo que casi todo lo demás en la vida castiga: no hacer nada una vez que la operación está en marcha. Por eso resulta tan difícil y por eso la disciplina se nota más cuando los demás pierden la cabeza.
El "hubiera" no existe; solo existe la próxima operación y la capacidad de ejecutarla con integridad. Si quieres entender mejor cómo la mente reacciona bajo presión y cómo entrenarla, el programa Fundamentos del Psicotrading y Neurotrading trabaja estos temas paso a paso: Fundamentos del Psicotrading y Neurotrading.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Por qué cierro las operaciones ganadoras demasiado pronto?
Por aversión a la pérdida: el dolor de devolver una ganancia pesa más que la alegría de esperar una mayor. Cerrar alivia la incomodidad inmediata, aunque el gráfico no haya dado ninguna señal de salida.
¿Dejar correr las ganancias siempre es la mejor opción?
No. Lo importante es seguir el plan escrito antes de entrar. Si el plan contempla salidas parciales o un stop móvil, aplicarlos es parte del plan; lo que daña es cambiarlo por miedo en mitad de la operación.
¿Qué es la regla de los cinco minutos?
Tras cerrar una operación por miedo o por impulso, no se mira la plataforma durante cinco minutos y se cambia de estado físico, por ejemplo levantándose o tomando agua. Busca cortar el ciclo emocional antes de una reentrada impulsiva.
¿Qué debe incluir una bitácora de emociones?
Además del precio de entrada y salida, qué se sintió y en qué parte del cuerpo, a qué hora y en qué situación. Con el tiempo muestra patrones, como la ansiedad al operar de noche, que se pueden anticipar.