Puntos clave
- Para recuperarse de una pérdida hace falta ganar 1 / (1 - pérdida) - 1; perder 40% exige ganar 66,7%.
- La relación entre caída y recuperación no es lineal: desde 30% o 40% el camino de regreso se alarga mucho.
- Un portafolio optimizado busca el mayor retorno por nivel de riesgo; uno de resistencia busca no destruirse en ningún escenario.
- El portafolio permanente reparte 25% en acciones, bonos largos, oro y efectivo para cuatro entornos económicos.
- Resistir cuesta rendimiento en los años de subida fuerte; la elección depende del horizonte y la tolerancia al riesgo.
Una persona tiene $100 USD y pierde 40%. Le quedan $60 USD. Si el mercado le devuelve 40% al año siguiente, no está a mano: 40% de $60 USD son $24 USD y el saldo es $84 USD. Todavía le faltan $16 USD para volver al punto de partida.
La caída exige una recuperación más grande que ella misma. Para volver desde $60 USD a $100 USD hace falta ganar 66,7%, no 40%. Esa asimetría es la razón por la que algunos inversionistas diseñan su portafolio pensando primero en qué tanto puede caer y solo después en cuánto puede subir.
Un portafolio puede construirse para rendir lo máximo posible o para resistir cualquier entorno económico, y la aritmética de las caídas explica por qué la segunda meta tiene sentido para un capital que no se quiere ver reducido a la mitad.
La aritmética que casi nadie calcula
La ganancia necesaria para recuperarse de una pérdida es 1 / (1 - pérdida) - 1. Con esa fórmula:
- Pérdida de 10%: exige ganar 11,1%.
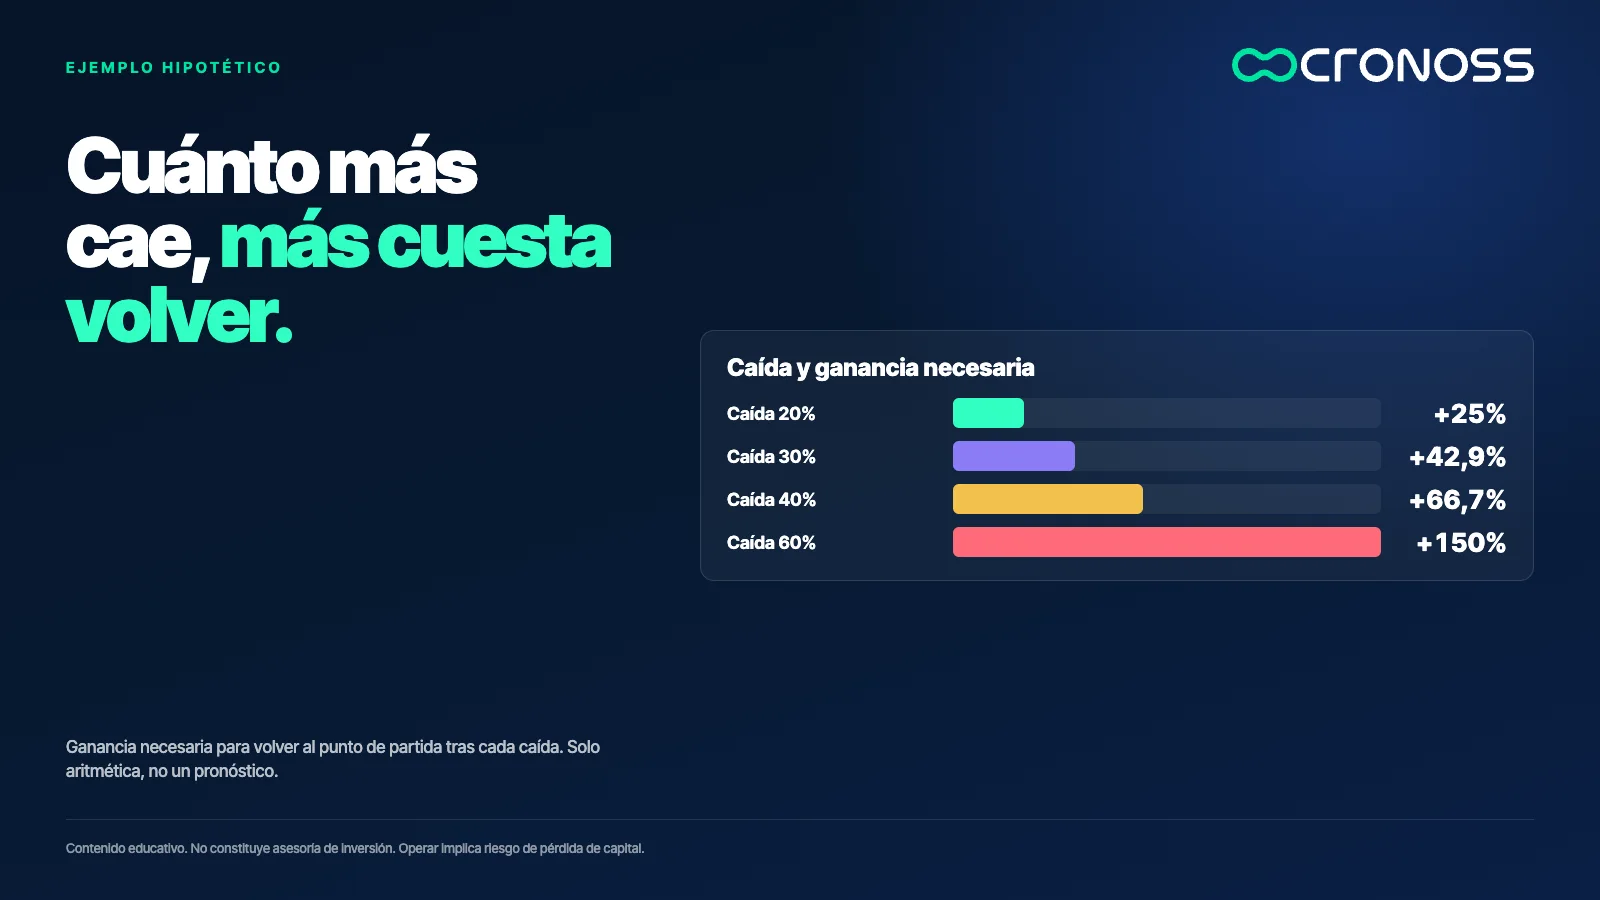
- Pérdida de 20%: exige ganar 25%.
- Pérdida de 30%: exige ganar 42,9%.
- Pérdida de 40%: exige ganar 66,7%.
- Pérdida de 50%: exige ganar 100%.
- Pérdida de 60%: exige ganar 150%.
La relación no es lineal. Las primeras caídas son manejables; a partir de 30% o 40% el camino de regreso se alarga mucho, y el tiempo que toma recorrerlo es tiempo en el que el capital no está trabajando.
Optimizar y resistir son metas distintas
Un portafolio optimizado busca estar sobre la frontera eficiente de Markowitz: el mayor retorno esperado para un nivel de riesgo, calculado con datos históricos de retornos, volatilidades y correlaciones. Funciona bien mientras el futuro se parezca al pasado que se midió.
Un portafolio de resistencia parte de otra pregunta: qué debería pasar para que me vaya muy mal y qué activo me protege en ese caso. No intenta predecir cuál escenario llegará. Se arma de modo que ninguno lo destruya.
Cuatro entornos y un activo para cada uno
El diseño más conocido de este tipo es el portafolio permanente, propuesto por Harry Browne en los años 80 y desarrollado en su libro Fail-Safe Investing. Su punto de partida es que la economía pasa por cuatro entornos, y que ningún activo funciona bien en todos:
- Prosperidad. Las acciones suelen beneficiarse.
- Deflación. Los bonos largos del gobierno suelen subir de valor cuando bajan los precios y las tasas.
- Inflación. El oro suele conservar valor cuando el dinero pierde poder de compra.
- Dinero escaso o recesión. El efectivo da liquidez y estabilidad cuando todo lo demás se mueve.
La propuesta es repartir el capital en partes iguales, 25% en cada uno. No hace falta acertar cuál entorno viene, porque una cuarta parte del portafolio está pensada para cada uno.
Lo que se cede a cambio
Resistir tiene un costo. Un portafolio con la mitad de su capital en activos que no son acciones no sigue el ritmo de un mercado accionario en años de subida fuerte, y esa diferencia puede pesar durante mucho tiempo. Quien lo adopta acepta rendir menos en los años buenos a cambio de caer menos en los malos.
Por eso no es una receta para todos. Depende del horizonte, de la tolerancia al riesgo y de la etapa de la vida. Quien está acumulando capital durante décadas puede preferir más acciones; quien ya tiene un patrimonio que quiere proteger puede valorar más la estabilidad. Ninguna de las dos posturas es incorrecta, lo que importa es elegirla a conciencia.
La simplicidad también es una defensa
Un portafolio de cuatro piezas con reglas claras tiene pocas decisiones que tomar. En un episodio de pánico, cuando los precios caen con rapidez y las decisiones se vuelven reflejos, tener un plan que no exige adivinar reduce el riesgo de vender por miedo. La disciplina de revisar el portafolio una vez al año y devolver cada parte a su peso original es parte del diseño.
Esto no significa que una estrategia sencilla sea mejor que una sofisticada. Significa que su valor está en que se puede mantener cuando la situación es incómoda, y un plan que se abandona en la primera crisis no protege a nadie.
Qué observar en tu propio portafolio
La siguiente prueba sirve para cualquier portafolio, incluido uno que no se parezca en nada al permanente:
- Para cada uno de los cuatro entornos, anota qué le pasa a cada parte del portafolio. Si en dos de ellos casi todo cae, hay una concentración no evidente.
- Calcula la caída máxima que podrías tolerar y la ganancia necesaria para recuperarla con la fórmula anterior.
- Compara el resultado con tu horizonte. Una recuperación de varios años solo es viable si el dinero no lo vas a necesitar antes.
Una caída chica no es lo mismo que una caída grande
Las caídas de 10% y de 50% no se diferencian solo por cinco veces más pérdida. Se diferencian por la cantidad de tiempo, esfuerzo y paciencia que exige volver al mismo punto. Antes de preguntar cuánto puede ganar un portafolio, vale la pena calcular cuánto le costaría recuperarse de su peor año.
Si quieres profundizar en cómo se mide el riesgo de un portafolio y cómo se combinan activos distintos, el programa Fundamentos de Portafolios de Inversión lo trabaja con ejercicios aplicados.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Cuánto debo ganar para recuperar una pérdida de 40%?
Necesitas ganar 66,7% sobre el capital que te queda. Con $100 USD que caen a $60 USD, hay que llegar otra vez a $100 USD, lo que exige 66,7% y no 40%. La fórmula general es 1 / (1 - pérdida) - 1.
¿Qué es el portafolio permanente?
Es un diseño propuesto por Harry Browne que reparte el capital en partes iguales entre acciones, bonos largos del gobierno, oro y efectivo. Cada pieza apunta a un entorno económico distinto. No busca el máximo rendimiento sino resistir escenarios opuestos.
¿Un portafolio de resistencia rinde menos que uno de acciones?
En años de subida fuerte de las acciones, normalmente sí, porque una parte del capital está en activos con otra lógica. A cambio, intenta caer menos en los años malos. La decisión depende del horizonte y de cuánto puedes tolerar una caída.
¿Cómo evalúo si mi portafolio resiste distintos entornos?
Anota qué le pasa a cada parte en prosperidad, deflación, inflación y recesión. Si en dos entornos casi todo cae, hay concentración oculta. Después calcula la caída máxima que podrías tolerar y la ganancia necesaria para recuperarla.