Puntos clave
- Antes de filtrar, define la pregunta: sin un objetivo claro, cualquier screener devuelve la lista que todos ya conocen.
- Ningún indicador basta: combinar valoración, tamaño, liquidez, tendencia y volumen relativo reduce el riesgo de una sola cifra.
- El precio sobre valor en libros compara el precio de mercado con el patrimonio contable, pero un resultado bajo no prueba que una empresa esté barata.
- Un indicador bajo es una pregunta para investigar: márgenes, deuda y evolución del negocio explican si es oportunidad o trampa.
- El screening produce candidatos, no decisiones: la conclusión final requiere investigación propia y un criterio que puedas explicar.
Muchas personas empiezan a buscar ideas de inversión revisando listas de analistas o lo que dice alguien famoso en televisión. Es un punto de partida comprensible, pero deja sin responder la pregunta importante: por qué esa idea y no otra, y qué tendría que pasar para que deje de tener sentido.
Ese terreno se llama screening, o filtrado de acciones y ETFs. Bien usado, convierte un universo de miles de activos en una lista corta de candidatos que puedes estudiar. Mal usado, se convierte en una tabla de números que nadie sabe interpretar.
El screening no decide por ti: ordena la búsqueda para que tu criterio tenga con qué trabajar.
Primero la pregunta, después el filtro
Antes de abrir cualquier herramienta, escribe qué quieres encontrar. Una pregunta como «qué empresas de tamaño mediano parecen baratas frente a su patrimonio y tienen buena liquidez» permite elegir filtros concretos. Una pregunta vaga como «qué acciones están bien» no permite elegir nada, y el resultado será la lista que todo el mundo ya conoce.
La pregunta también delimita el riesgo. Si buscas empresas grandes y muy negociadas, no tiene sentido mirar activos que casi nadie compra o vende. Definir el objetivo antes evita un vicio frecuente: ajustar los filtros después, hasta que aparezca el resultado que ya querías ver.
Una buena prueba es escribir, junto a la pregunta, qué resultado te haría cambiar de opinión. Si no puedes escribirlo, todavía no tienes una pregunta lista para filtrar.
Por qué ningún indicador basta
Un solo indicador mide una sola cara de la empresa o del activo. Por eso el screening funciona con combinaciones de familias de filtros distintas, por ejemplo:
- Valoración. Relaciones como precio sobre valor en libros o precio sobre utilidades.
- Tamaño. La capitalización de mercado, para separar empresas grandes de pequeñas.
- Liquidez. El volumen de negociación, para saber si puedes entrar y salir sin mover el precio.
- Tendencia. El comportamiento reciente del precio, por ejemplo en los últimos meses.
- Volumen relativo. El volumen de hoy comparado con su promedio, para detectar actividad inusual.
Cada filtro responde a una pregunta distinta. Combinarlos reduce la lista, pero no la convierte en una respuesta. Lo que sí hace es obligarte a pensar qué significa cada resultado.
La liquidez merece atención propia porque a menudo se olvida. Una empresa puede parecer atractiva en el papel y aun así ser difícil de vender cuando lo necesitas, sobre todo si el volumen diario es bajo. Por eso conviene filtrar primero por liquidez y después por valoración, no al revés.
Precio sobre valor en libros: qué mide
El precio sobre valor en libros, en inglés price to book, compara el precio de mercado de una empresa con su valor contable, es decir, con el patrimonio que aparece en sus estados financieros. La fórmula es directa:
Precio sobre valor en libros = precio por acción / valor en libros por acción
Un resultado menor que 1 significa que el mercado paga menos que el patrimonio contable por cada acción. Un resultado mayor que 1 significa que paga una prima sobre ese patrimonio.
Ejemplo ilustrativo con cifras inventadas: una empresa tiene un patrimonio contable de $500 millones USD y 50 millones de acciones. Su valor en libros por acción es $500 millones USD / 50 millones = $10 USD. Si la acción cotiza a $7 USD, el indicador es $7 USD / $10 USD = 0,7.
Un valor bajo puede ser una trampa
Un resultado de 0,7 parece una oportunidad, pero solo describe una relación entre dos cifras. Puede reflejar un error del mercado, pero también puede reflejar algo real: activos que se deprecian, pérdidas que todavía no se ven bien en el patrimonio, un negocio que no genera caja o un sector en declive. En esos casos, el valor contable dice poco sobre lo que la empresa podrá producir en el futuro.
El valor en libros además depende de criterios contables, como la forma de valorar activos o de reconocer pérdidas. Dos empresas parecidas pueden mostrar patrimonios distintos por razones que no tienen que ver con su calidad. Por eso un indicador bajo es una pregunta para investigar, no una conclusión.
Este es un punto de riesgo: una lectura equivocada puede costarte capital real.
Cruzar con otras señales
Para revisar si un indicador bajo es oportunidad o trampa, mira otras dimensiones de la misma empresa:
- Rentabilidad. ¿Genera retorno sobre su patrimonio o sobre el capital invertido de forma sostenida?
- Margen operativo. ¿El negocio principal gana dinero antes de financiamiento e impuestos?
- Evolución. ¿Los ingresos y los márgenes van a la baja, se mantienen o suben en varios años?
- Deuda. ¿Cuánto debe la empresa frente a su capacidad de pago?
Si el indicador barato coincide con márgenes que se deterioran y deuda creciente, la señal se explica mejor como problema que como precio atractivo. Si coincide con un negocio estable que el mercado ignora, la idea merece un estudio más profundo. En ambos casos, la conclusión depende de lo que encuentres al revisar, no del número inicial.
El screening produce candidatos, no decisiones
La salida de un screening es una lista de candidatos, nada más. Un candidato merece investigación: leer los estados financieros, entender cómo gana dinero el negocio, revisar sus riesgos y preguntarte qué tendría que pasar para que tu tesis fallara.
Tampoco conviene delegar esa última parte. Un ranking de analistas, la recomendación de un comentarista o el resultado de una herramienta pueden ser fuentes útiles, pero vale la pena preguntar qué intereses hay detrás de cada una. Un criterio propio no significa ignorar a los demás. Significa poder explicar, con tus propias palabras, por qué confías o no confías en una idea.
Escribe también tu tesis en una frase y guárdala junto al análisis. Dentro de unos meses, esa nota te dirá si tu razonamiento fue bueno, aunque el precio haya hecho otra cosa en el corto plazo.
Tres pasos para filtrar con criterio
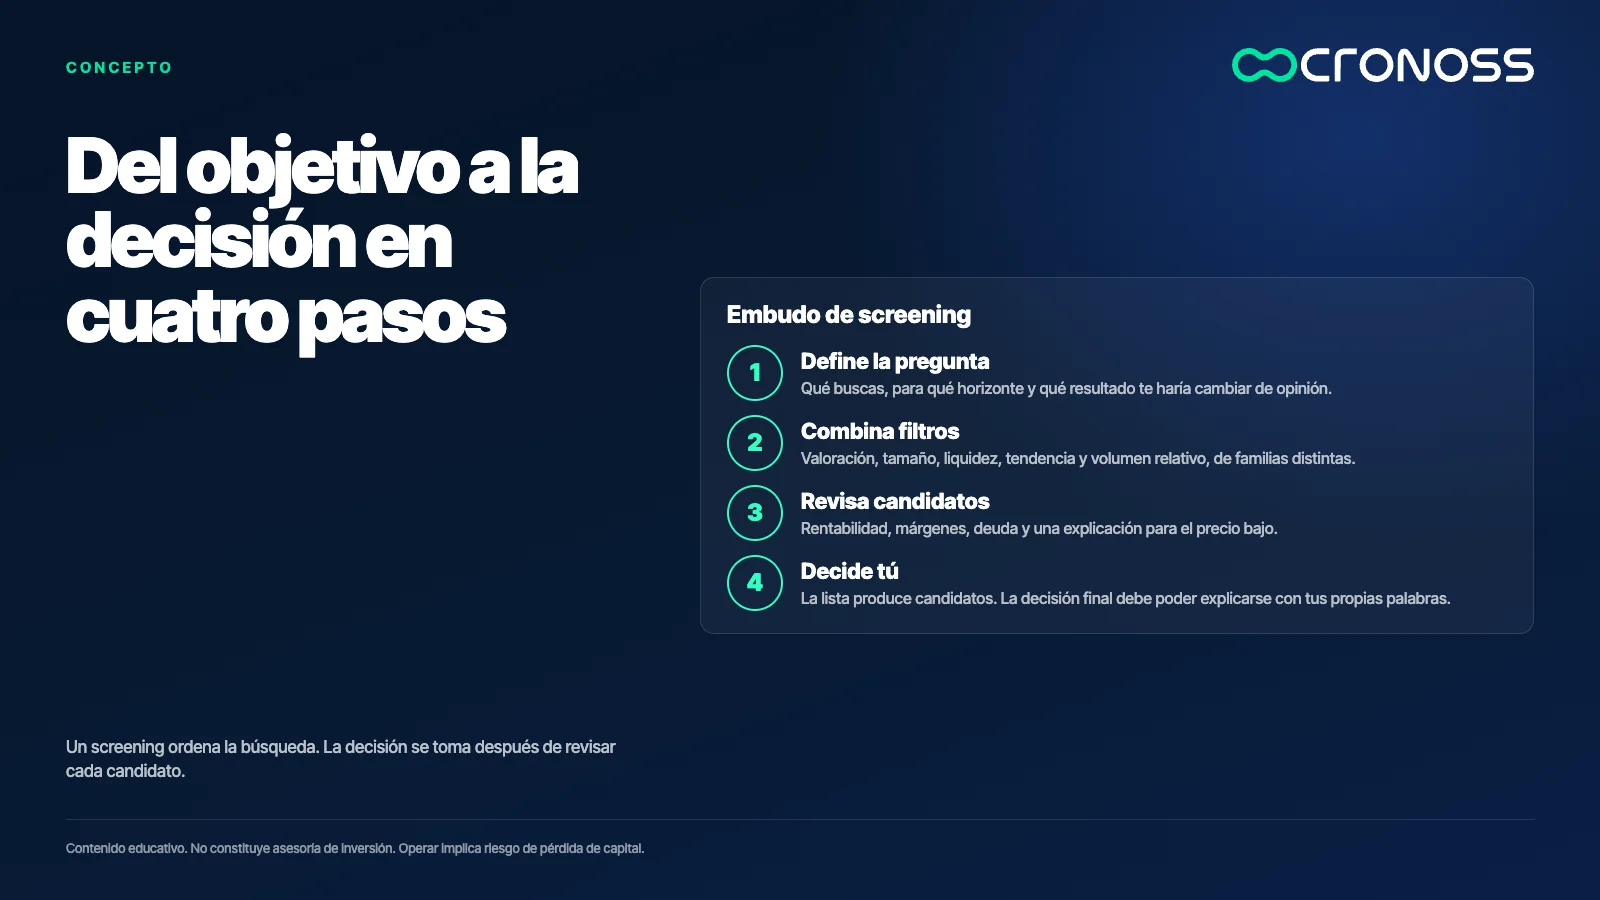
- Escribe la pregunta. Define el tamaño, la liquidez y el tipo de valoración que buscas antes de abrir el screener.
- Combina al menos tres filtros de familias distintas. Por ejemplo, valoración, liquidez y tendencia. Anota por qué está cada filtro y qué resultado esperas de él, para poder comparar después lo que pasó con lo que pensabas.
- Revisa cada candidato contra otras señales. Antes de dar por buena una idea, busca rentabilidad, márgenes, deuda y una explicación para el precio bajo. Si no encuentras esa explicación, la idea no pasa el filtro, aunque los números iniciales se vean bien.
El último filtro eres tú
Cuando termines de filtrar, te quedarán pocos nombres y bastante trabajo por delante. Ese trabajo es el que convierte una lista en una decisión propia. Ningún indicador reemplaza la lectura del negocio, y ninguna recomendación externa reemplaza tu responsabilidad sobre lo que compras. El screening te dice dónde mirar; la decisión sigue siendo tuya.
El objetivo de este método no es encontrar la oportunidad perfecta, porque no existe. Es construir un proceso que puedas repetir, revisar y mejorar cada vez que el mercado te enseñe algo nuevo.
Si quieres practicar este proceso paso a paso, revisa el programa Fundamentos de Research para Trading.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es el screening de acciones?
El screening es un filtro que reduce una lista grande de acciones o ETFs a unos pocos candidatos según criterios que tú defines. Sirve para ordenar la búsqueda, no para decidir por ti. Cada candidato todavía requiere investigación.
¿Por qué un solo indicador no alcanza para filtrar?
Cada indicador mide una sola cara del activo: la valoración no dice nada de la liquidez, y la tendencia no dice nada del negocio. Combinar familias de filtros reduce el riesgo de apoyarte en una cifra engañosa. Aun así, la lista combinada necesita revisión humana.
¿Qué significa un precio sobre valor en libros bajo?
Un precio sobre valor en libros menor que 1 indica que el mercado paga menos que el patrimonio contable por acción. Puede señalar un problema real o un error de valoración, por eso no basta como señal de compra. Revisa rentabilidad, márgenes y deuda antes de concluir.
¿Cómo sé si un candidato merece más estudio?
Un candidato merece estudio cuando los filtros que lo seleccionaron tienen una razón clara y otras señales lo respaldan. Si la rentabilidad, los márgenes o la deuda contradicen la idea, conviene descartarla. La decisión final debe poder explicarse con tus propias palabras.