Puntos clave
- La rotación sectorial compara qué sectores ganan o pierden fuerza frente al mercado, no cuál sector es bueno en términos absolutos.
- La fuerza relativa se calcula dividiendo el precio de un sector entre el de un índice de referencia y se lee en varias ventanas de tiempo.
- El volumen relativo confirma un movimiento cuando el volumen actual supera de forma sostenida su promedio, no cuando aparece en un solo día.
- El ADX mide la fuerza de una tendencia, pero no indica si sube o baja, y es un indicador rezagado que no funciona como regla fija.
- Ningún indicador de rotación garantiza el resultado: antes de cambiar un portafolio conviene definir qué lectura invalidaría la tesis.
Cuando un mercado sube, casi nunca sube todo al mismo tiempo. Unos sectores avanzan con fuerza mientras otros se quedan atrás o caen, y esa diferencia suele decir más que el índice general. La rotación sectorial es la idea de seguir esos cambios de liderazgo para entender hacia dónde se mueve el dinero.
Este método parte de un principio antiguo: el volumen y la fuerza de la tendencia ayudan a leer el mercado mejor que el precio por sí solo. Aquí lo convertimos en un método escrito, con sus herramientas y sus límites.
Rotar no es adivinar el próximo sector ganador: es medir qué grupos ganan fuerza, confirmar con volumen y decidir con reglas claras.
Qué es la rotación sectorial
La economía se divide en sectores, como tecnología, salud, energía, consumo, finanzas o servicios públicos. Cada uno agrupa empresas que responden a factores parecidos: tasas de interés, precios de materias primas, demanda de los hogares o regulación. La rotación sectorial observa cómo el capital se desplaza de unos sectores a otros a lo largo del tiempo.
La idea no es que un sector sea bueno o malo en abstracto. Lo que importa es su posición relativa, es decir, si gana o pierde fuerza frente al conjunto del mercado. Un sector puede subir y aun así ser el rezagado si el índice sube más. Por eso la lectura se hace en comparación y no en valor absoluto.
Esta mirada también evita un error común: confundir un sector que sube con un sector que lidera. Si todo el mercado sube, muchos sectores suben. El que realmente lidera es el que sube más que el resto.
La fuerza relativa: comparar contra el mercado
La herramienta básica es la fuerza relativa. Se divide el precio de un sector entre el precio de un índice de referencia y se observa si ese cociente sube o baja. Si sube, el sector supera al mercado en ese periodo. Si baja, queda por detrás.
Conviene leer la línea en varias ventanas, por ejemplo de unas semanas, de unos meses y de un año. Un sector que mejora en las tres tiene una señal más consistente que uno que solo rebota en un día. El método mide movimiento relativo: no explica por qué ocurre. Esa parte se estudia con datos económicos y con el contexto de cada periodo.
En la práctica, la línea se construye con los cierres de cada periodo. Si el cociente sube varias semanas seguidas, la lectura gana consistencia. Si sube en un solo día y luego cae, lo más probable es que sea ruido. Esa diferencia se ve mejor en un gráfico que en una cifra suelta, así que conviene revisar la línea completa antes de sacar conclusiones.
El volumen como confirmación
Charles Dow dejó un principio que se resume en una frase: el volumen es el que confirma. Una subida con volumen creciente sugiere que hay participantes dispuestos a comprar a esos precios. Una subida con volumen escaso puede ser un movimiento débil que se revierte pronto.
La lógica es sencilla. El precio dice qué pasó y el volumen indica cuánta negociación lo respalda. Además, el volumen se puede leer de forma engañosa, porque las órdenes grandes suelen fragmentarse en muchas operaciones pequeñas. Por eso conviene mirar el volumen como un proceso de varias semanas y no como un día aislado.
Volumen relativo: un ejemplo con números
El volumen relativo compara el volumen de hoy con el volumen promedio de un periodo previo. Este es un ejemplo de aritmética con cifras propias, solo para ilustrar el cálculo:
Volumen relativo = volumen de hoy / volumen promedio de las últimas 20 sesiones
Supongamos que un sector promedia 1.200.000 acciones diarias en las últimas 20 sesiones y que hoy negocia 2.640.000. El cálculo es 2.640.000 / 1.200.000 = 2,2. El volumen de hoy es 2,2 veces el promedio.
Al día siguiente el volumen es 900.000. El cálculo es 900.000 / 1.200.000 = 0,75. Queda por debajo del promedio, así que no confirma el movimiento del día anterior.
Este ejemplo muestra la aritmética, no una señal. El umbral de más del doble que algunos analistas usan es una convención de trabajo que cada lector debe probar con sus propios datos antes de usarla.
Fuerza de la tendencia: qué mide el ADX
El ADX (Average Directional Index) mide la fuerza de una tendencia, pero no indica si sube o baja. Esa diferencia importa: una lectura alta puede corresponder a una caída tan fuerte como a una subida.
Se usa como complemento del volumen. Cuando la tendencia gana fuerza, las lecturas tienden a subir; cuando se agota, tienden a aplanarse o bajar. También conviene saber que el suavizado y el número de periodos cambian la sensibilidad del indicador, y que los periodos cortos ayudan a ver antes cuándo se pierde impulso.
Una forma práctica de usarlo es observar si la lectura cambia de pendiente mientras el precio sigue avanzando. Esa divergencia no es una orden de venta, pero sí es una pregunta que vale la pena responder antes de aumentar la exposición a ese sector.
Sus límites son claros. El ADX se calcula a partir del precio, así que es un indicador rezagado, y no existe un umbral universal que lo convierta en regla. Los cortes numéricos que circulan entre los analistas no están verificados contra una fuente externa para este artículo, así que conviene probarlos antes de usarlos como criterio.
El ciclo económico: por qué el orden importa
Una lectura de negocio sugiere que los sectores reaccionan de forma distinta según la fase económica. Los sectores más sensibles al crecimiento, como los ligados al consumo discrecional o a la inversión industrial, suelen tener más peso cuando la actividad se acelera. Los sectores de demanda más estable, como alimentos o servicios públicos, suelen describirse como defensivos cuando la economía se desacelera.
Esta es una hipótesis de trabajo, no una regla. Hay ciclos en los que el orden cambia, y la tasa de interés, la inflación o un choque de oferta pueden alterar la secuencia. Por eso el ciclo sirve sobre todo para formular preguntas: si la economía se desacelera, ¿el sector que lidera sigue siendo defensivo? Y el volumen, ¿lo confirma?
Qué revisar antes de cambiar la estructura del portafolio
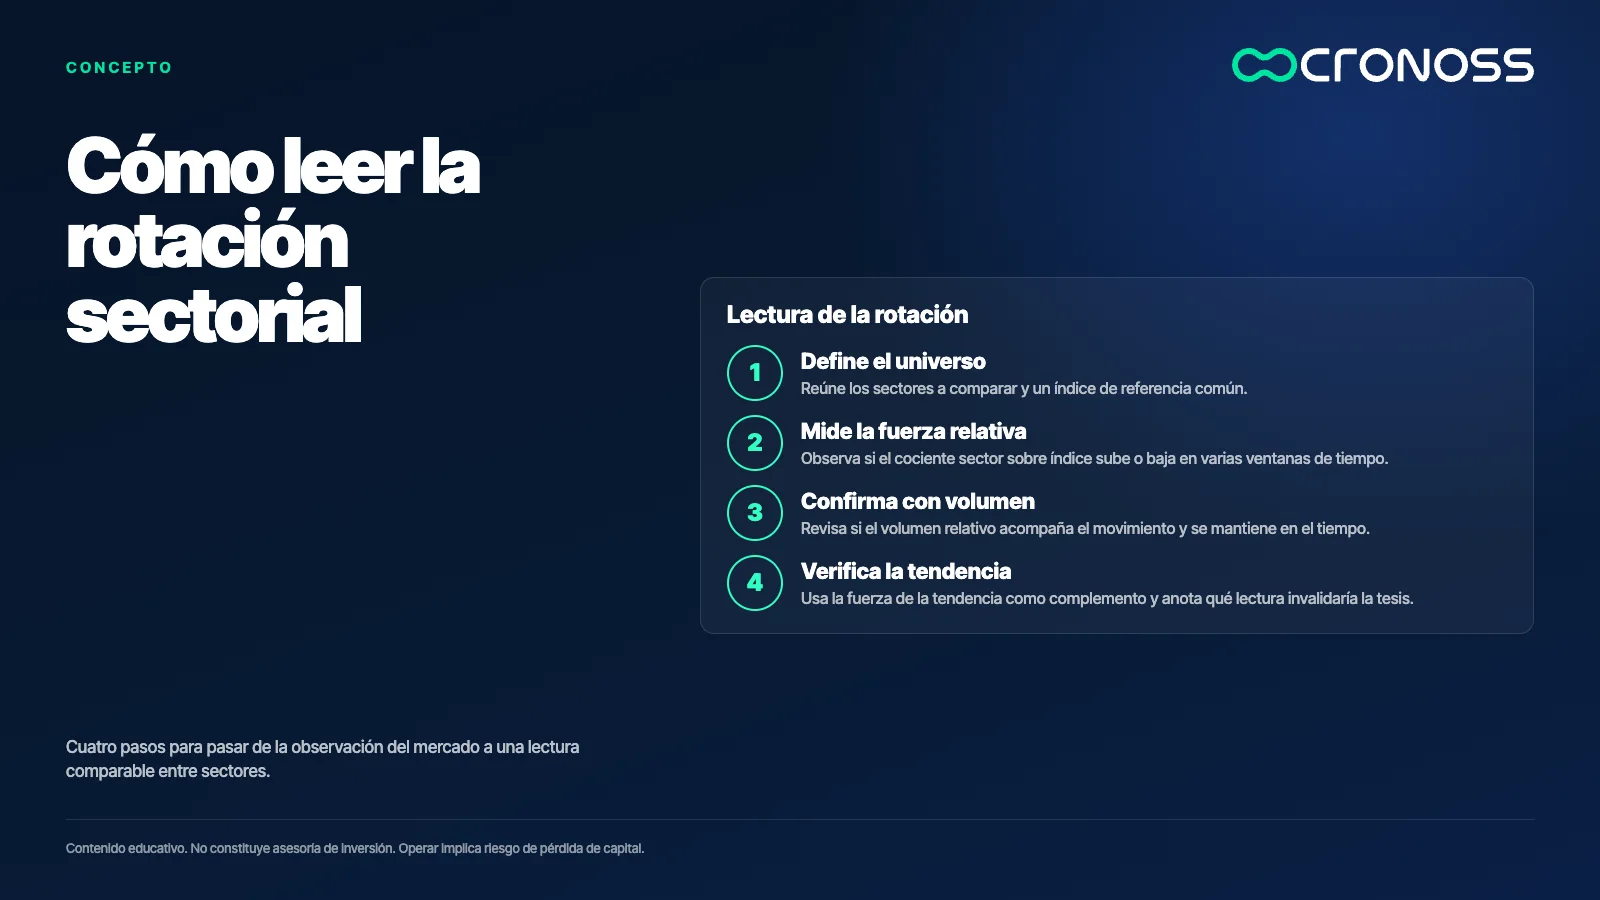
- Compara la fuerza relativa del sector contra su índice de referencia en al menos tres ventanas de tiempo. Si solo mejora en una, la señal es débil.
- Exige confirmación de volumen. Revisa si el volumen relativo se mantiene por encima de su promedio durante el movimiento, no solo en un día.
- Verifica la fuerza de la tendencia y escribe antes qué lectura invalidaría tu tesis. Si no tienes claro ese punto, el movimiento todavía no es una lectura.
Riesgo: incluso con las tres condiciones, un sector puede revertir. Si la lectura falla, la inversión puede perder valor, por eso el tamaño de cada posición debe soportar ese escenario. Esto es un método de análisis, no una instrucción de compra o venta.
Leer la rotación no es predecirla
La rotación sectorial ayuda a describir dónde está la fuerza del mercado y a estructurar preguntas sobre el portafolio. No promete anticipar el próximo movimiento. Quien la usa bien se pregunta menos qué sector va a subir y más qué evidencia tiene hoy, y qué la haría cambiar de opinión.
Leer hacia dónde se mueve el dinero sirve para decidir con más orden, no para tener razón siempre.
Si quieres profundizar en esta lectura, revisa el programa Fundamentos de Portafolios de Inversión en este enlace.
Contenido educativo. Cronoss no es bróker, firma de inversión ni asesor financiero, y nada de lo anterior constituye una recomendación de inversión.
Preguntas frecuentes
¿Qué es la rotación sectorial?
Es el seguimiento de cómo el capital se desplaza entre sectores de la economía a lo largo del tiempo. Se lee comparando la fuerza de cada sector contra un índice de referencia, no mirando solo si sube o baja.
¿Qué mide la fuerza relativa de un sector?
Mide si un sector supera o queda por detrás del mercado en un periodo determinado. Se calcula dividiendo el precio del sector entre el precio de un índice de referencia y observando la dirección de ese cociente.
¿Por qué el volumen sirve para confirmar una tendencia?
Un movimiento respaldado por volumen creciente indica que hay negociación suficiente para sostenerlo. Un movimiento con volumen escaso tiene más probabilidad de revertirse, aunque el precio se vea bien en el gráfico.
¿Qué no puede decir el ADX?
El ADX no indica dirección, solo la fuerza de la tendencia, y se calcula a partir del precio, por lo que llega después de los hechos. Conviene usarlo como complemento y no como señal única.